

イズミダイズム
この記事はここがポイント
- 2027年2月期中間決算は売上収益307億6,500万円、営業利益52億5,600万円の増収増益で通期予想は据え置き
- 主力の国内FC向け卸売売上は天候や反動で6・7月に前年を割るも8月の卸価格改定などで8・9月にプラスへ回復
- 株主優待は年2回計2,000円分の「KOMECA」で、年間配当は前期比2円増の年62円を予想
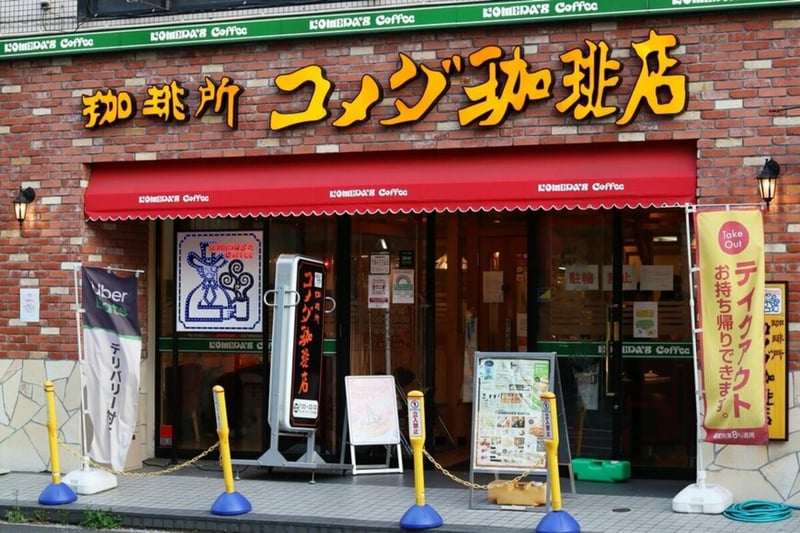
「コメダ珈琲店」を展開するコメダホールディングス<3543>は14日、2027年2月期の中間決算(2026年3月1日~8月31日)を発表しました。
売上収益、営業利益、中間利益はいずれも前年同期を上回り、通期の業績予想は4月8日に公表した数値から変更していません。
同社の利益の大半を生み出しているのは国内事業で、その売上収益の約4分の3を占めるのがFC加盟店向けの「卸売」です。
月次で公表しているFC向け卸売の既存店売上高前年比は、6・7月に100%を下回った後、加盟店向けの卸価格改定を実施した8月以降は前年を上回っています。
それでは、中間決算の中身と、コメダの稼ぎ方を見ていきましょう。
中間期は増収増益、利益の大半は国内事業、売上の柱はFC向け卸売
14日に発表した2027年2月期中間決算(IFRS)は以下の通りです。
- 売上収益:307億6,500万円(前年同期比7.8%増)
- 営業利益:52億5,600万円(同11.9%増)
- 税引前中間利益:51億7,700万円(同11.1%増)
- 中間利益(親会社の 所有者に帰属、最終利益):35億3,500万円(同11.4%増)
営業利益率は17.1%(前年同期は16.5%)でした。
通期予想は据え置きで、営業利益の進捗率は51.5%と前期の中間期(49.9%)並みです。
ただし6~8月の3カ月間では、増収率が3.4%と第1四半期(12.7%)から鈍化しています。
稼ぎ頭は、セグメント利益の97%を占める国内事業(セグメント利益63億5,100万円、前年同期比14.2%増)です。
国内事業の売上の約4分の3は、FC加盟店へのパン・コーヒーなどの「卸売」が占め、残りは直営店売上や店舗開発収入などです。
季節商品やキャンペーンに加え、8月に実施した加盟店向け卸価格改定の効果もあり、中間期のFC向け卸売は既存店が前年比101.9%、全店が104.8%となりました。
海外事業は、コーヒー豆などの原材料価格高騰の影響で減益でした。
月次で見るFC向け卸売、6・7月の前年割れから8・9月はプラスに
コメダは毎月、国内のFC向け卸売売上の前年比を公表しています。
2027年2月期の既存店(出店後19カ月以上経過した店舗)の推移は以下の通りです(カッコ内は全店)。
- 3月:114.9%(117.9%)
- 4月:101.4%(103.7%)
- 5月:106.2%(108.9%)
- 6月:94.6%(97.3%)
- 7月:91.2%(94.2%)
- 8月:105.0%(108.8%)
- 9月:104.3%(108.4%)
※同社の月次開示より。いずれも速報値
既存店は6月に94.6%、7月に91.2%と2カ月続けて前年を下回りました。
同社の月次によると、6月は前年より休日が1日少なかったことや、雨が多く気温が低かった天候、台風の接近・上陸が響きました。
7月は、前年同月(2025年7月)に実施したポケモンキャンペーンが好調だった反動を受けています。
前期の7月は既存店が125.9%と大きく伸びた月でした。なお、今期のポケモンキャンペーンは2026年3月から実施しています。
その後、8月は既存店105.0%、9月は104.3%と前年を上回りました。3~9月の累計では既存店102.2%、全店105.3%です。
ただし、この前年比は卸売の金額ベースの数字です。
8月には包材や一部の消耗品を対象に加盟店向けの卸価格改定を実施しており、同社は中間期の既存店の伸びにこの改定の効果があったと説明しています。
株主優待は「KOMECA」、配当予想は年62円
コメダホールディングスは、株主優待としてプリペイドカード「KOMECA」を贈呈しています。
通常の株主優待(100株以上の全株主)
- 基準日:毎年8月末日・2月末日の年2回
- 内容:1回あたり1,000円分を「KOMECA」にチャージ(年間2,000円分)
長期保有株主優待(従来から実施している制度)
- 対象:2月末日時点で3年以上継続保有(2月末・8月末の株主名簿に同一株主番号で7回以上連続して記載)し、かつ2月末日時点で300株以上を保有する株主
- 内容:2月末日基準で、通常の優待に追加して1,000円分をチャージ
チャージされるタイミングは基準日から数カ月後で、8月末日基準分は12月1日、2月末日基準分は6月1日です。
新規株主には、8月末日基準分は11月下旬、2月末日基準分は5月中旬にKOMECAが送付されます。
継続保有している株主(株主番号が同一の方)にはカードは送られず、最後に送付されたKOMECAに自動でチャージされます。
KOMECAは利用可能な店舗で使えますが、一部使えない店舗があります。
次回の基準日は2027年2月末日です。
株式の受け渡しが基準日に間に合う最後の営業日は2月26日、権利付き最終日は2月24日、権利落ち日は2月25日となります。
日程は証券会社などで必ず確認してください。優待の内容や条件は変更される可能性があるため、公式サイトを確認してください。
配当は、中間配当が1株31円(前年同期は30円)で、11月25日から支払いが始まります。
期末配当の予想も31円で、年間では62円(前期は60円)の予定です。100株を保有した場合、配当(年6,200円)と優待(年2,000円分)を合わせて年8,200円分を受け取れる計算です(税金は考慮していません)。
コメダホールディングスの10月20日の株価
20日は2,950円(前日比:+22円、+0.75%)で取引を終えました。
- PER(会社予想):19.46倍
- PBR(実績):2.58倍
- 配当利回り(会社予想):2.10%
※PERは1株当たり当期利益の会社予想151.63円、配当利回りは年間配当予想62円、PBRは中間期末の1株当たり親会社所有者帰属持分1,145.16円(記者算出)をもとに算出
10月20日の終値2,950円は、年初来高値3,170円(4月17日)と年初来安値2,672円(6月4日)のほぼ中間の水準です。
コメダHDの年間チャート
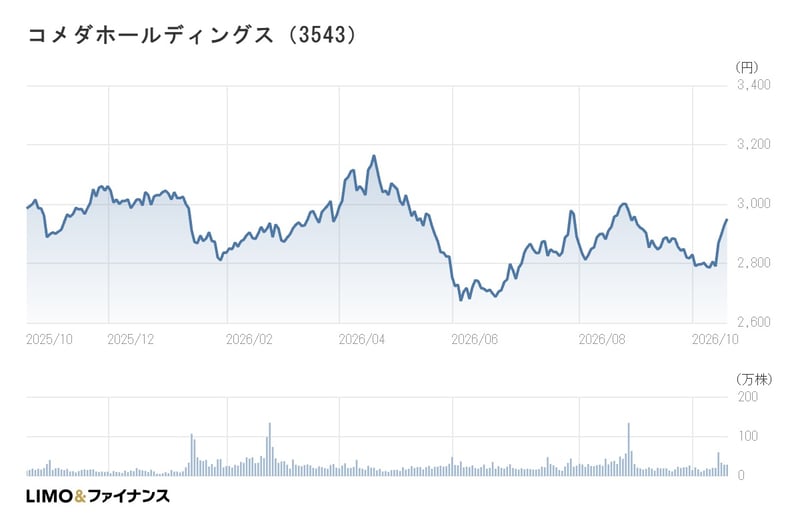
出所:LIMO&ファイナンス
記者コメント
コメダホールディングスの中間決算は増収増益で、営業利益の進捗率も前期とほぼ同じペースでした。
利益のほとんどを国内事業が稼ぎ、その売上の中心がFC加盟店へのパンやコーヒーなどの卸売であるという構造は、今回の数字からもはっきり読み取れます。
一方で、6~8月の3カ月間に限ると増収率は3.4%にとどまり、月次でも6・7月は既存店が前年を下回りました。
8・9月は既存店が前年を上回りましたが、月次は金額ベースで数量の内訳は開示されていないため、価格改定による押し上げだけでなく来店客の動きが伴っているかは、今後の月次などで確認しておきたいところです。
海外事業は増収ながら原材料価格の高騰で減益となっており、コーヒー豆などの価格動向も引き続き注目点になりそうです。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

LIMO&ファイナンス編集部記者
フィスコなどの金融専門誌出身。10年以上にわたり日経QUICKやブルームバーグ等で機関投資家向けの債券市場記事を執筆。企業調査レポートや決算などIR情報の発信に精通し、現在は経済メディア『LIMO』編集部で記事を執筆。
関連タグ
あなたにおすすめ関連記事
石津 大希
イズミダイズム