

この記事はここがポイント
- ゼンショーHD利益は57.5%増、柱はすき家から寿司事業へ移行。
- 株価1割強上昇に留まり、営業利益25.2%増の伸びに未達。
- 優待券効果は、利益重心が海外寿司事業へ移行で減退傾向。
ゼンショーと聞けば、まず「すき家」の牛丼を思い浮かべる人が多いだろう。
だがゼンショーホールディングス<7550>の利益の中身を分けてみると、主役はすでに入れ替わりつつある。
株主優待として、グループの店舗で使えるお食事ご優待券の贈呈を行っている会社でもある。
業績が大きく伸びるなか、株価はそれに見合う動きをしてきたのか。事業の数字と優待の意味から確かめてみたい。
※本記事中の株価は、過去の株式分割の影響を調整した値を使用しています。
春に水準を切り下げ、夏に戻した株価
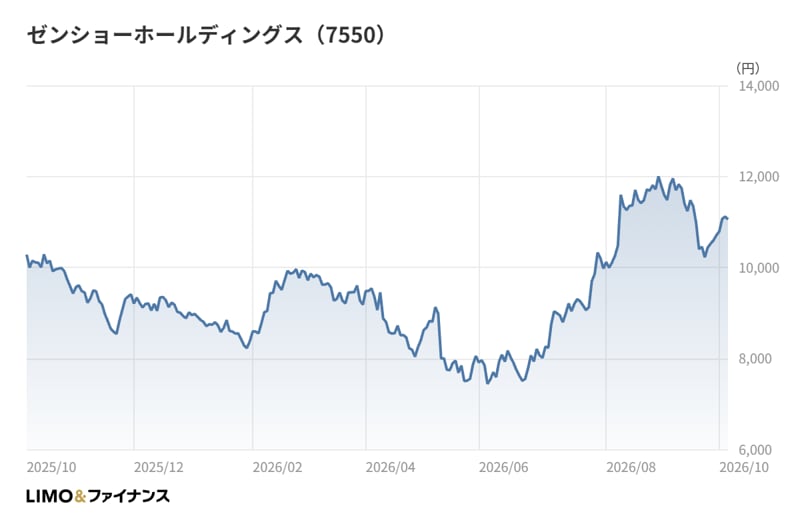
2025年10月末の終値は9,605円だった。11月末に9,406円、12月末に8,975円、2026年1月末に8,377円と、少しずつ水準を切り下げた。
2月末には9,929円まで戻したものの、続かない。3月末に9,178円、4月末に8,623円と下げ、5月末には8,052円と昨秋以降の月末終値で最も低い水準になった。
流れが変わったのは夏だ。7月末に9,974円、8月末には11,790円まで上昇し、昨秋以降の月末終値で最も高い水準をつけた。9月末は10,705円とやや押し戻され、2026年10月時点の終値は11,115円となっている。
起点の2025年10月末と比べると、9月末時点で1割強の上昇だ。5月末から8月末にかけての3か月では、4割を超える上昇になった計算だ。
8月末の上昇は、1Q決算と通期予想の修正の時期と重なる。決算を受けて見方が変わった可能性は高いが、それで業績の伸びに株価が追いついたのかは、もう少し丁寧に見る必要がある。
1Qは営業利益+57.5%、通期の利益予想も上方修正
2026年3月期通期の売上高は1兆2,640億円(前期比+11.2%)、営業利益は814億円(同+8.4%)、親会社株主に帰属する当期純利益は458億円(同+16.6%)だった。当期純利益は過去最高を更新している。
会社の説明によると、既存店売上高の前年比は「グローバルすき家」が104.3%、「グローバルはま寿司」が115.5%、「レストラン」が109.8%と、主要な業態がそろって前年を上回った。
勢いは2027年3月期1Qでさらに強まった。売上高は3,248億円(前年同期比+16.8%)、営業利益は248億円(同+57.5%)、親会社株主に帰属する四半期純利益は151億円(同+89.2%)だ。
既存店売上高の前年比は、すき家が112.9%、はま寿司が109.8%と高い伸びを示した。一方で会社は、原材料価格の変動に加え、人件費をはじめとする各種費用の増加が事業運営に影響したとも説明している。1Q末の店舗数は366店舗の出店と191店舗の退店を経て、1万5,122店舗となった。
通期の会社予想は1Qと同時に修正された。売上高は1兆4,020億円(前期比+15.6%)と期初の1兆4,240億円から引き下げた一方、営業利益は1,020億円(同+25.2%)と期初の920億円から、当期純利益は540億円(同+17.9%)と500億円から引き上げた。
売上の見通しを下げながら利益の見通しを上げた修正は、量より採算を重視する方向への転換と読み取れる。1Qの営業利益の進捗率は24.3%で、計画に対して順調な出足だ。
稼ぎ頭はもう「すき家」ではない
ここに一般的なイメージと数字のズレがある。2026年3月期のセグメント別営業利益を並べると、最も多いのは海外のテイクアウト寿司事業を切り出したグローバル中食の273億円で、グローバルはま寿司の267億円が続く。
グローバルすき家は売上高3,144億円と最大級の規模を持ちながら、営業利益は93億円(▲62.0%)にとどまり、利益率は3.0%まで下がった。グローバル中食の利益率は12.3%、はま寿司は8.4%で、すき家の採算の低さが際立つ。
2027年3月期1Qでは、すき家の営業利益は23億円と前年同期から5倍強に回復した。それでも利益率は2.9%で、グローバル中食の17.8%、はま寿司の9.4%との差は大きい。1Qのはま寿司は営業利益88億円(+70.4%)、グローバル中食は85億円(+10.3%)と、2つの業態で全体の営業利益の7割を稼いでいる。
ほかの業態の利益は小さい。2026年3月期のレストランは営業利益129億円(+14.1%)と健闘したが、グローバルファストフードは33億円(▲7.3%)、小売は▲10億円の営業赤字だった。
1Qでもレストランは27億円(▲5.6%)、グローバルファストフードは6億円(▲32.3%)と、すき家とは逆に減益となった。多くの業態を抱えながら、利益の伸びを担う業態は限られている。裏を返せば、どの業態に資源を振り向けるかの選択が、今後の利益率を大きく左右する段階にある。
連結の営業利益率は2026年3月期で6.4%と、小売業の中央値3.6%を上回る。ROE(自己資本利益率)も15.8%と、業種中央値の7.4%の2倍を超える。その高い収益性を支えているのは、看板の牛丼よりも、寿司という別の柱だといえる。
株主優待は販促か、還元か
同社は株主優待として、グループの店舗で使えるお食事ご優待券の贈呈を行っている。現金の配当と違い、使い道が自社グループの店舗に限られるのが特徴だ。
この優待には二つの顔があると私は考える。一つは株主への還元としての顔。もう一つは、株主を顧客として店舗に呼び込む販促としての顔だ。優待券が使われるのは自社の店舗なので、株主が来店して追加で注文すれば、その分は売上として戻ってくる。
では、その販促の効き目はどの事業に届くのか。優待券が使えるのはグループの店舗、つまり株主が自ら足を運ぶ外食の売り場だ。足元で伸びる利益の柱のうち、はま寿司のような店舗型の業態とは接点を持ちやすい。
一方、最大の稼ぎ頭であるグローバル中食は海外のテイクアウト寿司事業で、株主が店舗で食事をする場面とは結びつきにくい。利益の重心が海外に移るほど、優待の販促としての効き目は会社全体の利益に対して相対的に薄まっていく構図だ。
だからといって、優待の意味が薄れるわけではない。個人株主との接点を持ち続けることは、店舗の固定客づくりにつながりうる。販促と還元のどちらの性格が強いかは、事業構成の変化とともに少しずつ移り変わっていくと考えられる。
なお、配当も2026年3月期は75円で、5期連続の増配となった。2027年3月期の配当予想は80円だ。優待と配当の両輪で個人株主に報いる姿勢は、業績の拡大局面でも崩れていない。
業績の伸びに株価は追いついたのか
最後に、タイトルの問いに戻りたい。2027年3月期の会社予想では営業利益が+25.2%伸びる計画だ。対して株価は、2025年10月末から9月末までで1割強の上昇にとどまる。
5月末から8月末の上昇は大きかったが、昨秋からの通算で見れば、利益の伸び率ほどには株価は動いていない。春先の下げは、すき家の利益率の低下が意識された可能性があり、1Qで回復の兆しが確認されたことで見方が戻ったとも読める。
ただし、株価が利益の伸びに見合っているかを、伸び率の比較だけで判断するのは早計だ。修正後の計画は採算重視へのかじ切りを前提としており、市場はその実現性を確かめようとしている段階と受け止められる。
自己資本比率は35.5%と小売業の中央値46.0%を下回り、2026年3月期の設備投資は1,164億円と営業キャッシュフローの1,011億円を上回った。出店投資を重ねる成長企業らしい財務で、利益の伸びとあわせて資金の回り方を見ていく必要がある。
筆者コメント
印象的なのは、看板と稼ぎ頭がずれていく速さだ。牛丼の会社という見え方のまま、利益の重心は寿司へ、そして海外へと移っている。
この変化は、株主優待の位置づけにも静かに影響を与えている。グループの店舗で使う優待券は、店舗型の外食が利益の中心だった頃には、販促と還元を同時にこなす効率のよい仕組みだった。海外の比重が増すほど、還元としての色合いが強まっていくはずだ。
もう一つ見ておきたいのは、売上の計画を下げて利益の計画を上げた判断だ。規模を追う経営から採算を磨く経営へ、軸足を移しつつある兆しとも読める。
株価を見るときは、すき家の利益率の戻り方と、海外の中食事業の伸びを一緒に追ってほしい。その二つの組み合わせが、優待を含めた株主への報い方の将来も左右していくだろう。
参考資料
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

オリックスなどの国内金融機関出身。日本株アナリストおよび財務アドバイザーとして決算分析や資金調達を主導。「日経CNBC」出演などメディアを通じた相場解説の実績も豊富。企業財務に精通し、現在はモニクルリサーチで金融ニュースの深掘り記事を発信。