

この記事はここがポイント
- セブン&アイHDの中間決算は営業利益11.5%増、国内減益も北米はガソリンで大幅増益
- 約4,000億円の自社株買いは、ソフトバンク等への第三者割当で実質約1,000億円
- 2月末基準で100株以上保有株主へ共通商品券贈呈、年間60円配当とPayPayとのID統合
セブン&アイ・ホールディングス<3382>が10月8日の大引け後に発表した2027年2月期中間期(2026年3月~8月)の決算は、営業利益が前年同期比11.5%増の2,322億8,000万円でした。
北米の7-Eleven, Inc.を中心とする海外コンビニエンスストア事業の営業利益が87.7%増の1,504億2,200万円となり、9.8%減益の国内コンビニエンスストア事業(1,098億9,900万円)を上回りました。
ただし、北米の増益の大半はガソリンによるものです。
国内では、セブン‐イレブン・ジャパンの既存店の客数が1.7%減り、第2四半期は2.5%減と減少幅が広がっています。
セブン&アイの中間期は営業利益11.5%増、第2四半期3カ月では減益
- 営業収益:5兆4,602億7,400万円(前年同期比2.8%減)
- 営業利益:2,322億8,000万円(同11.5%増)
- 経常利益:2,219億2,300万円(同19.0%増)
- 中間純利益:1,244億4,400万円(同2.2%増)
営業収益の減少は、2025年にセブン銀行とヨーク・ホールディングス傘下の子会社が連結から外れたためです。
この影響を調整した実質ベースでは、営業収益16.3%増、営業利益36.6%増となっています。
一方、第2四半期(6~8月)の3カ月だけを見ると、営業利益は1,272億4,100万円で前年同期比11.2%減でした(実質ベースでは3.6%増)。
通期予想は据え置きで、営業収益10兆4,300億円(前期比0.0%)、営業利益4,250億円(同0.5%増)、経常利益3,900億円(同3.3%増)、純利益2,780億円(同5.0%減)。営業利益の進捗率は54.6%で、前期の中間期(49.3%)を上回っています。
北米7-Eleven, Inc.の増益の9割超はガソリン
7-Eleven, Inc.のドルベースの営業利益は13億2,000万ドルで、前年同期から4億1,400万ドル(45.8%)増えました。
増益の内訳はガソリンが+3億9,800万ドル、商品等が+2,500万ドル、販管費が▲800万ドルです。
伸び率が大きく見えるのは、前年の第1四半期の営業利益が2億4,500万ドルと低かったためでもあります。
第2四半期3カ月に限ると15.1%増でした。
米国内既存店商品売上は中間期で0.6%増、第2四半期は0.1%減と横ばい圏です。
一方、オリジナル商品の拡充で商品荒利率は33.5%と0.3ポイント改善し、同社が成長の中核とする「7NOW」の総売上も15.6%増の5億5,000万ドルと伸びています。
国内は既存店の客数が1.7%減、先行投資で9.8%減益
国内コンビニエンスストア事業の営業利益は1,098億9,900万円(前年同期比9.8%減)でした。
第2四半期の3カ月に限ると576億6,400万円で、前年同期比14.3%減です。
セブン‐イレブン・ジャパンの既存店売上は中間期で1.1%増でしたが、客単価が2.8%上がった一方、客数は1.7%減っています。
同社は減益の理由として、店内調理設備や次世代店舗システムの導入に伴う先行投資と、物価上昇などによる販管費の増加を挙げています。
「4,000億円の自社株買い」の実質は約1,000億円
同社は2025年度から2030年度までの累計で2兆円の自己株式取得を計画しています。
2025年3月に公表した方針で、当時はカナダのアリマンタシォン・クシュタールから買収提案を受けていましたが、提案は同年7月に撤回されました。
セブン&アイはその後も、単独での価値創造の施策を続けるとしています。
8月3日には、ToSTNeT-3で約4,000億円(1億8,966万3,300株)を取得しました。
ただし8月17日には、7月31日に発表した資本業務提携に伴い、ソフトバンク、PayPay、三井住友カードの3社に計1億4,492万7,534株、約3,000億円の自己株式を第三者割当で処分しています(持株比率は各2.27%)。
差し引きのネット取得額は約1,000億円で、1株あたり利益を押し上げる効果もこの分にとどまります。
2025年度からの累計は7,000億円、2030年までの残りは1.3兆円です。
提携では、7iDのPayPay IDへの統合や、セブン‐イレブン店舗へのPayPayポイントとVポイントの導入などを進めます。
各社との販促は2026年度下期から、顧客ID統合は2027年度下期からの予定です。
配当は「累進配当」を掲げ、今期は年間60円(中間30円・期末30円)の予想です。
株主優待は2月末基準で共通商品券、イトーヨーカドーでも利用可能
毎年2月末日時点で100株以上を保有する株主に、共通商品券が進呈されます(同額の国連WFPへの寄付も選択可)。
保有株式数:継続保有3年未満:継続保有3年以上
- 100株以上:2,000円分:2,500円分
- 400株以上:2,500円分:3,000円分
- 700株以上:3,000円分:3,500円分
ヨーク・ホールディングス傘下の子会社が連結から外れた後も、10月9日時点の公式サイトでは、セブン‐イレブンのほかイトーヨーカドー、ヨークベニマル、デニーズ、ロフトなどが利用先に挙げられています(一部使えない店舗あり)。
100株なら配当6,000円と優待2,000円分で年8,000円相当。
9日終値1,991.5円で買うと必要資金は19万9,150円、合計の利回りは4.01%です(税金は考慮していません)。
株式を売って買い直したり、証券会社を変えたりすると継続保有期間がリセットされる可能性がある点に注意が必要です。
優待の内容や利用できる店舗は変更される可能性があるため、公式サイトを確認してください。
10月9日の終値で見たバリュエーション
決算発表後、最初の取引となった10月9日の終値は前日比+0.20%と、株価は決算に対して上昇で反応したものの、上げ幅は限定的でした
- PER(会社予想):16.34倍(1株あたり当期純利益予想121.90円)
- PBR(実績):1.22倍(中間期末の1株あたり純資産1,634.86円)
- 配当利回り(会社予想):3.01%(年間60円)
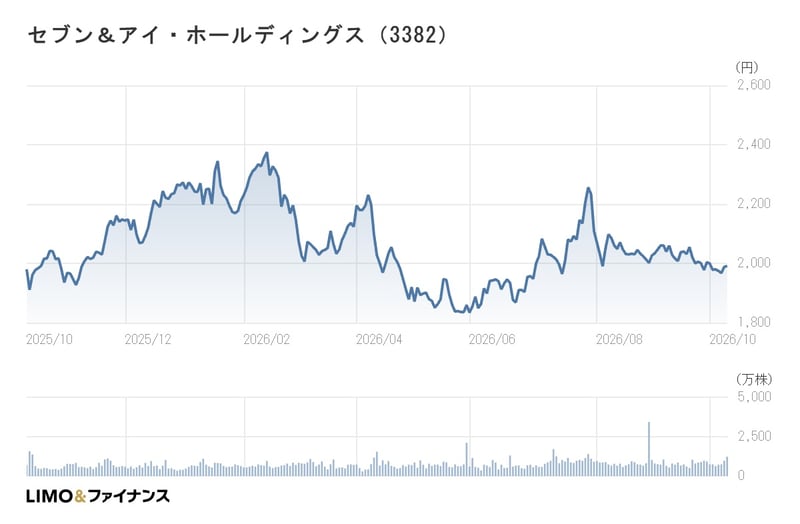
株価は年初来安値1,811円(6月1日)を約10%上回る一方、年初来高値2,417円(2月13日)からは約18%低い水準です。
中間決算を挟んでも、9月以降の2,000円前後の水準から大きくは動いていません。
セブン&アイ・ホールディングスの年間チャート
記者コメント

国内では、セブン‐イレブン・ジャパンの既存店売上が中間期で1.1%増と前年を上回りました。
ただ、伸びを支えたのは2.8%上がった客単価で、客数は1.7%減っています。
第2四半期に限ると客数は2.5%減と減少幅が広がり、前期(通期0.9%減)から減少が続いています。
減益について同社は、店内調理設備や次世代店舗システムの導入に伴う先行投資と、物価上昇などによる販管費の増加を挙げ、システム費用の増加影響は第4四半期で一巡するとしています。
ただ、国内の利益が戻るには、費用の一巡に加えて客数の持ち直しが欠かせません。
来年1月7日予定の第3四半期決算では、客数がプラスに戻るかどうかに注目したいところです。
海外は87.7%増益と見栄えのする数字ですが、北米の増益の大半はガソリンで、市況に左右される部分があります。
下期も同じペースが続くとは限らない点には注意が必要でしょう。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。


フィスコなどの金融専門誌出身。10年以上にわたり日経QUICKやブルームバーグ等で機関投資家向けの債券市場記事を執筆。企業調査レポートや決算などIR情報の発信に精通し、現在は経済メディア『LIMO』編集部で記事を執筆。