
企業・業績ニュース
ミネベアミツミの株価はなぜ下落した?好決算と保守的予想を読み解く
イズミダイズム

原価率の上昇と販管費比率の低下の内訳、長期保有で増える優待券の保有株数別条件も解説

首都圏600店舗体制に向けて新規出店を進め、「中華食堂日高屋」などを展開するハイデイ日高<7611>は、2日に2027年2月期の中間決算を発表しました。
売上高・利益はそろって中間期として3年連続の過去最高を更新し、同日には年間配当予想の増額修正も発表しています。
それでは、中間決算の中身から見ていきましょう。
10月2日に発表した2027年2月期中間期(2026年3月~8月)の業績は以下の通りです。
いずれも中間期として3年連続で過去最高額を更新しました。
7月度の売上高は単月ベースでも過去最高となり、各月の売上高は42カ月連続、来店客数は35カ月連続で同月として最高を記録しています。
4月10日に公表した通期予想は据え置かれており、売上高670億円(前期比7.6%増)、営業利益68億円(同3.3%増)、経常利益68億円(同3.2%増)、当期純利益45億円(同4.9%減)です。
中間期時点の進捗率は、売上高で50.8%、営業利益で59.8%、中間純利益で61.6%となりました。
前期(2026年2月期)は、通期の営業利益65億8,400万円のうち上期が36億6,300万円で、約56%を上期で稼いでいました。
今期の通期予想から逆算すると、下期の営業利益は27億3,300万円となり、前期下期の29億2,100万円を下回る計画です。
原価面の見通しについて、同社は決算短信で、豚肉・小麦粉・野菜など一部の食材価格は上昇しているものの、米価格は足元で下落傾向にあり、原価率には落ち着きがみられるとしています。
ハイデイ日高は飲食店チェーン関連事業の単一セグメントのため、セグメント別の開示はありません。
そこで業態別の売上高を見ると、中間期の売上高のうち「日高屋」(「中華食堂日高屋」「来来軒」「らーめん日高」を含む)が323億3,978万円で、構成比は94.9%を占めます。
8月末の直営店舗数は476店で、うち「日高屋」が444店、「焼鳥日高」(「大衆酒場日高」を含む)が28店、その他業態等が4店です。
「日高屋」を中心とした成長を読み解くカギは、既存店の数字です。
月次の売上高速報によると、上期(3月~8月)の既存店売上高は前年同期比105.1%で、その内訳は客数が102.6%、客単価が102.5%でした。
3月から8月まで、既存店の客数は毎月前年を上回っています。
同社では、増収の要因として、新店の売上が好調であること、既存店の来店客数の持続的な伸長、各種ポイントやキャッシュレス関連のキャンペーン、営業時間の延長などを挙げています。
7月から初めて実施した「ニラレバ炒めキャンペーン」では、同商品の注文数が前年の1.5倍を超えたとしています。
利益面に目を移すと、売上高に対する原価の比率は前年同期より上がっています。
米価格が7月まで高水準だったことや、豚肉・小麦粉・長ネギなど一部の食材価格の上昇により、原価率は31.2%(前年同期は30.3%)に上がりました。
一方、販売費及び一般管理費の対売上高比は56.8%(前年同期は57.8%)に下がりました。
正社員のベースアップやフレンド社員の増員・時給アップに伴う人件費、店舗消耗品費や水道光熱費などの金額は増えていますが、売上高の伸びがそれを上回ったため、売上高に対する比率は低下しています。
原価率が0.9ポイント上がり、販管費比率が1.0ポイント下がった結果、営業利益は11.0%増と売上高の伸び(10.8%)をわずかに上回りました。
出店面では、上期に7店を新規出店し、3店を退店しました。新店は東京都1店、茨城県2店、栃木県2店、群馬県2店で、7店のうち6店がロードサイド店舗です。
今後も出店余地の大きい北関東エリアへの拡大を予定しており、第3四半期中に3店の新規出店を計画しています。
決算と同じ10月2日に発表された9月度の売上高速報では、既存店売上高は前年同月比102.2%と前年を上回った一方、客数は99.8%と前年を下回りました。
客単価は102.4%で、9月の既存店売上高の伸びは客単価の上昇によるものです。
全店ベースの売上高は104.8%でした。上期は毎月前年を上回っていた既存店の客数が、下期の初月に100%を割り込んだことになります。
ハイデイ日高は2日の決算発表と同時に、8月31日を基準日とする中間配当を1株あたり28円とすることを決めました。
4月10日時点の予想26円から2円の増配で、前期の中間配当23円も上回ります。効力発生日は11月6日です。
あわせて期末配当予想も26円から28円へ2円引き上げ、年間配当予想は52円から56円となりました。
前期の年間配当は52円(中間23円、期末29円)だったため、修正後の予想は前期から4円の増配となります。
同社は、長期的かつ安定した配当を実施しつつ、新規出店などの設備投資や不慮の事業リスクに備えて一定の内部留保を確保する方針を掲げており、今回の増配はこの方針と足元の業績動向を踏まえたものとしています。
5日には、自己株式立会外買付取引(ToSTNeT-3)で自己株式117万8,000株(取得価額の総額34億9,983万8,000円)を取得しました。
この取得に際して代表取締役会長の神田正氏が保有株式の一部を売却したため、神田氏は同日付で主要株主・筆頭株主ではなくなりました。
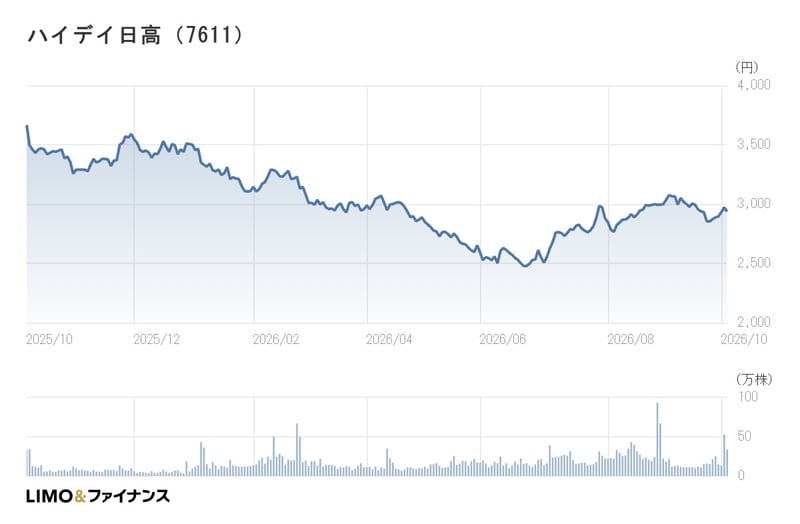
決算は10月2日の取引時間中、15時に発表されました。同日は一時3,055円まで上昇し、終値は前日比+40円(+1.36%)の2,971円でした。
売買高は52万4,200株で、前営業日(13万5,600株)の約3.9倍に膨らんでいます。
2,936円(前日比:▲35円、▲1.18%)
自己株式の取得が行われた10月5日は、2,980円で寄り付いた後、2,906円まで下げる場面があり、終値は2,936円でした。
5日の終値をもとにした主な指標は以下の通りです。
増額修正後の年間配当予想56円にもとづく配当利回りは1.91%です。
100株を保有する場合、年間の配当予想は5,600円(税引き前)となり、これに年2回、計2,000円分の株主ご優待券(またはおこめ券)が加わります。
ハイデイ日高の株主優待は、2月末と8月末の株主に、株主ご優待券(またはおこめ券)を年2回贈呈する制度です。
8月末分は保有期間にかかわらず以下の内容です。
保有株数:8月末の優待内容
2月末分には長期保有優待制度があり、500株以上を3年以上継続して保有している場合に贈呈額が増えます。
保有株数:継続保有3年未満:継続保有3年以上
長期保有優待の対象は、2月末と8月末の株主名簿に、同じ区分の株数を「同一株主番号」で連続7回以上記載・記録された株主です。
継続保有中に買い増して区分が変わった場合、新しい区分での継続保有期間は3年未満として扱われる点に注意が必要です。
100株保有の場合、年2回で計2,000円分の優待券を受け取れます。「日高屋」を日ごろから利用している人にとっては、食事代の一部に充てられる実用的な優待といえるでしょう。
外食をあまりしない人は、おこめ券を選ぶこともできます。
8月末分の権利はすでに確定しているため、これから株式を購入する場合、次の対象は2027年2月末の株主となります(権利付き最終日は2月24日の見込み。証券会社などで必ず確認してください)。
また、株主優待の内容は変更される可能性があるため、公式サイトを確認してください。
ハイデイ日高の中間決算は、上期の既存店で客数と客単価がそろって伸び、原価率の上昇を販管費比率の低下が上回る形で増益となりました。
年間配当予想も52円から56円へ引き上げています。
一方で、9月度の既存店客数は99.8%と、上期には見られなかった前年割れとなり、9月の既存店売上高の伸びは客単価の上昇によるものでした。
通期予想は据え置かれ、計画上の下期営業利益は前期下期を下回る水準です。
今後は、10月以降の月次で既存店の客数が再び前年を上回るかどうかが、下期の業績を見るうえでのポイントになりそうです。

 LIMO&ファイナンス編集部記者
フィスコなどの金融専門誌出身。10年以上にわたり日経QUICKやブルームバーグ等で機関投資家向けの債券市場記事を執筆。企業調査レポートや決算などIR情報の発信に精通し、現在は経済メディア『LIMO』編集部で記事を執筆。