


イズミダイズム

この記事はここがポイント
- 半導体製造装置などの関連株は、設備投資の「額」ではなく「伸び率」の変化に先回りして動く
- 木村氏の試算では、ハイパースケーラー4社の2026年の設備投資は前年比+87%(約1.9倍)
- 2027年以降の設備投資について、各社は年間の金額を示していない
- 新規受注が今の水準で横ばいにとどまるシナリオでは、設備投資の伸び率は2026年が山になる
- 関連株の次の観測点は、ハイパースケーラーのクラウド事業の新規受注がさらに加速するかどうか
Alphabet、Meta、Amazon、Microsoftの巨大IT(ハイパースケーラー)4社によるデータセンター投資が急拡大するなか、半導体製造装置をはじめとする関連銘柄の株価は、設備投資の「絶対額」ではなく「伸び率の変化」に先回りして動きます。元機関投資家の木村敬子氏の試算によると、クラウド事業の新規受注が現在の高水準のまま横ばいで推移した場合、4社の設備投資の伸び率は2026年の前年比+87%をピークに鈍化する見通しです。
投資の額が増え続けていても成長ペースが落ちれば株価の上昇が難しくなる理由と、今後の関連株の動向を左右する「クラウド事業の新規受注」の観測ポイントを分かりやすく解説します。
設備投資の「額」が増えれば関連株は上がるのか
Alphabet、Meta、Amazon、Microsoftのハイパースケーラー(巨大なデータセンターを持ち、クラウドサービスを提供する大手IT企業)4社は、データセンターへの設備投資を急速に増やしています。4社合計の設備投資は2025年に3,580億ドルでした。
設備投資の額さえ増えていけば、半導体製造装置やデータセンターの関連株も順調に伸びていく。そう考えている人は少なくないはずです。
実は、関連株が反応するのは投資の「額」ではなく、「伸び率」の変化です。額が増え続けていても、増えるペースが落ちれば株価は上がりにくくなります。では、そのペースはこの先どうなるのでしょうか。この点について、元機関投資家の木村敬子氏が、データセンター関連株の見方を解説します。
木村氏は外資系証券会社のアナリストを経て、フィデリティのテクノロジーチームで半導体製造装置を担当し、その後GoogleでYouTube広告などの営業に携わりました。装置株を分析する側と、設備投資をする側の会社の両方に身を置いてきた経歴です。
世界の半導体製造装置の出荷額の伸び率と、装置株4社の株価の伸び率
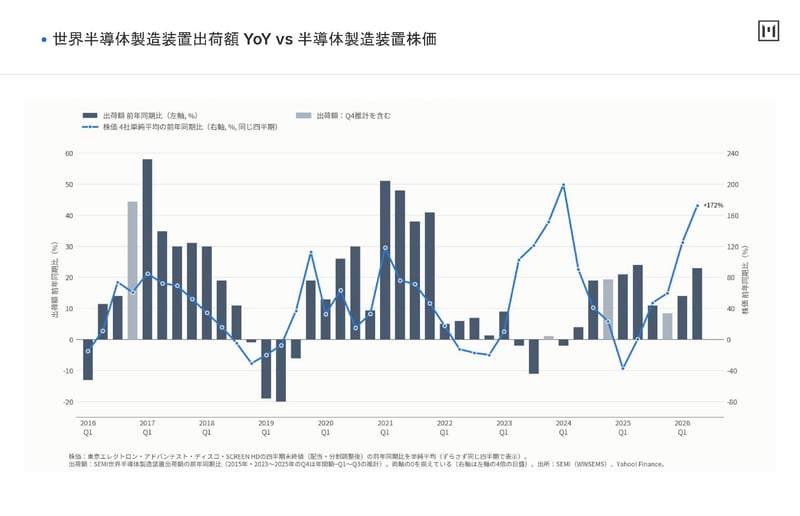
出所:木村敬子氏作成資料「イズミダイズム:ハイパースケーラー」(2026年9月)。元データはSEMI(世界半導体製造装置出荷統計)、Yahoo! Finance。株価は
半導体製造装置メーカーの売上に近い指標として、世界の半導体製造装置の出荷額があります。この出荷額の前年同期比(伸び率)と、日本の主要装置メーカー4社(東京エレクトロン、アドバンテスト、ディスコ、SCREEN HD)の株価の前年同期比の平均を比較すると、興味深い関係が見えてきます。
出荷額が前年割れのマイナスであっても、マイナス幅が縮小し始めると、株価はそれに先んじて上昇し始める傾向があります。逆に、出荷額自体は増えていても、その伸び率が鈍化してくると、株価は下がり始めます。どちらもいつもそうなるわけではなく、傾向です。
「出荷額もまだマイナスなんだけれどもマイナス幅が減ってきたなってなると、もう上がり始めるんです」
木村氏はこのように述べ、株価は絶対額ではなく変化に反応すると説明します。
「売上が伸びてるかいくらになってるかっていうよりも、伸びてるその伸び率が下がってるのか上がってるのかっていう伸び率の変化をさらに見るっていう、非常にトリッキーなところを見てましたね」
同じく元機関投資家の泉田良輔氏も「株は変化だ」と補足するように、機関投資家は常に「伸び率の変化」に先回りして動こうとしています。
ハイパースケーラーの設備投資と市場のミスマッチ
木村氏は、半導体製造装置や半導体の銘柄にとって、いま最も大きい需要の出どころはハイパースケーラーの設備投資だと見ています。データセンターへの投資のおよそ6割は半導体など計算機能側のハードウェアに、4割ほどが建屋に向かうと言われている、と木村氏は説明します。
ハイパースケーラー各社の設備投資の最新ガイダンス
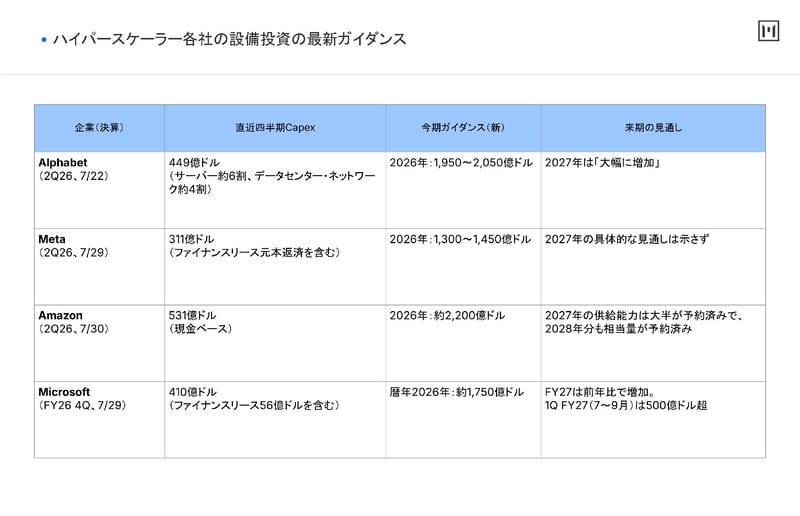
出所:木村敬子氏作成資料「イズミダイズム:ハイパースケーラー」(2026年9月)。元データは各社の決算開示(2026年7月発表分)
各社が発表した2026年の設備投資のガイダンス(会社が示す今年の見通し)を見ると、Alphabetが1,950〜2,050億ドル、Amazonが約2,200億ドル、Microsoftが暦年で約1,750億ドル、Metaが1,300〜1,450億ドルです。
しかし、その先の見通しについては、Alphabetが2027年は「大幅に増加」、Microsoftが2027年6月期(2026年7月〜2027年6月)は「前年比で増加」と示唆しているものの、年間の具体的な金額は示されていません。木村氏は、市場は2026年までは株価に織り込めても(すでに株価に反映できても)、2027年については見方が分かれるところだと見ています。「大幅に増加」がいくらなのかによって、伸び率が鈍るのか加速するのかがまったく変わるためです。
ここで、企業と投資家の間に食い違いが生まれます。泉田氏は、その構図を次のように説明します。
「同じ額だけ増えていっても伸び率鈍化してるじゃん。でも企業からすると、いや同じ額だけ増やしてますよって言うわけですよ」
木村氏も、投資家は伸び率の加速を求めるので、投資の増える額そのものが年々大きくなっていかないと満足しないと話します。だからこそ機関投資家は、いまの設備投資ではなく将来の設備投資を予測し、伸び率がどこで鈍るかを見極めようとします。
受注残から読み解く設備投資の「山」
では、将来の設備投資の伸び率はどのように予測できるのでしょうか。木村氏は、ハイパースケーラーのクラウド事業の受注残(受注したものの、まだ売上になっていない金額)から設備投資を予測する1つのシナリオを提示しています。
各社クラウド事業の新規受注(十億ドル)
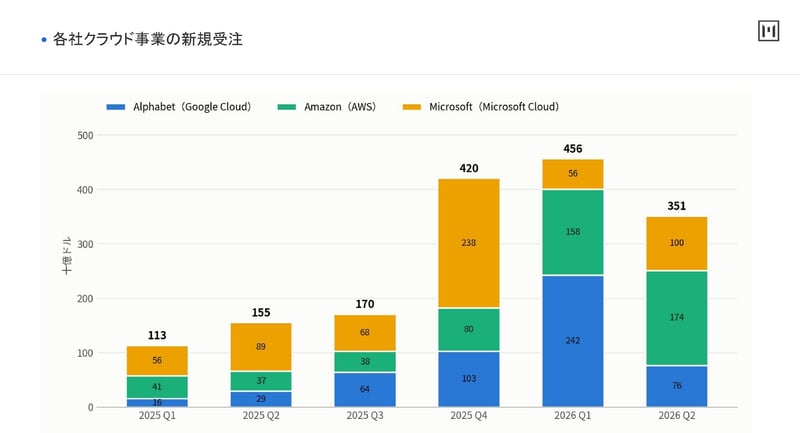
出所:木村敬子氏作成資料「イズミダイズム:ハイパースケーラー」(2026年9月)。新規受注は期末受注残−期首受注残+当期クラウド売上で逆算した値(為替・解約は考慮せず)。Alpha
Alphabet、Amazon、Microsoftのクラウド事業の受注残と売上から新規受注を逆算すると、2025年10〜12月期から新規受注が跳ね上がっていることが分かります。3社合計で1四半期あたり1,130〜1,700億ドルだった新規受注は、2025年10〜12月期以降、3,510〜4,560億ドルの水準にあります。木村氏によると、このころからOpenAIやAnthropicといった大規模言語モデルの開発会社が、競うようにデータセンターを押さえ始めたためです。
木村氏の試算は、「いまの新規受注の水準が横ばいで続く」「受注から想定される売上の増加に必要な追加の設備投資の水準は一定」と置いたシナリオです。
この試算では、4社合計の設備投資は2026年に6,690億ドル(リース契約で調達した設備の分を除く)となり、前年の約1.9倍(+87%)に加速します。木村氏は、市場はここまでをすでに織り込んだと見ています。
しかし、新規受注が今の水準のまま横ばいであれば、それに対応するために必要な設備投資もいずれ一定の水準に落ち着いていきます。
「受注が一定するっていうことは、そこに必要な設備投資も一定のところに落ち着いていくんです。なので実は、受注も新規がぐんぐん伸びていかないと設備投資もぐんぐん伸びないってことになっちゃうんです」
ハイパースケーラー4社合計の設備投資の伸び率
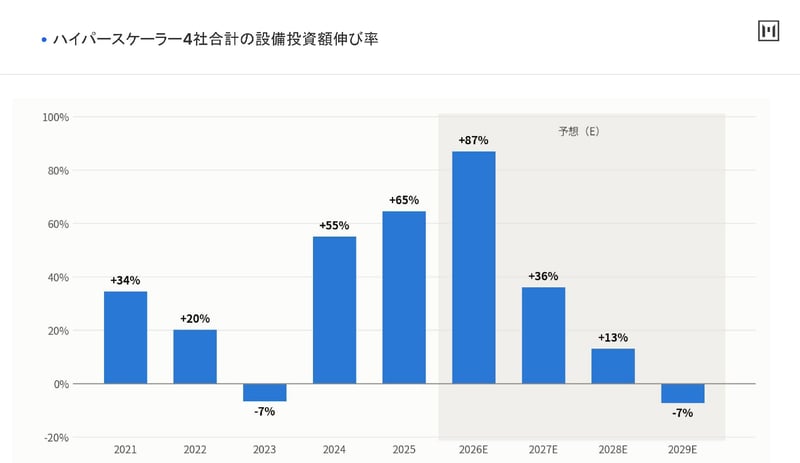
出所:木村敬子氏作成資料「イズミダイズム:ハイパースケーラー」(2026年9月)。2026年以降は木村氏の試算(新規受注がいまの水準で続く前提)。設備投
このシナリオに従えば、設備投資の伸び率は2026年の+87%をピークに、2027年は+36%、2028年は+13%、2029年は−7%へと低下していく試算となります。木村氏は、「今の受注が加速しない限りは」伸び率は2026年が山になると見ています。
「スーパーサイクル」でも競争は行き過ぎる
設備投資の伸び率が落ちれば、絶対額が増え続けていても、関連銘柄の株価は上がりにくくなります。さらに泉田氏は、AIの開発競争が落ち着きを見せる可能性についても言及します。
「みんな『落ち着いていこうや』みたいな話になった時に、やっぱり絶対額が増えてるかもしれないけどこうやって変化率が落ちてくるっていう風になると、やっぱり株価上がりにくくなる」
聞き手からは、今回はスーパーサイクルなのではないかという問いも出ました。木村氏は、何十年という単位で見ればスーパーサイクルなのだろうとしつつ、リーマン・ショック後の底打ちの時期にも同じ話があり、そこから今に至るまで長い時間がかかったと振り返ります。そのうえで、最先端の技術では競争の行き過ぎが繰り返されてきたと話します。
「だいたい競争行き過ぎますよね。半導体とか最先端テクノロジーって、いけいけいけドンみたいなのがしょっちゅう起こるんですよ」
泉田氏も「スーパーサイクル来たか」という声はバブルの合図だと付け加えます。
関連株で次に見るのは「新規受注」の勢い
関連株を見るうえで大事なのは、設備投資が増えるかどうかではなく、増えるペースがどうなるかです。木村氏の試算では、2026年の+87%という伸びを保つには、新規受注がいまの水準からさらに加速する必要があります。3社合計の新規受注は、直近の2026年4〜6月期で3,510億ドルでした。
次に見るべきは、各社が発表する2026年7〜9月期の数字で、この新規受注が加速しているかどうかです。いまの水準で横ばいなら、木村氏の試算どおり設備投資の伸び率は2026年を山に鈍っていくと考えられます。加速していれば、2027年以降の伸び率の見通しは上に向かって書き換わります。
注意点もあります。1つは、各社がすでに2026年のガイダンスを出していることです。木村氏は、万が一実際の設備投資がこの金額に届かなければ、生成AI関連銘柄が売られる可能性があると指摘します。もう1つは、この試算そのものの前提です。新規受注は受注残と売上から逆算した値で、為替や解約は考慮しておらず、Alphabetの2026年1〜3月期は開示範囲の変更による押し上げを含みます。試算は「受注が横ばいで続く」という1つのシナリオであり、会社の予想ではありません。
参考資料
- 木村敬子氏作成「イズミダイズム:ハイパースケーラー」(2026年9月)
- SEMI「世界半導体製造装置出荷統計(WWSEMS)」
- Alphabet Inc. 決算開示資料
- Meta Platforms, Inc. 決算開示資料
- Amazon.com, Inc. 決算開示資料
- Microsoft Corporation 決算開示資料
- YouTubeチャンネル「イズミダイズム」
※リンクは記事作成時点のものです。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。


「イズミダイズム」はモニクルグループが運営する金融・経済YouTubeチャンネルです。フィデリティ投信や日本生命出身の元機関投資家の泉田良輔が、プロの視点から経済ニュースの裏側や資産形成のトピックを論理的に解説します。
監修者
この著者の記事一覧
LIMO&ファイナンス編集部 編集長
株式会社モニクルリサーチ代表取締役。日本証券アナリスト協会認定アナリスト(CMA)。元機関投資家。フィデリティ投信や日本生命で日本株式や米国株式の証券アナリストやファンドマネージャーとして勤務。東京科学大学大学院非常勤講師。
関連タグ
あなたにおすすめ関連記事