

この記事はここがポイント
- キリン連結利益の4割を医薬事業が占め、2026年12月期上期は事業利益80.7%増と好調。
- 酒類は売上4割強、医薬は2割だが、利益貢献は酒類に匹敵する現状。
- 医薬への投資集中、協和キリン議決権55.2%が株主帰属利益に与える影響。
「一番搾り」に「午後の紅茶」。キリンという名前から連想するのは、冷蔵庫に並ぶ缶や瓶だろう。
私自身、この会社の業績はビールの販売動向で決まるものだと考えていた。
ところがキリンホールディングス<2503>の事業別の利益を並べると、利益率で最も高いのはビールではなく医薬である。
昨秋から3割ほど上げた株価の裏側で、何が利益を押し上げているのかを確かめたい。
※本記事中の株価は、過去の株式分割の影響を調整した値を使用しています。
売上の2割で利益の4割を稼ぐ医薬事業
2025年12月期の売上収益(IFRS)は2兆4,334億円で前期比4.1%の増収、会社が重視する事業利益は2,518億円と19.3%の増益だった。事業利益は3年連続で過去最高を更新している。
事業別に分けると、主役の顔ぶれが一変する。酒類事業の売上収益は1兆753億円と全体の4割強を占めるが、事業利益は1,354億円で、売上収益に対する比率は12.6%にとどまる。
これに対して医薬事業は、売上収益4,965億円と全体の2割ほどの規模ながら、事業利益は1,023億円に達した。利益率は20.6%で、酒類を大きく上回る。
医薬の事業利益は、連結事業利益の4割に相当する。売上で見れば酒類の半分以下の事業が、利益では酒類に迫る存在感を持っているわけだ。
一般に酒類・飲料は景気に左右されにくいディフェンシブな事業と語られることが多い。しかしキリンの利益の伸びしろを左右しているのは、むしろ医薬という別の物差しで動く事業だと読み取れる。
医薬事業の正体は上場子会社の協和キリン
有価証券報告書によると、医薬事業は協和キリンを中心に、国内外で医薬品の製造・販売を行っている。協和キリンは東証プライム市場に上場する連結子会社で、キリンの議決権の所有割合は55.2%だ。
会社の説明によると、2025年12月期の医薬事業は、注力する疾患領域の製品である「Crysvita(クリースビータ)」と「Poteligeo(ポテリジオ)」の上市国・地域の拡大や市場浸透で着実に成長した。為替の影響や国内の薬価改定、前年のアジア・パシフィック地域の事業再編に伴う売上減少があったものの、全体では増収増益となった。
開発パイプラインでは、急性白血病の治療薬「ziftomenib(米国製品名:KOMZIFTI)」が米国で承認されたという。
投資の重心も医薬に寄る
2025年12月期の設備投資額は、医薬が936億円と酒類の505億円を大きく上回った。セグメント資産も医薬は1兆566億円に上り、酒類の1兆4,335億円に次ぐ規模である。
会社によると、医薬のセグメント資産の増加は、販売権や営業債権の増加によるものだ。工場建設や開発品の導入など、将来の成長に向けた投資が医薬に集まっている姿がうかがえる。
「55.2%」が意味すること
ここで押さえておきたいのが資本関係だ。
連結決算では、協和キリンの売上収益も事業利益も全額がキリンの数字に取り込まれる。しかし議決権の所有割合が55.2%である以上、協和キリンが稼いだ利益のすべてがキリンの株主に帰属するわけではない。
実際、2025年12月期末の連結の非支配持分は3,081億円ある。セグメント表の上では医薬が利益の4割を稼いでいても、キリンの株主の取り分として見ると、その厚みは一段割り引いて考える必要がある。
医薬の好調を語るときに、この点は見落とされやすい。事業利益の構成比と株主に帰属する利益の構成比を、混同しないように気をつけたい。
2026年12月期上期は医薬が酒類に並んだ
足元の決算では、医薬の存在感がさらに増している。
2026年12月期上期の売上収益は1兆2,178億円、親会社の所有者に帰属する当期利益は1,017億円だった。
セグメント別に見ると、医薬の売上収益は2,634億円と前年同期比14.3%増、事業利益は605億円と80.7%もの増益になった。利益率は23.0%に達している。
酒類も売上収益5,178億円(5.1%増)、事業利益620億円(16.8%増)と好調だったが、上期の事業利益で見ると、医薬は酒類とほぼ肩を並べた。
通期の会社予想は、売上収益2兆4,800億円(前期比1.9%増)、当期利益1,600億円(8.4%増)だ。1Q決算時点の当期利益予想1,560億円から引き上げられている。
医薬の利益は、新薬の承認や導入、開発費の計上時期で大きく振れやすい。上期の伸び率の高さだけで、この先も同じペースが続くと考えるのは早計だろう。
業界内での資本効率
2025年12月期のROE(自己資本利益率)は12.0%で、食料品業種の中央値6.8%を大きく上回った。会社が重要成果指標に掲げるROIC(投下資本利益率)も7.6%と、前年の4.1%から改善している。
ヘルスサイエンス事業が事業利益111億円と黒字に転じたことも、全体の底上げに効いた。会社は、ファンケルの通年寄与や協和発酵バイオの構造改革の早期実現を、その理由に挙げている。
5期で見ると最終利益の振れは大きい
過去5期を振り返ると、売上収益は2021年12月期の1兆8,215億円から2025年12月期の2兆4,334億円へと着実に積み上がってきた。
一方で、親会社の所有者に帰属する当期利益は、2023年12月期の1,126億円から2024年12月期には582億円へ落ち込み、2025年12月期に1,475億円へ急回復している。会社の説明では、2024年12月期には段階取得に係る差損や持分法による投資の減損損失を計上していた。
売上が右肩上がりでも、買収や事業再編に伴う一時的な損益で最終利益は大きく上下する。ビール会社という安定的なイメージとは裏腹に、ここ数年のキリンは事業ポートフォリオを組み替える過程にあり、その揺れが最終利益に表れてきたと読み取れる。
2026年12月期1Qも売上収益5,730億円(前年同期比5.0%増)、営業利益396億円(28.0%増)と好スタートだった。組み替えの効果が、ようやく利益の安定につながり始めた局面とも考えられる。
株価は医薬の伸びとともに水準を切り上げた
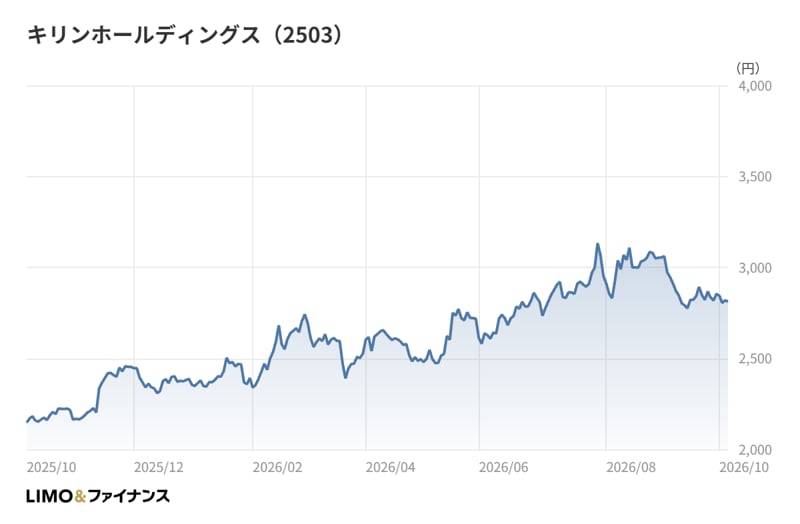
株価の推移を見ていこう。2025年10月末の終値は2,165円で、これが昨秋以降の月末終値で最も低い水準だった。
2026年2月末には2,707円まで上げ、3月末から4月末にかけて2,400円台まで押し戻される場面もあった。その後は再び上昇基調に戻り、8月末には3,054円と、昨秋以降の月末終値で最も高い水準をつけた。
9月末は2,854円と上げ幅の一部を吐き出し、2026年10月時点の終値は2,819円である。2025年10月末と比べると、9月末までで3割ほど高い水準にある。
この上昇を医薬の好調だけで説明することはできない。酒類の価格改定効果やヘルスサイエンスの黒字化、地合いや需給など、複数の要因が重なっていると考えるのが自然だ。
とはいえ、8月に月末終値が最も高くなった時期は、医薬の大幅増益を含む上期決算の時期と重なる。医薬の伸びが株価の追い風として意識された可能性は十分にある。
2026年12月期3Q累計決算の発表を前に、医薬の勢いが続いているか、そして酒類の利益がどこまでついてくるか。この二つの組み合わせを見ていきたい。
筆者コメント
キリンを「ビール会社」として見続けると、何を見誤るのだろうか。
私が気になるのは、利益の伸びを生む事業と、株主に帰属する利益の厚みが一致していない点だ。医薬は連結の数字を華やかに見せる一方で、その果実の一部は協和キリンの外部株主にも分配される。連結の見栄えと株主の取り分との差は、この会社に固有のねじれといえる。
それでもイメージがビールに寄るのは、消費者が日々手に取るのが酒類や飲料だからだろう。医薬の製品名を知る人は限られる。見える事業と稼ぐ事業がずれるとき、株価の材料も見えない側から出てきやすい。
酒類で稼ぐ安定したキャッシュを、医薬とヘルスサイエンスの成長に回す。その資本の流れがどこまで株主の取り分に変わっていくかを、決算ごとに追いかける姿勢をおすすめしたい。
参考資料
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

オリックスなどの国内金融機関出身。日本株アナリストおよび財務アドバイザーとして決算分析や資金調達を主導。「日経CNBC」出演などメディアを通じた相場解説の実績も豊富。企業財務に精通し、現在はモニクルリサーチで金融ニュースの深掘り記事を発信。