


この記事はここがポイント
- コマツは2026年3月期に営業利益率13.7%を維持したが、日立建機との差は3ポイント弱へ縮小の見込み
- コマツ株価は2026年3月期減益も昨秋から5割近く上昇、水準でなく予想の修正方向が意識された可能性
- 機械業種中央値8.3%に対し、コマツの営業利益率13.7%は上位層、予想では上位25%の境目に近づく傾向
減益決算のあとに株価が上がる。決算書だけを見ていると、この組み合わせはなかなか腑に落ちないものだ。
建設機械大手のコマツ<6301>は、2026年3月期に減益決算となった。
それでも株価は昨秋から大きく切り上がり、足元は昨秋以降で最も高い水準圏にある。
2027年3月期上期決算の発表を前に、同社の稼ぐ力がどこまで続くのかを、もう一社の建機大手と並べて確かめたい。
※本記事中の株価は、過去の株式分割の影響を調整した値を使用しています。
年明けに水準を切り上げ、夏以降に再加速した株価
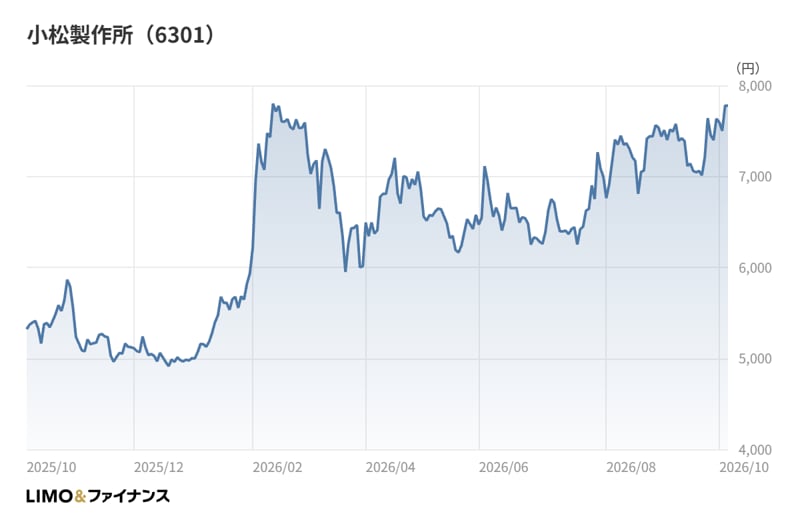
月末終値で株価の流れを追ってみる。2025年10月末の終値は5,166円で、11月末5,122円、12月末5,000円とほぼ横ばい圏で推移した。昨秋以降の月末終値では、12月末が最も低い。
流れが変わったのは年明けだ。1月末は5,929円へ上昇し、2月末には7,533円まで一気に切り上がった。12月末から数えれば、わずか2か月で5割を超える急伸である。
ただ、この勢いは続かなかった。3月末には6,013円へ急落し、2月の上げ幅の多くを吐き出した。4月末と5月末は6,500円台、6月末は6,282円と、6,000円台でのもみ合いが続いた。
夏場からは再び上向いた。7月末6,994円、8月末7,438円と水準を切り上げ、9月末は7,633円と、昨秋以降の月末終値で最も高い水準をつけた。昨秋から数えると5割近い上昇だ。
2026年10月時点の終値は7,777円で、9月末からさらに小幅に上乗せしている。2月の急伸と3月の急落を挟みつつ、全体としては右肩上がりの流れだったといえる。
減益決算でも上がった株価と、上向いた通期予想
株価の上昇とは対照的に、2026年3月期通期の業績は減益だった。売上高は4兆1,327億円と前期比+0.7%の微増にとどまり、営業利益は5,673億円で同▲13.7%、純利益は3,763億円で同▲14.4%だった。
営業利益率は13.7%となり、前期の16.0%から2.3ポイント下がった。売上がほぼ横ばいのなかで利益だけが減っているので、コスト増や採算の悪化が利益を削った構図と読める。
ただし見方を変えると、印象は少し違ってくる。3Q累計の段階で会社が示していた通期予想の営業利益は5,000億円だった。実績の5,673億円は、この予想を1割以上上回って着地している。
2027年3月期の期初予想は、営業利益5,080億円(前期比▲10.5%)と、さらに1割の減益を見込む慎重な内容だった。ところが1Q決算の時点では、営業利益の予想が5,550億円(同▲2.2%)へ引き上げられている。売上高の予想も4兆3,020億円(同+4.1%)と増収に転じた。
実際、1Qの売上高は1兆431億円で前年同期比+14.7%、営業利益は1,515億円で同+8.0%と増収増益だった。通期予想の営業利益に対する進捗率は27.3%で、4分の1をやや上回る。
株価が4月末と夏場に上向いたのは、通期実績が予想を上回った決算や、1Qでの予想引き上げと時期が重なる。業績の水準そのものより、「思ったほど悪くない」という修正の方向が意識された可能性がある。
ただし1Qの営業利益率は14.5%で、前年同期の15.4%を下回る。増収のわりに利益の伸びは控えめで、採算面の重さは残っているとみられる。
日立建機と並べると見える収益性の差
コマツの収益性を測るうえで、自然な比較相手は同じ建設機械大手の日立建機<6305>だろう。
日立建機の2026年3月期は、売上収益(IFRS)が1兆4,054億円で前期比+2.5%、調整後営業利益が1,329億円で同▲8.3%、親会社株主に帰属する当期利益が731億円で同▲10.1%だった。両社とも増収減益という点では同じ形をしている。
規模はコマツが日立建機の3倍近い。そこで絶対額ではなく比率で並べてみる。
営業利益率はコマツの13.7%に対し、日立建機は9.5%だ。会計基準が異なるため利益の定義は完全には揃わないが、4ポイント強の差がある。純利益率でもコマツの9.1%に対し日立建機は5.2%と、差の向きは変わらない。
ROE(自己資本利益率)もコマツの11.3%に対し、日立建機は8.6%だ。減益の年でも、コマツは日立建機より一段高い収益性を保っている。
差が生まれた構造と、縮まりつつある兆し
日立建機の減益要因について、会社は米国関税の影響や成長投資に伴うコスト増、地域・製品構成の悪化を挙げている。米州OEM事業やオセアニアでの販売減少も売上の重しになったという。一方、販売価格の引き上げは増益に効いた。
コマツも同じ時期に減益となっており、関税やコスト増といった外部環境の逆風は両社に共通していた可能性が高い。そのうえで利益率の差が残ったのは、価格決定力や製品・地域の構成の違いによるものと考えられる。
注目したいのは、足元で差が縮まる兆しがあることだ。日立建機の2027年3月期1Qは、売上収益が3,291億円(前年同期比+7.5%)と過去最高を記録し、調整後営業利益は344億円(同+55.7%)と大きく伸びた。
会社によると、物流費を中心としたコスト増はあったものの、部品・サービスの売上増や原価低減、販売価格の引き上げ、円安が利益を下支えした。1Qの調整後営業利益率は10.5%で、コマツの14.5%との差は4ポイント程度だ。
通期予想で比べると、差はさらに縮む。日立建機の営業利益予想は1,500億円(前期比+12.8%)、売上収益予想は1兆4,700億円で、予想ベースの営業利益率は10.2%になる。コマツの予想ベースは12.9%で、差は3ポイントを割り込む。
日立建機は中期経営計画「LANDCROS 2028」で、北米、中南米、マイニング、部品・サービスを4つの重点事業に掲げ、業界トップスリーの地位を中長期的に目指すとしている。追う側の意欲が、そのまま予想の数字に表れている形だ。
キャッシュで並べると差はほぼ消える
利益率の差をもう一歩掘るため、損益計算書ではなくキャッシュフローで2社を並べてみる。
2026年3月期の営業キャッシュフローは、コマツが4,489億円、日立建機が1,642億円だった。売上に対する比率に直すと、コマツは10.9%、日立建機は11.7%になる。営業利益率では4ポイント強あった差が、現金を稼ぐ力で見るとほぼ消え、わずかに日立建機が上回る。
日立建機について、会社は在庫の縮減などの取り組みで営業キャッシュフローとフリーキャッシュフローが前年度から増えたとしている。在庫を絞って現金に変えた効果が、比率を押し上げたと読める。
在庫の縮減は毎年繰り返せる性質のものではないため、この逆転をそのまま実力差の解消とみなすのは早計だろう。それでも、損益計算書の利益率だけで2社の優劣を決めつけないほうがよいことは、この数字が示している。
コマツ自身の過去5期を振り返ると、売上高は2022年3月期の2兆8,023億円から2026年3月期の4兆1,327億円へ、5割近く増えた。ROEは10.9%から14%台まで上がったあと、2026年3月期に11.3%へ戻っている。
規模を広げながら資本効率を高めてきた流れが、直近の1年で一度足踏みした形だ。利益率の差が縮むかどうかは、この足踏みが一時的なものかどうかとも重なってくる。
業種の物差しで見た2社の位置
2社だけを比べると、どうしても「コマツが上、日立建機が下」という優劣の話に落ちる。そこで機械業種の中央値を第三の物差しとして置く。
機械業種の営業利益率の中央値は8.3%、上位25%の境目は12.6%だ。コマツの13.7%は上位層の境目を上回り、日立建機の9.5%は中央値をやや上回る位置にある。
つまり日立建機も業種の中では十分に稼いでいる側で、コマツはさらにその上にいる。2社の差は「稼げる会社と稼げない会社」の差ではなく、上位の中での段差と捉えるほうが実態に近い。
ROEで見ても、業種の中央値7.8%に対し、日立建機の8.6%は中央値の少し上、コマツの11.3%は上位25%の境目である10.9%を上回る。
建機は景気や資源価格に振られやすい典型的な景気敏感業種と見られがちだ。しかし減益の年でも、コマツは業種の上位層の利益率を維持した。景気敏感株という一般的なイメージと、利益率の底堅さは同時に成り立っている。
ただし予想ベースで見ると、コマツの営業利益率は上位層の境目に近づいていく。上位を保てるかどうかが、2027年3月期の焦点の一つになりそうだ。
筆者コメント
コマツの収益性は、「圧倒的に高い」局面から「上位を守る」局面へと移りつつあるように見える。
減益の年でも業種の上位層に踏みとどまったのは、底力の表れだろう。一方で、追う日立建機は増益予想を掲げ、差は数字の上で少しずつ詰まっている。
ここで見落としたくないのは、株価が映していたのが利益の水準ではなく、修正の方向だったという点だ。減益決算でも、予想が上向けば株価は上がる。逆に言えば、利益率の差が縮む局面では、水準が高くても株価の追い風は弱まりうる。
まもなく発表される上期決算では、売上の伸びに対して利益率がどこまで戻るかに目を向けたい。増収のわりに利益率が上がらない状態が続くなら、2社の段差はさらに小さくなる。
コマツを見るときは、利益率の高さそのものより、その差が広がる方向にあるのか、縮む方向にあるのかを追う視点を持ってほしい。
参考資料
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

オリックスなどの国内金融機関出身。日本株アナリストおよび財務アドバイザーとして決算分析や資金調達を主導。「日経CNBC」出演などメディアを通じた相場解説の実績も豊富。企業財務に精通し、現在はモニクルリサーチで金融ニュースの深掘り記事を発信。