

石津 大希

この記事はここがポイント
- JX金属の2027年3月期営業利益予想は2,320億円への上方修正。
- ENEOSの持株比率は35.28%に低下し、親会社還元から成長投資への転換。
- 株価は2025年10月末から7割強高水準も、春以降上げ幅縮小、成長投資と還元が焦点。
親会社がいる上場企業と聞くと、経営の自由度に限りがある会社を思い浮かべる人もいるだろう。
JX金属<5016>も筆頭株主のENEOSが4割超を持つ会社だったが、ここ数か月で株主の顔ぶれが動き始めた。
業績は上方修正が続き、株価も昨秋から大きく水準を切り上げている。
この勢いは続くのか。決算の中身と、資本の組み替えの両面から確かめてみたい。
※本記事中の株価は、過去の株式分割の影響を調整した値を使用しています。
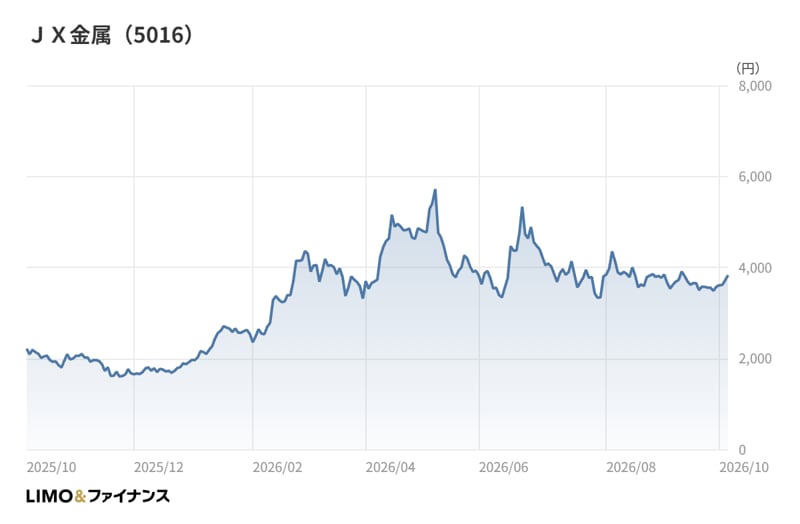
昨秋から大きく上げ、春以降は上げ幅を縮めた株価
出所:各種資料をもとに筆者作成
2025年10月末の終値は2,054円だった。11月末には1,669円まで下げ、昨秋以降の月末終値ではこれが最も低い水準となる。
そこからの上昇は急だった。2026年1月末に2,537円、2月末には4,159円と、3か月で2倍を大きく超える水準まで切り上がった。4月末には4,790円をつけ、昨秋以降の月末終値で最も高い水準となっている。
ただし、その後は上げ幅を少しずつ吐き出している。5月末は3,929円、6月末は4,398円と上下したあと、7月末3,797円、8月末3,772円、9月末3,575円と水準を切り下げた。2026年10月時点の終値は3,712円だ。
起点の2025年10月末と比べれば、9月末時点でも7割強高い。一方で4月末からは2割以上低い位置にあり、上昇の勢いには一服感も出ている。
株価が一服するなかでも、会社の業績予想は引き上げられてきた。そのギャップを読むために、まず決算から見ていきたい。
主力製品の増販と銅価が押し上げた2026年3月期
2026年3月期通期の売上収益(IFRS)は8,846億円(前期比+23.7%)、営業利益は1,749億円(同+55.5%)、親会社の所有者に帰属する当期利益は1,046億円(同+53.3%)だった。
会社の説明によると、円高による減収要因はあったものの、半導体用スパッタリングターゲット(半導体の製造工程で薄い膜をつくるための金属材料)や圧延銅箔といった主力製品の増販に加え、銅価の上昇が売上を押し上げた。
利益の流れも会社が示している。営業利益は前期から625億円増え、税引前利益は1,691億円となった。法人所得税費用403億円を差し引いた当期利益は1,287億円となった。
利益率の高さも目を引く。2026年3月期の営業利益率は19.8%で、非鉄金属業の中央値6.5%の3倍を超える。ROE(自己資本利益率)は15.6%と、業種中央値の9.0%を大きく上回る。
一般に非鉄金属は、銅や亜鉛の市況に業績が左右される市況産業とみられている。銅価の上昇が追い風になった点はその見方どおりだが、会社が増収要因の筆頭に挙げたのは半導体材料などの主力製品の増販だった。市況だけでは説明しきれない、製品の稼ぐ力が利益率を押し上げていると読み取れる。
1年で営業利益は1.5倍超、投資も研究開発も上積み
1年前と並べると、伸びの大きさが分かる。2025年3月期の売上収益は7,149億円、営業利益は1,124億円、当期利益は682億円だった。2026年3月期は売上収益が1,700億円近く増え、営業利益は1.5倍を超えた。
稼いだ利益の振り向け先も変わりつつある。2026年3月期の設備投資は779億円で、前期の638億円から2割強増えた。研究開発費も199億円と、前期の177億円から上積みしている。
半導体材料のような製品は、顧客の技術の進化に合わせて性能を磨き続けなければ、採用を維持しにくい分野と一般にいわれる。研究開発と設備への投資を増やしていることは、製品の稼ぐ力を保つための手当てと読み取れる。
なお、当期利益のうち241億円が非支配持分に帰属している点も押さえておきたい。グループ内に外部株主のいる子会社を抱え、連結の利益がすべて同社の株主に帰属するわけではない。株主にとっての取り分を見るときは、親会社の所有者に帰属する当期利益で考える必要がある。
1Qで通期予想を上方修正、進捗は3割半ば
2027年3月期1Qの売上収益は2,606億円、営業利益は814億円、親会社の所有者に帰属する四半期利益は530億円だった。
同じタイミングで、会社は通期業績予想を修正した。修正後の予想は売上収益1兆250億円(前期比+15.9%)、営業利益2,320億円(同+32.6%)、当期利益1,410億円(同+34.7%)。期初の予想は売上収益9,300億円、営業利益1,900億円、当期利益1,140億円で、営業利益は420億円の上積みとなる。
1Qの営業利益は、修正後の通期予想に対して35.1%の進捗にあたる。4分の1の期間で3分の1を超えており、引き上げた後の計画に対しても出足は速い。
2026年3月期の決算期中にも、会社は通期予想と配当予想を修正している。上方修正が続いていること自体が、需要の強さを会社が慎重に確かめながら計画を引き上げている姿と受け止められる。
ENEOSの持株比率低下と、資本の組み替え
ここで目を移したいのが株主構成だ。2026年3月期末の大株主上位をみると、筆頭はENEOSホールディングスで、持株比率は42.38%だった。2位以下は8.02%、2.51%と続き、ENEOSの存在感は圧倒的だった。
その構図が、2026年度に入って動いた。会社は5月に自己株式の取得と自己株式の公開買付けを公表し、あわせてユーロ円建ての転換社債(CB)の発行に関する説明資料も出した。6月には公開買付けの結果と自己株式の消却を開示している。
そして7月の大量保有報告書では、ENEOSの持株比率は35.28%に下がった。公開買付けと時期が重なることから、ENEOSが保有株の一部を手放し、会社がそれを引き取った可能性がある。
発行済株式数にも変化がある。2026年3月期末の9億2,846万株に対し、2027年3月期1Q時点では9億5,318万株に増えた。6月には株式交換に伴う端数処理の開示も出ており、株式交換による株式の発行が影響したと考えられる。
自社株を買いながら株式数は増え、資金の一部はCBで手当てする。一見ちぐはぐにも見えるが、親会社の持分を下げつつ、事業の拡大に必要な株式も使うという、資本構成の組み替えの途中にある姿と読むのが自然だろう。
高い収益性は続くのか
勢いが続くかを考えるうえで、還元とキャッシュフローの変化も押さえておきたい。2025年3月期の配当性向は149.0%と利益を上回る配当を出していたが、2026年3月期は27.4%へと大きく下がった。配当金の支払額も850億円から222億円に減っている。
親会社への厚い還元から、成長投資に資金を残す方針へ切り替わったと読み取れる。2026年3月期の営業キャッシュフローは1,075億円、投資キャッシュフローは▲772億円で、差し引きは300億円ほどのプラスだ。
一方、営業キャッシュフローは前期の2,154億円から半減した。在庫が積み上がった影響が考えられ、利益の伸びほどには現金が残っていない点は意識しておきたい。有利子負債も3,242億円あり、自己資本比率は48.3%と業種中央値の53.3%を下回る。
持続性を左右するのは、銅価のような外部要因よりも、半導体材料などの主力製品の需要がどこまで続くかだろう。会社の説明が示すとおり、増収の主役は製品の増販だった。その構図が崩れない限り、業種平均を大きく上回る利益率は簡単には失われないと考えられる。
筆者コメント
親会社の持分が下がることは、この会社にとって何を意味するのか。
一つは、経営の判断が親会社の都合から離れ、自社の成長に資金を振り向けやすくなることだ。配当性向の大きな切り替えは、その変化をすでに映しているようにみえる。
ただし、株主構成が変わる局面では、親会社の持分の行方や需給の変化が意識されやすい。業績の上方修正が続くのに株価が春から上げ幅を縮めているのは、こうした需給面の思惑が重なった可能性もある。
私が注目したいのは、資本の組み替えが一段落したあとに、会社が成長投資と還元のバランスをどう示すかだ。業績の勢いだけでなく、親会社から独り立ちしていく過程そのものを追うことが、この銘柄を読む近道になるだろう。
参考資料
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

アナリスト
株式会社モニクルリサーチ
オリックスなどの国内金融機関出身。日本株アナリストおよび財務アドバイザーとして決算分析や資金調達を主導。「日経CNBC」出演などメディアを通じた相場解説の実績も豊富。企業財務に精通し、現在はモニクルリサーチで金融ニュースの深掘り記事を発信。
関連タグ
あなたにおすすめ関連記事