

イズミダイズム
この記事はここがポイント
- バンダイナムコは2027年3月期1Qで、連結営業利益692億円中539億円をトイホビー事業が稼ぐ収益構造。
- トイホビー事業は大人向けガンプラやカード商材が牽引。IP軸戦略の中核として安定利益を創出。
- 株主をファンと位置づけ優待ポイントを贈呈。8月の株価急伸はトイホビー好調に連動した市場評価。
ゲームのタイトル画面に流れるロゴ。この会社を思い浮かべるとき、多くの人の頭にあるのはそんな場面ではないだろうか。
正直に言えば、私の中のバンダイナムコホールディングス<7832>像も、長らく「ゲームの会社」だった。
ところがセグメントの数字を並べると、利益の柱はゲームではなく、ガンプラやカード、カプセルトイが並ぶトイホビー事業である。
株主優待として株主優待ポイントを贈る同社の稼ぎ頭はどこにあり、株価はそれをどう映しているのか。
※本記事中の株価は、過去の株式分割の影響を調整した値を使用しています。
「ゲームの会社」の利益の3分の2はトイホビーが稼ぐ
2026年3月期の連結業績は、売上高1兆3,482億円(前期比8.6%増)、営業利益1,895億円(5.2%増)、親会社株主に帰属する当期純利益1,406億円(8.8%増)だった。
このうちトイホビー事業のセグメント利益は1,269億円で、前期比24.2%もの増益である。連結営業利益の3分の2に当たる規模だ。
一方、ゲームを担うデジタル事業のセグメント利益は566億円で、17.3%の減益だった。トイホビーはデジタルの2倍を超える利益を稼いでいる計算になる。
会社の説明によると、家庭用ゲームでは新作タイトルがワールドワイドでヒットした一方、前年同期とのタイトル編成の違いが業績に響いた。ゲームはヒットの有無で年ごとの振れが大きく、まさに水物感のある事業といえる。
同社は株主優待として株主優待ポイントの贈呈を行っており、複数の優待品から選べる形式だ。優待の存在も含めて「遊びの会社」という印象は強いが、その中でどの事業が利益を生んでいるかは、外からは意外と見えにくい。
トイホビーの中身は大人向けの「ハイターゲット」商品
では、トイホビー事業は何で稼いでいるのか。
有価証券報告書によると、2026年3月期のトイホビー事業は、関税の影響を一部受けたものの好調に推移した。会社が具体的に挙げたのは、ガンプラ(ガンダムシリーズのプラモデル)やコレクターズフィギュア、一番くじ(キャラクターくじ)といった、ハイターゲット(大人)層向けの商品である。
加えて、トレーディングカードゲームなどのカード商材、ガシャポン(カプセルトイ)、菓子・食品も、ラインナップや展開地域の拡大で業績に貢献した。「たまごっち」関連商品やシール商材のヒットもあったという。
ここで注目したいのは、主役が子ども向けの玩具ではなく、大人のファンだという点だ。
トイホビーという名前からは子どものおもちゃ売り場を連想しがちだが、会社の説明から見えるのは、可処分所得のある大人が繰り返し買うコレクション型の商品群である。単価もリピートも期待できる層を押さえていることが、高い利益の土台になっていると考えられる。
ガンダムはグループ横断で稼ぐIP
ガンダムシリーズは、トイホビーだけの資産ではない。
会社によると、新作映像作品「機動戦士Gundam GQuuuuuuX」のヒットや大阪・関西万博への出展でIP(キャラクターなどの知的財産)の話題が盛り上がり、各事業の商品・サービスを連動させるグループ横断展開で拡大につながった。デジタル事業でも、新作アプリ「SDガンダム ジージェネレーション エターナル」が好調だった。
映像で話題をつくり、ガンプラで収益化し、ゲームやアミューズメントでファンとの接点を広げる。一つのIPを複数の事業で回す「IP軸戦略」の中で、最も確実に利益へ変える役割を担っているのがトイホビーだと読み取れる。
直近1Qはトイホビーへの集中がさらに進んだ
2027年3月期1Qの連結業績は、売上高3,284億円、営業利益692億円だった。
セグメント別では、トイホビー事業の売上高が1,841億円と前年同期比30.3%増、セグメント利益は539億円と88.8%増だった。連結営業利益の8割近くに相当する。
デジタル事業は売上高が▲16.1%、セグメント利益は150億円で▲30.8%と落ち込んだ。トイホビーの好調がデジタルの減益を補って余りある構図が、より鮮明になった。
通期の会社予想は、売上高1兆3,500億円(前期比0.1%増)、営業利益1,850億円(▲2.4%)、当期純利益1,300億円(▲7.6%)と、慎重な水準に据え置かれている。1Qの営業利益は通期予想の37.4%に達しており、会社計画は保守的に見える。
ただし、ゲームの新作投入や玩具の季節性で四半期ごとの利益は大きく偏る。1Qの進捗だけで通期の上振れを決めつけないよう注意したい。
業界内での収益性は別格
2026年3月期の営業利益率は14.1%で、その他製品業種の中央値5.1%を大きく上回る。ROE(自己資本利益率)も17.0%と、業種中央値の6.8%の2倍を超えた。
一方で自己資本比率は72.3%、期末の現金及び現金同等物は4,124億円に達する。実質的に負債に頼らない財務だが、これだけ厚い手元資金が資本効率の観点で最適かどうかは、また別の論点だろう。
株主優待ポイントは販促か、還元か
同社の株主優待は、株主優待ポイントを贈り、株主が複数の優待品から選ぶ形式をとる。使い道を株主に委ねる設計だ。
ここで興味深いのは、会社が掲げる中長期ビジョン「Connect with Fans」の「Fans」に、IPファンやビジネスパートナーと並んで株主が含まれている点である。会社は株主を、つながりを強めるべきファンの一員と位置づけている。
そう考えると、この会社の優待は単なる還元コストというより、株主をファンとして囲い込む接点づくりの側面を持つと読み取れる。トイホビーが大人のファンに繰り返し買ってもらうことで稼ぐ構造と、発想の根は同じだろう。
一方、数字で見える還元は配当と自社株買いだ。会社は総還元性向50%以上を基本方針とし、DOE(純資産配当率)3.60%を配当の下限に据える。2026年3月期は配当金の支払いに537億円、自己株式の取得に247億円を充て、総還元性向は51.0%となる予定だという。
優待はこうした数字の外側にある。株主が受け取る価値を配当だけで測ると、この会社が株主との関係に込めた意図の一部を見落とすことになりそうだ。
株価はトイホビーの勢いを追いかけた
出所:各種資料をもとに筆者作成
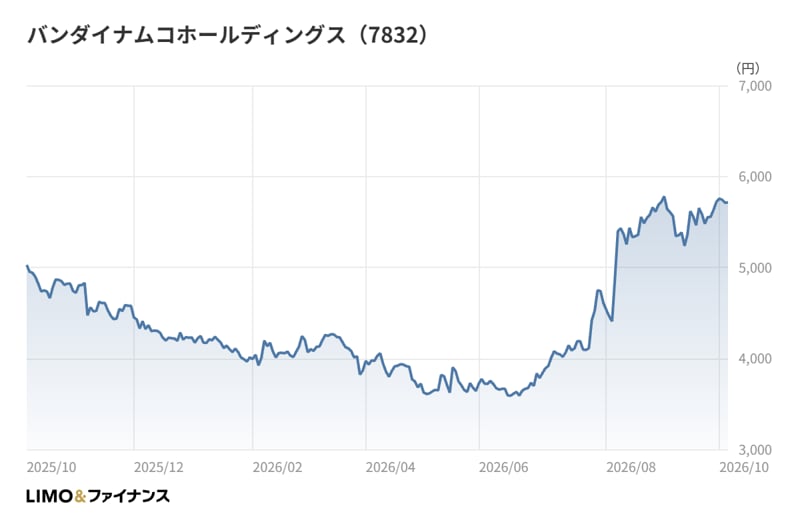
株価を見ていこう。2025年10月末の終値は4,802円だった。そこから下押しが続き、2026年4月末には3,623円と、昨秋以降の月末終値で最も低い水準まで沈んだ。
反転したのは夏場だ。7月末に4,609円まで戻すと、8月末には5,720円と一気に水準を切り上げ、昨秋以降の月末終値で最も高い水準をつけた。9月末も5,719円とほぼ同水準を保ち、2026年10月時点の終値は5,710円である。
8月の急伸は、トイホビーが大きく伸びた1Q決算と時期が重なる。トイホビーの勢いが改めて意識された可能性は高いが、地合いや需給も絡むため、単一の要因に断定はできない。
春までの下げ局面では、デジタルの減益や関税の影響など、ゲーム会社としての見え方に沿った不安が先行していたとも考えられる。そう考えると、夏以降の上昇は、市場がこの会社を「トイホビーで稼ぐ会社」として見直し始めた動きとも解釈できる。
2027年3月期上期決算の発表を前に、トイホビーの伸びが続くか、デジタルがどこで持ち直すか。この二つの組み合わせが、今後の株価の材料になりそうだ。
筆者コメント
印象的なのは、この会社の「稼ぎ方」が、景気や流行に左右されやすいと思われがちなエンタメ企業らしからぬ安定感を見せ始めている点だ。
ゲームは当たり外れで利益が上下する。一方でガンプラやカード、カプセルトイは、ファンが繰り返し買い足す商品だ。ヒット作に賭ける事業と、積み上がる事業の比重が後者へ傾けば、利益の波は穏やかになる。
それでも「ゲームの会社」というイメージが残るのは、ゲームのほうが話題になりやすく、報道の焦点もそこに集まりやすいからではないだろうか。決算の見出しを飾るのはヒット作だが、利益を積み上げているのは売り場の棚に並ぶ商品だ。
株主優待も、ポイントを贈って複数の優待品から選んでもらう形式だ。この会社を一つの事業のラベルで呼ぶこと自体が、実態を捉えにくくしているのかもしれない。セグメントの組み合わせで会社を見る習慣をおすすめしたい。
参考資料
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

アナリスト
株式会社モニクルリサーチ
オリックスなどの国内金融機関出身。日本株アナリストおよび財務アドバイザーとして決算分析や資金調達を主導。「日経CNBC」出演などメディアを通じた相場解説の実績も豊富。企業財務に精通し、現在はモニクルリサーチで金融ニュースの深掘り記事を発信。
関連タグ
あなたにおすすめ関連記事