


この記事はここがポイント
- 味の素の2026年3月期事業利益218億円増の9割超はヘルスケア等が稼ぎ、成長軸が食卓外へ転換。
- 同社売上基盤は調味料・食品も、ヘルスケア等が事業利益約3割を高利益率で牽引する構図。
- 株価は食品会社から「食品+素材・ヘルスケア」へ評価転換期、値動きの激化傾向。
「味の素」と聞いて、まず思い浮かぶのは食卓の白い調味料だろう。
私も長いあいだ、この会社を調味料と冷凍食品の会社だと思い込んでいた。株主優待で届くのも味の素グループ製品で、その印象はなかなか揺らがない。
ところが味の素<2802>の直近の決算を分解すると、利益の伸びをほぼ一手に担ったのは、家庭の台所からは見えない事業だった。
昨秋から大きく振れた株価は、この中身をどこまで映しているのか。
※本記事中の株価は、過去の株式分割の影響を調整した値を使用しています。
増益218億円のうち205億円は「台所の外」から来た
2026年3月期の売上収益(IFRS)は1兆5,837億円と前期比3.5%の増収、会社が重視する事業利益は1,811億円と13.7%の増益で着地した。事業利益とは、売上収益から売上原価や販売費、研究開発費などを差し引き、持分法による損益を加えた同社独自の段階利益である。
驚くのはその内訳だ。事業利益は前期から218億円増えたが、このうち205億円はヘルスケア等セグメントの増益によるものだった。
調味料・食品の増益は89億円、冷凍食品は45億円の減益である。数字だけ並べると、増益の9割以上をヘルスケア等が稼いだ計算になる。
社名から連想される姿と、利益の伸びの出どころが、ここまで食い違う会社は珍しい。
同社は株主優待として味の素グループ製品の贈呈を行っている。優待の箱から受ける印象も、やはり「食の会社」だろう。その印象と決算の中身のズレを、順に確かめていきたい。
ヘルスケア等の正体は電子材料とバイオ医薬の受託
では、ヘルスケア等とは何の事業なのか。
有価証券報告書によると、このセグメントには医薬用・食品用アミノ酸、バイオファーマサービス(CDMO:医薬品の開発・製造受託)、そしてファンクショナルマテリアルズ(電子材料等)が含まれる。電子材料を担うのは子会社の味の素ファインテクノだ。
アミノ酸の発酵・精製で培った技術が、食卓とはまるで別の市場で稼いでいる構図といえる。
売上は2割強、利益は3割近く
2026年3月期のヘルスケア等の売上収益は3,415億円で、連結売上収益の21.6%を占める。冷凍食品の2,903億円を上回る規模だ。
事業利益は662億円で、前期比45.1%もの増益だった。各セグメントの事業利益を単純に足し合わせると、ヘルスケア等は全体の3割近くを稼いでいる。
利益率の差はさらに鮮明である。売上収益に対する事業利益の比率を試しに計算してみると、ヘルスケア等は19.4%、調味料・食品は15.3%、冷凍食品は2.9%となる。
会社が明かす伸びの理由
会社の説明によると、ヘルスケア等の増収は味の素アルテア社売却の影響を受けながらも、電子材料の販売好調が押し上げた。増益は電子材料の増収効果に加え、バイオファーマサービス&イングリディエンツの増益によるものだという。
とくにファンクショナルマテリアルズは、大幅増収に伴って大幅増益となった。冷凍食品は北米の減益が響き、全体で大幅減益だった。
資本の配り方にも重心の移動が出ている
セグメント資産を見ると、ヘルスケア等は4,807億円で、冷凍食品の2,170億円の2倍を超える。2026年3月期の設備投資額もヘルスケア等が278億円と、冷凍食品の107億円を大きく上回った。
会社はキャピタル・アロケーションについて、加重平均資本コストを上回るリターンの創出を基本に据えるとしている。投下資本の行き先がヘルスケア等へ寄っているのは、その方針と整合的な動きと読み取れる。
もっとも、売上収益の59.2%を占める調味料・食品が事業利益1,430億円を稼ぐ屋台骨であることに変わりはない。「調味料の会社ではない」と言い切るのは行き過ぎだろう。正確には、土台は食品のまま、伸びしろが食品の外へ移りつつある会社、と表現するのが近い。
直近決算でも伸び率の主役はヘルスケア等
この構図は、足元の決算でも続いている。
2027年3月期1Qの売上収益は4,121億円だった。セグメント別に見ると、ヘルスケア等の売上収益は970億円で前年同期比22.8%増と、調味料・食品の11.9%増、冷凍食品の5.6%増を大きく上回る伸びを示した。
1Q時点の連結売上収益に占めるヘルスケア等の比率は23.5%で、前期通期の21.6%から一段高まっている。
通期の会社予想は、1Qの決算に合わせて上方修正された。売上収益は期初の1兆7,230億円から1兆7,320億円へ、親会社の所有者に帰属する当期利益は1,200億円から1,235億円へ引き上げられている。
それでも当期利益は前期比▲8.3%の減益予想だ。2026年3月期は本社ビルの土地・建物の譲渡による固定資産売却益を計上しており、その反動が減益予想の主因と考えられる。本業の勢いと最終利益の向きを、混同しないよう注意したい。
業界の中でも資本効率は際立つ
会社が公表したROE(自己資本利益率)は17.7%だった。食料品業種の中央値は6.8%で、同業の多くとは水準がまるで違う。
一般に食品株はディフェンシブで低成長と語られることが多い。しかし味の素の資本効率の高さは、食品の外で稼ぐ事業が押し上げている面が大きいとみられる。食品株の物差しだけで測ると、この会社の稼ぐ力を見誤るおそれがある。
株主優待の品は販促か、還元か
同社の株主優待は味の素グループ製品の贈呈だ。2024年11月には株式分割に伴う優待制度の変更を発表し、2026年度から変更後の制度に移っている。
自社製品を贈る優待は、株主に製品を試してもらう販促の側面も持ちうる。その意味で、優待は売上収益9,369億円の調味料・食品とつながった仕組みと読み取れる。
ただ、ここまで見てきた利益の伸びの源泉は、電子材料やバイオ医薬の受託だった。これらは個人が手に取る製品ではなく、優待の品として株主の目に触れることもない。
つまり、優待が映すのは同社の「土台」であって、「伸びしろ」ではない。優待をきっかけに株を持つなら、届いた品の向こう側にあるセグメントの数字まで確かめておきたい。
還元全体で見ると、2026年3月期は自己株式の取得に1,300億円、配当金の支払いに431億円を投じた。株主優待は、こうした大きな還元の中では、会社を身近に感じてもらう入口の役割を担っていると考えられる。
株価はこの構造をどこまで織り込んだか
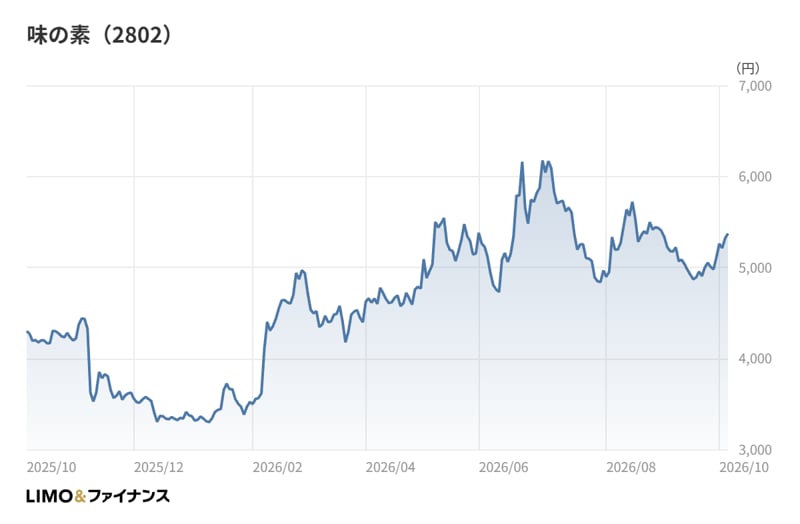
株価の動きを見ていこう。2025年10月末の終値は4,373円だった。その後は下押しが続き、12月末には3,317円と、昨秋以降の月末終値で最も低い水準まで沈んだ。
流れが変わったのは年明けだ。2026年2月末には4,968円と一気に水準を切り上げ、6月末には5,873円と、昨秋以降の月末終値で最も高い水準をつけた。
ただし、その後は振れが大きい。7月末に4,965円まで下げたあと、8月末は5,402円、9月末は5,111円と行ったり来たりしている。2026年10月時点の終値は5,321円だ。
ここまでの動きは、短期の材料というより、食品会社としての評価から「食品+素材・ヘルスケアの会社」としての評価へ、物差しが入れ替わる過程の振れとも解釈できる。
もちろん株価の変動要因を一つに断定することはできない。地合いや需給も絡むため、ヘルスケア等の伸びがどこまで株価を動かしたかは、推測の域を出ない。
それでも、電子材料のように市況の波を受けやすい事業の比重が高まれば、株価のボラティリティ(値動きの激しさ)が食品株らしからぬ水準になるのは自然な帰結だろう。昨秋以降の振れ幅の大きさは、その表れの一つと考えられる。
2027年3月期上期決算の発表を前に、見るべきはヘルスケア等の伸びが続いているかどうかだ。連結の数字だけでなく、セグメントの内訳に目を向けてほしい。
筆者コメント
味の素の姿が変わり始めたのは最近のことではない。ただ、それが決算の増益額にここまで露骨に表れた局面は、これまでなかったように思える。
社名の印象がなかなか更新されないのには理由がある。売上の6割近くは今も調味料・食品で、店頭で目に触れるのもそちらだ。電子材料は製品の中に組み込まれ、消費者の目には映らない。見える事業と稼ぎを伸ばす事業が一致しないとき、イメージは実態より一歩遅れて動く。
株主優待を通じて会社に触れる個人株主と、セグメントの数字から入る機関投資家とでは、同じ味の素でも見えている顔が違うのではないだろうか。二つの顔のどちらに軸足を置くかで評価の物差しが変わり、その揺れが株価の振れ幅を広げている面もありそうだ。
食品株の安定感と素材株の振れの大きさが、一つの銘柄に同居し始めている。私はこの会社を「調味料の会社」ではなく、「調味料を土台にした技術の会社」として見直す時期に来ていると考えている。
参考資料
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

オリックスなどの国内金融機関出身。日本株アナリストおよび財務アドバイザーとして決算分析や資金調達を主導。「日経CNBC」出演などメディアを通じた相場解説の実績も豊富。企業財務に精通し、現在はモニクルリサーチで金融ニュースの深掘り記事を発信。