

この記事はここがポイント
- JR東日本は営業利益の過半を非運輸事業が占め、不動産・ホテル等の利益率が鉄道を上回る収益構造。
- 不動産・ホテル事業への設備投資が鉄道を上回り、FCFは▲1,125億円とマイナス幅を拡大する投資先行。
- 業績増益も株価は昨秋から1割強下落、利益が投資に回り自己資本比率28.2%と陸運業中央値を下回る財務状況。
JR東日本と聞けば、まず思い浮かぶのは首都圏の通勤電車や新幹線だろう。
だが利益の稼ぎ手という目で見ると、JR東日本<9020>の姿は少し違って見えてくる。
業績は増収増益が続く一方、株価は昨秋から水準を切り下げてきた。
この会社の利益を実際に支えているのは何か。
そしてお金はどこへ向かっているのか。事業ごとの数字から確かめてみたい。
※本記事中の株価は、過去の株式分割の影響を調整した値を使用しています。
増収増益でも水準を切り下げた株価
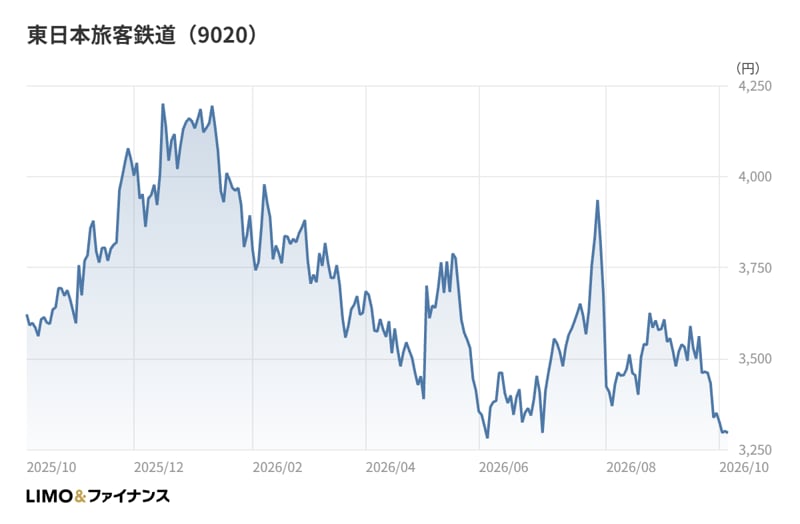
2025年10月末の終値は3,756円だった。11月末に4,046円、12月末に4,132円と上昇し、昨秋以降の月末終値ではこの12月末が最も高い。
ところが年明けからは下げが続いた。2026年1月末は3,893円、3月末は3,625円、4月末は3,388円と、4か月で700円以上水準を切り下げている。
夏には7月末に3,676円まで戻す場面もあったが、続かなかった。8月末は3,581円、9月末は3,350円で、昨秋以降の月末終値で最も低い水準となった。2026年10月時点の終値は3,300円だ。
起点の2025年10月末と比べると、9月末時点で1割強の下落になる。後で見るとおり業績は増収増益が続いており、株価と決算の向きは一致していない。
このズレをどう読むか。手がかりは、利益をどこで稼ぎ、そのお金をどこへ投じているかにある。
6期連続の増収、1Qは過去最高の営業収益
2026年3月期通期の営業収益は3兆846億円(前期比+6.8%)、営業利益は4,142億円(同+9.9%)、親会社株主に帰属する当期純利益は2,478億円(同+10.5%)だった。
会社の説明によると、運輸事業は鉄道利用の増加で売上高が5.1%増、流通・サービス事業はエキナカ店舗の売上増で5.7%増、不動産・ホテル事業は不動産販売の売上増で15.2%増となった。その他事業もICカード事業関連の売上増で6.8%増と、全部門がそろって伸びている。
2027年3月期1Qの営業収益は7,727億円(前年同期比+8.0%)、営業利益は1,255億円(同+9.4%)。会社は運輸収入や不動産賃貸収入の増加ですべてのセグメントが増収になったとし、営業収益は6期連続の増収で、1Qとして過去最高を更新した。
一方で、親会社株主に帰属する四半期純利益は680億円(▲13.6%)と減益だった。投資有価証券売却益の減少などによるもので、本業の稼ぐ力が落ちたわけではない。
通期の会社予想は、営業収益3兆2,950億円(+6.8%)、営業利益4,290億円(+3.6%)、当期純利益2,550億円(+2.9%)。1Qの営業利益の進捗率は29.3%で、出足は順調といえる。
5期をさかのぼれば、回復の大きさは明らかだ。2022年3月期は営業損益が▲1,539億円と赤字だった。そこから4年で4,000億円台の営業利益まで戻ってきた。
営業利益の過半は鉄道の外で稼ぐ
ここからが本題だ。2026年3月期のセグメント別の営業利益を並べると、運輸業が1,944億円、不動産・ホテル事業が1,282億円、流通・サービス事業が680億円、その他が302億円となる。
セグメント合計に占める運輸業の比率は46%ほどで、半分に届かない。営業利益の過半は、鉄道の外で稼いでいる計算だ。
利益率の差も大きい。運輸業の営業利益率は9.5%なのに対し、不動産・ホテル事業は25.0%、流通・サービス事業は16.4%に達する。売上高では運輸業が全体の3分の2を占めるが、稼ぐ効率では非運輸のほうが高い。
一般に鉄道会社は、運賃収入を土台にした公益的なインフラ企業として語られることが多い。その見方は間違っていないが、利益の構成から見ると、JR東日本は駅と線路という立地を生かした不動産・商業の会社という顔も同じくらい強く持っている。
その他の事業も見逃せない。ICカード事業などを含むその他の営業利益は302億円(前期比+32.0%)で、利益率は27.7%と全部門で最も高い。流通・サービス事業も、設備投資は349億円と小さいのに、680億円の営業利益を生んでいる。少ない投資で稼げる事業が、非運輸の中に複数ある。
もっとも、伸び方には差がある。2026年3月期の不動産・ホテル事業は売上高が+15.2%と大きく伸びたのに、営業利益の伸びは+6.6%にとどまった。運輸業の営業利益が+10.4%伸びたのとは対照的で、不動産販売のように採算が一定でない売上が増えた影響と考えられる。
会社も2026年3月期に「勇翔2034」を発表し、モビリティと生活ソリューションの二軸経営を打ち出した。数字の上では、その二軸はすでに肩を並べつつあるといえる。
鉄道並みに膨らむ不動産・ホテルへの投資
では、お金はどこへ向かっているのか。2026年3月期のセグメント別の設備投資額は、運輸業が4,437億円、不動産・ホテル事業が4,543億円だった。
売上高が運輸業の4分の1ほどの不動産・ホテル事業に、鉄道を上回る設備投資が向かっている。会社全体の設備投資額も9,491億円と、減価償却費の4,287億円の2倍を超える。
投資と償却の関係を部門ごとに見ると、違いはさらに鮮明だ。運輸業の設備投資4,437億円は減価償却費3,031億円の1.5倍ほどで、既存の設備を更新しながら少しずつ上乗せしている水準といえる。対して不動産・ホテル事業は、減価償却費725億円に対し設備投資が4,543億円と6倍を超える。
鉄道は「守りの投資」、不動産は「攻めの投資」。同じ設備投資でも、両者の性格はまったく異なる。
この投資の重さは、キャッシュフローにはっきり表れる。2026年3月期の営業キャッシュフローは7,650億円と大きいが、投資キャッシュフローは▲8,776億円で、差し引きのFCF(フリーキャッシュフロー)は▲1,125億円のマイナスになる。
推移を追うと、2023年3月期は小幅なプラスだったFCFが、2024年3月期に▲25億円、2025年3月期に▲511億円、2026年3月期に▲1,125億円と、年を追ってマイナス幅を広げてきた。利益が増えるのと並行して、投資がそれ以上の速さで膨らんでいる姿だ。
資産の効率でも見ておきたい。不動産・ホテル事業のセグメント資産は2兆7,656億円、運輸業は7兆5,220億円。営業利益を資産で割ると、不動産・ホテルは4.6%、運輸は2.6%となる。投資先として不動産の効率が高いことは、数字の上でも裏づけられる。
財務の重さと、株価が映すもの
一方で、財務の負担は軽くない。2026年3月期末の社債は3兆2,896億円、長期借入金は1兆2,956億円にのぼり、支払利息は年832億円に達する。自己資本比率は28.2%で、陸運業の中央値42.0%を大きく下回る。
収益性そのものは業種の中で見劣りしない。営業利益率は13.4%と陸運業の中央値7.0%の2倍近く、ROE(自己資本利益率)は8.4%で中央値の8.1%とほぼ同じ水準だ。
つまり、稼ぐ力は業種平均を上回る一方、その利益の多くが次の投資に回り、手元に残る現金はマイナスが続いている。配当予想は84円と前期の74円から増配だが、その原資は、営業キャッシュフローだけでは投資を賄いきれない中から捻出されている。
株価が業績に反応しにくいのは、こうした構図が意識された可能性がある。増益の数字だけでなく、投資の回収がいつ、どの程度進むのかを市場が見極めようとしている局面ではないだろうか。株価の動きの理由は断定できないが、少なくとも利益の伸びだけを見て株価を評価しにくい状況にあることは確かだ。
筆者コメント
非運輸の利益の厚みと、不動産への投資の重さ。この二つを同時に見ると、JR東日本は「鉄道で稼いだお金を街に再投資する会社」から「街で稼ぐ仕組みそのものを広げる会社」へ移ろうとしているように見える。
ここで問われるのは、投資の規模よりも回収の速さだ。駅前の再開発や商業施設は、完成してから利益を生むまでに時間がかかる。その間、FCFのマイナスは続きやすく、財務の余力も削られていく。
鉄道株は景気に左右されにくい安定株として持たれることが多い。だが今の同社は、安定した運賃収入を担保に、成長投資を重ねる会社に近い。持ち手が期待するものと、会社が向かう先が少しずつずれ始めているのかもしれない。
決算を見るときは、営業利益の伸びに加えて、不動産・ホテルの設備投資と、そこから生まれる利益の比率を毎期追ってほしい。その比率が改善に向かうかどうかが、この会社の評価を左右するはずだ。
参考資料
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

オリックスなどの国内金融機関出身。日本株アナリストおよび財務アドバイザーとして決算分析や資金調達を主導。「日経CNBC」出演などメディアを通じた相場解説の実績も豊富。企業財務に精通し、現在はモニクルリサーチで金融ニュースの深掘り記事を発信。