

この記事はここがポイント
- あさひの2027年2月期中間決算は営業利益14.0%減の32億3,100万円、販管費増加が主因
- 売上の柱である電動アシスト自転車は3.2%増と好調、新車販売低迷をカバーする役割
- 中間利益は計画未達、通期目標達成には需要が少ない下期に大幅な利益上積みが必要な状況
9月末の権利取りの動きが終わり、3月期決算企業の中間決算発表が本格化するのも10月下旬からです。
そうした市場の動きの一方で、決算期が3月以外の企業の中には、9月中にすでに決算を発表したところもあります。
2月期決算のあさひ<3333>もその1社で、9月25日に2027年2月期の中間決算を発表しました。
同社の配当の基準日は8月20日(中間)と2月20日(期末)で、9月末の権利確定とは時期が異なります。
自転車専門店「サイクルベースあさひ」を全国に展開する同社の売上高を支える事業はどれか。
この中間決算から、売上の柱となっている事業とその中身をひも解きます。
あさひ<3333>の2027年2月期中間決算は増収・営業減益
あさひが2026年9月25日の取引時間中(13時)に発表した2027年2月期中間期(2026年2月21日~8月20日)の決算は以下の通りです。
- 売上高:462億3,000万円(前年同期比0.7%増)
- 営業利益:32億3,100万円(同14.0%減)
- 経常利益:33億2,700万円(同15.2%減)
- 中間純利益:21億9,300万円(同16.6%減)
売上総利益率は47.2%で、前年同期の46.8%から0.4ポイント上昇しました。
決算説明資料の営業利益の増減分析では、原価低減活動と商品ミックスの改善が、営業利益を1億9,600万円押し上げる要因になったとしています。
それでも減益になったのは、販売費及び一般管理費(販管費)が186億500万円と前年同期比4.9%増えたためです。
このうち人件費は89億4,000万円(同7.2%増)でした。
同社は減益の理由として、賃金の引き上げ、人材育成への先行投資、出店に伴う運営基盤費用の増加を挙げています。
通期予想(売上高862億7,800万円、営業利益43億円)は、4月3日の期初発表から変えていません。
売上の柱は「新車」、その中核を担う電動アシスト自転車
あさひは自転車事業の単一セグメントのため、セグメント別の業績は開示していません。
代わりに決算説明資料に品目別の売上高が載っており、中間期の内訳は以下の通りです。
- 店舗・EC:446億6,200万円(前年同期比0.5%増)
- 新車:320億900万円(同1.0%減)
- うち電動アシスト:141億2,400万円(同3.2%増)
- パーツ・サービス(部品・用品の販売と、修理・整備などのサービス):126億5,300万円(同4.3%増)
- 周辺事業(同社が拡大を進めるリユース自転車の買取・販売など):15億6,800万円(同8.3%増)
売上高の69.2%を占める新車販売が、同社の売上の柱です。
中心となっているのが電動アシスト自転車で、売上高全体の30.6%を占め、1品目としては最大です。
なお、同社は品目別の利益を開示していないため、ここでの比較は売上高にもとづくものです。
同社は自社ブランド「ENERSYS(エナシス)」などの商品を企画・開発し、自社の物流網と店舗・ECで販売するSPA型のビジネスモデルをとっています。
2026年2月期の国内の自転車販売台数に占めるシェアは25%(同社推定)です。
中間期の新車の売上高は前年同期比1.0%減でしたが、中身をみると明暗がはっきりしています。
電動アシスト自転車は3.2%増えた一方、それ以外の新車(決算説明資料の数値から算出)は178億8,500万円と4.0%減りました。
同社は市場の変化として、高機能で高単価な電動アシスト自転車への乗り換え需要が増えていること、節約意識の高まりで買い替えのサイクルが長くなっていることを挙げています。
既存店の数字にも同じ傾向が表れています。
既存店売上高は前年同期比99.4%で、内訳は客数が98.0%、客単価が101.4%でした。
来店客は減ったものの、客単価は上がっています。電動アシスト自転車と子供車の好調、価格是正の効果を増収の要因として挙げています。
伸びる「パーツ・サービス」、同社は増益要因に位置づけ
新車販売に次ぐ売上規模を持つのが、パーツ・サービス(売上高全体の27.4%)です。
修理・メンテナンスの販売が伸び、4.3%増と新車より高い伸び率でした。
同社は2027年2月期の通期計画で、修理・パーツの増加による商品ミックスの改善を、営業利益を13億3,500万円押し上げる要因に挙げています。
売上規模では新車に及ばないものの、利益計画のなかで重要な位置を占める品目です。
中期経営計画「VISION2028」でも、新車販売や出店だけに頼らないビジネスモデルづくりを課題に掲げています。
その一環が、「あさひメンテナンスパック」や1回1,430円(税込、2026年9月25日時点)の「ボディ洗車サービス」です。
同社は洗車サービスを来店機会をつくる施策と位置づけ、顧客との継続的な接点を増やすことで、LTV(顧客生涯価値)の向上と将来の買い替え需要の獲得をめざしています。
中間期の洗車サービスの件数は前年同期の4.5倍になりました。
店舗数は中間期末(2026年8月20日)時点で、直営店541店舗とFC店19店舗を合わせた560店舗です。
中間期は期初計画に届かず、季節性を踏まえた下期のハードルは
あさひは6月22日の第1四半期決算発表時点で、中間期の業績予想を公表していました。
今回の実績と比べると以下の通りで、4項目すべてが計画を下回っています。
項目 :中間期予想:中間期実績:予想比
- 売上高:479億4,100万円:462億3,000万円:▲17億1,100万円
- 営業利益:33億2,000万円:32億3,100万円:▲8,900万円
- 経常利益:33億8,900万円:33億2,700万円:▲6,200万円
- 中間純利益 :22億2,300万円:21億9,300万円:▲3,000万円
四半期ごとにみると、減益幅は第2四半期に広がりました。第1四半期(2月21日〜5月20日)の営業利益は30億9,700万円(前年同期比5.3%減)でした。
中間期の累計から第1四半期を差し引いて算出した第2四半期(5月21日〜8月20日)の営業利益は1億3,400万円で、前年同期の4億8,600万円から72.4%減っています。
同社は通期予想を据え置いています。
- 売上高:862億7,800万円(前期比6.0%増)
- 営業利益:43億円(同9.2%増)
- 経常利益:44億4,000万円(同6.5%増)
- 当期純利益:27億3,000万円(同20.3%増)
中間期時点の進捗率は、売上高が53.6%、営業利益が75.1%、経常利益が74.9%、純利益が80.3%です。
進捗率を読むうえで欠かせないのが、自転車販売の季節性です。
同社の有価証券報告書によると、自転車は春の入学・入社シーズンが最も需要の大きい時期で、上期の売上高は下期より多くなる傾向があります。
一方、固定費は上期と下期でほぼ変わらないため、営業利益は上期に偏りやすくなります。
実際、前期(2026年2月期)は上期の営業利益37億5,600万円が、通期の39億3,700万円の95.4%を占め、下期の営業利益は1億8,100万円でした。
前々期(2025年2月期)も上期が通期の86.8%を占め、下期は7億2,200万円です。
今期の通期予想を達成するには、需要が落ち着く下期に営業利益10億6,900万円が必要です。
前期の下期の約5.9倍で、前々期の下期も上回る水準です。売上高も、下期に前期の下期(354億7,400万円)を12.9%上回る400億4,800万円が必要です。
決算説明資料では、通期の営業利益の増減要因として、価格是正・原価低減などで+15億円、修理・パーツの増加による商品ミックスの影響で+13億3,500万円を見込む一方、賃上げや新規出店、システム関連のコストで販管費が24億7,300万円増える計画です。
新車の需要が少ない下期に、修理・パーツと価格是正がどこまで利益を上積みできるかが、通期予想の達成を左右するポイントとなります。
配当は年50円の計画
配当の基準日は中間配当が8月20日、期末配当が2月20日です。
2027年2月期の中間配当は1株25円で、支払開始は2026年11月11日です。期末配当も25円の予想で、年間では50円となります。
同社は配当性向35%以上とDOE(株主資本配当率)3%を目安に、安定した株主還元を続ける方針を示しています。
なお、株主優待制度は2023年5月発行分を最後に廃止されています。
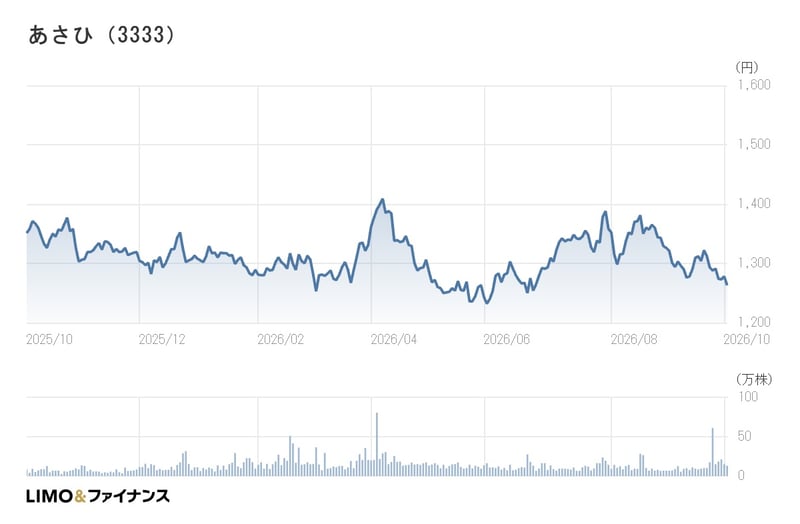
あさひ<3333>の10月2日株価終値
同社の10月2日の株価終値は1,263円(前日比:▲15円、▲1.17%)でした。
- PER(会社予想):12.0倍
- PBR(実績):0.79倍
- 配当利回り(会社予想):3.96%
- 年初来高値:1,457円(2026年4月3日)
- 年初来安値:1,224円(2026年6月3日)
PER(会社予想)は、通期予想の1株当たり当期純利益104.83円をもとにしています。
10月2日の終値1,263円は、年初来高値から13.3%下、年初来安値から3.2%上の水準です。
あさひの年間チャート
記者コメント

同社の売上の柱は、売上高の約7割を占める新車販売です。
中間期は新車全体が1.0%減るなかで電動アシスト自転車が3.2%伸び、客数は減っても客単価は上がりました。
同社が挙げる「高単価な電動アシスト自転車への乗り換え需要」は、数字にも表れています。
ただ、中間期の利益は期初の中間計画に届かず、第2四半期単独では大幅な減益となりました。
同社の業績は春の需要期に利益が集中する構造で、通期予想の達成には、需要が落ち着く下期に前期の下期を大きく上回る利益が必要です。
賃上げや出店などの費用が先に出ていくなかで、同社が増益要因に挙げる修理・パーツの伸びと価格是正が下期にどこまで効くのか、次の第3四半期決算で確認しておきたいところです。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

 LIMO&ファイナンス編集部記者
フィスコなどの金融専門誌出身。10年以上にわたり日経QUICKやブルームバーグ等で機関投資家向けの債券市場記事を執筆。企業調査レポートや決算などIR情報の発信に精通し、現在は経済メディア『LIMO』編集部で記事を執筆。