


この記事はここがポイント
- 直近1年間の税引後利子相当額が、個人向け国債の中途換金調整額となる仕組み
- 発行から1年での換金時、受け取った利子はほぼ調整額に充当され、手元に残る利子は実質ゼロ
- 2026年9月募集分の固定5年債(年2.24%)は、調整額1万7,848円が最も高額なケース
個人向け国債の10月募集分(変動10年第199回債、固定5年第187回債、固定3年第197回債)の利率は7日に発表される予定です。
募集期間は10月8日〜30日、発行日は11月16日となっています。
個人向け国債は「元本割れなし」「1万円から買える」点が知られていますが、もう一つの特徴が、発行から1年たてばいつでも国が額面で買い取ってくれる「中途換金」の仕組みです。
ただし、換金時にはペナルティにあたる金額が差し引かれます。
「途中で解約すると、結局いくら損をするのか」と気になっている方も多いのではないでしょうか。
本記事では、2026年9月募集分の利率をもとに、中途換金で差し引かれる金額を保有期間ごとに試算し、変動10年・固定5年・固定3年で比べていきます。
個人向け国債の中途換金ルール(基本情報)
財務省が示している中途換金の主なルールは以下のとおりです。3タイプとも共通です。
- 換金できる時期:第2期利子支払日(発行から1年経過)以降であれば、原則としていつでも
- 換金の単位:額面1万円単位(一部だけの換金も可)
- 換金金額:額面金額+経過利子相当額-中途換金調整額
- 中途換金調整額:直前2回分の各利子(税引前)相当額×0.79685
- 手数料:調整額のほかには不要
- 換金代金の受け取り:申し込み日を含めておおむね3営業日後
- 特例:口座名義人が亡くなった場合や、災害救助法の適用対象となった大規模な自然災害で被害を受けた場合は、発行から1年未満でも換金可能
「経過利子相当額」とは、前回の利払日から換金日までの日数分の利子のことで、財務省のシミュレーションでは「額面金額×適用利率×経過日数/365」で計算されています。
利払日の直後に換金すればほぼゼロ、次の利払日の直前に換金すれば半年分近くになります。
そもそも「中途換金調整額」とは?「0.79685」の正体
中途換金調整額は、一言で言えば「途中で解約する際の手数料代わり」です。
銀行の定期預金を中途解約すると、約束より低い中途解約利率が適用されますが、個人向け国債では、すでに受け取った利子の一部を返す形で調整されます。
目を引くのが「0.79685」という中途半端な数字でしょう。
国債の利子は受け取る時に20.315%(所得税・復興特別所得税15.315%、住民税5%)の税金が差し引かれます。
1から20.315%を引くと0.79685となり、数字のうえでは「税引後の利子」の比率と一致します。
つまり中途換金調整額は、いわば「税引後の利子2回分」を返すイメージです。
個人向け国債の利払いは半年に1回なので、2回分とは1年分にあたります。
なお、この調整額は保有期間がどれだけ長くても「直前2回分」で固定です。
1年で換金しても9年で換金しても、差し引かれるのは直近1年分の利子相当額だけという点が、仕組みを理解するうえでのポイントです。
100万円で試算:3タイプの中途換金調整額はいくら?
2026年9月募集分(募集期間9月3日〜30日、発行日10月15日)の利率は以下のとおりです。
- 変動10年(第198回債):年1.95%(税引後1.5538575%)※当初半年間の適用利率
- 固定5年(第186回債):年2.24%(税引後1.7849440%)
- 固定3年(第196回債):年1.96%(税引後1.5618260%)
この利率で額面100万円を購入した場合の、1回(半年)あたりの利子と中途換金調整額を計算すると、以下のようになります。
- 変動10年:1回の利子9,750円(税引後7,770円)/中途換金調整額1万5,538円
- 固定5年:1回の利子1万1,200円(税引後8,925円)/中途換金調整額1万7,848円
- 固定3年:1回の利子9,800円(税引後7,810円)/中途換金調整額1万5,618円
(計算式:100万円×利率÷2=1回の利子。中途換金調整額は1回の利子×0.79685を2回分足したもの。財務省の中途換金シミュレーションの計算方法に合わせ、調整額は1回分ごと、税額は1回の利払いごとに1円未満を切り捨てています)
3タイプの中で調整額が最も大きいのは、利率が最も高い固定5年で、変動10年より2,310円多くなります。
一方、変動10年と固定3年の差は80円にとどまります。
仕組みは3タイプとも同じため、調整額の差は利率の差がそのまま表れたものです。
「利率が高い商品ほど、途中で換金した時に差し引かれる金額も大きくなる」と覚えておくとよいでしょう。
保有期間別に試算:手元に残る利子はいくら?
では、保有期間ごとに「受け取った利子(税引後)」から「中途換金調整額」を差し引くと、手元にいくら残るのでしょうか。
前提は以下のとおりです。
- 額面100万円を購入
- 利払日の直後に換金(経過利子相当額はゼロとみなす)
- 変動10年は、当初の適用利率1.95%が期間中ずっと変わらないと仮定
- 税率は20.315%(復興特別所得税を含む)
- 残る利子は「受け取った利子のうち直近1年分を除いた額」として計算(端数処理の関係で、実際の金額とは数円程度の差が出ることがあります)
変動10年(年1.95%で計算)
- 1年で換金:受け取った利子1万5,540円 → 調整後に残る利子はほぼ0円
- 2年で換金:受け取った利子3万1,080円 → 調整後に残る利子 約1万5,540円
- 3年で換金:受け取った利子4万6,620円 → 調整後に残る利子 約3万1,080円
- 5年で換金:受け取った利子7万7,700円 → 調整後に残る利子 約6万2,160円
- 10年(満期):受け取った利子15万5,400円 → 調整なし
固定5年(年2.24%)
- 1年で換金:受け取った利子1万7,850円 → 調整後に残る利子はほぼ0円
- 2年で換金:受け取った利子3万5,700円 → 調整後に残る利子 約1万7,850円
- 3年で換金:受け取った利子5万3,550円 → 調整後に残る利子 約3万5,700円
- 4年で換金:受け取った利子7万1,400円 → 調整後に残る利子 約5万3,550円
- 5年(満期):受け取った利子8万9,250円 → 調整なし
固定3年(年1.96%)
- 1年で換金:受け取った利子1万5,620円 → 調整後に残る利子はほぼ0円
- 2年で換金:受け取った利子3万1,240円 → 調整後に残る利子 約1万5,620円
- 3年(満期):受け取った利子4万6,860円 → 調整なし
見逃せないのは、どのタイプでも「1年で換金すると、受け取った利子はほぼすべて差し引かれる」点です。
それでも額面の100万円は戻ってくるため、元本割れにはなりません。
一方、差し引かれる額が一定である以上、保有期間が長いほど影響は相対的に小さくなります。
変動10年の場合、2年で換金すると受け取った利子の半分が残り、5年では約8割が残る計算です。
裏を返せば、満期の直前であっても差し引かれるのは1年分です。
たとえば固定5年を4年半で換金すると、残る利子は約6万2,475円となり、満期まで待った場合(8万9,250円)より約2万6,775円少なくなります。
残り半年分の利子を受け取れないうえに、1年分の調整額も差し引かれるためです。
満期が近い場合は、換金と満期待ちでどれだけ差が出るかを試算してから判断することが大切です。
保有期間別の一覧
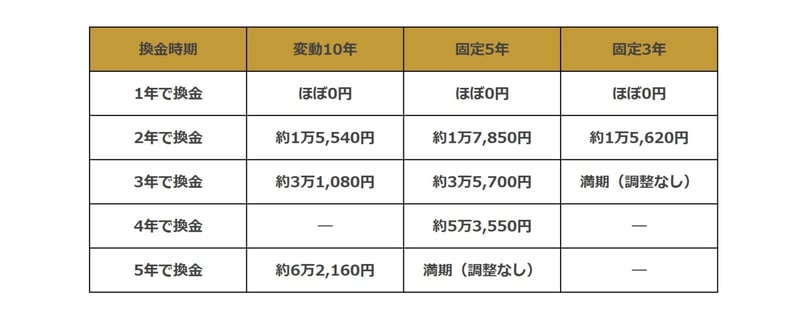
変動10年は「直前2回分」の利率で調整額が動く
固定5年・固定3年は利率が満期まで変わらないため、いつ換金しても調整額は同じです。
上記の試算は、9月募集分の固定金利型についてはそのまま当てはまります。
これに対し変動10年は、半年ごとに適用利率が見直されます。
中途換金調整額は「直前2回分」の実際の利子で計算されるため、換金する直前1年間の適用利率が当初より高ければ調整額は大きく、低ければ小さくなります。
実際に、1年前に発行された変動10年第186回債(2025年10月発行)を財務省の中途換金シミュレーションで試算すると、2026年10月16日に100万円を換金する場合の調整額は9,800円となりました。
これまでの2回の適用利率(年1.06%と年1.40%)で計算されているためで、9月募集分の第198回債(1.95%)の1万5,538円とは大きく異なります。
ただし、その2回分の利子はすでに受け取っているものです。
直近1年分の利子を返すという構造は変わらないため、適用利率が変わっても「1年で換金すると手元に残る利子はほぼゼロ」という点は同じです。
上記の変動10年の試算は利率が変わらないと仮定した計算であり、実際の金額は利率の推移によって変わる点に注意が必要です。
中途換金で注意したい点
- 発行から1年間は原則換金できない:特例(口座名義人の死亡、災害救助法の適用対象となった災害による被害)を除き、1年未満では現金化できません。1年以内に使う予定のあるお金には向いていない点に注意が必要です
- 利払日の間で換金すると経過利子相当額が上乗せされる:本記事の試算は利払日直後の換金を前提にしています。利払日の間で換金すると、前回の利払日からの経過利子相当額が加わります
- 税金の扱い:財務省は、額面金額に経過利子相当額を加え、中途換金調整額を差し引いた金額が所得税の計算上の収入金額になるとしています。具体的な課税関係は、口座のある金融機関や税務署に確認してください
- 購入時に「初回の利子の調整額」を払い込んだ銘柄は計算が異なる:一部の銘柄では、換金時期によって調整額から初回の利子の調整額相当額が差し引かれます。財務省の「中途換金シミュレーション」で、保有している銘柄に即した金額を試算できます
- 国が額面で買い取るため価格変動はない:個人向け国債の中途換金は国による買い取りで、市場価格で売却する一般の債券とは異なります。市場金利が上がっても下がっても、戻ってくる元本は額面どおりです
記者コメント:差し引かれるのは「税引後の利子1年分」と覚えておく

個人向け国債の中途換金で差し引かれるのは、「直前2回分の各利子(税引前)相当額×0.79685」、つまり税引後の利子のほぼ1年分に相当する金額です。
9月募集分の利率で100万円を試算すると、変動10年で1万5,538円、固定5年で1万7,848円、固定3年で1万5,618円となりました。
1年で換金すると利子はほとんど手元に残りませんが、元本は守られます。
また保有期間が長くなるほど、調整額の重みは小さくなります。
「いざという時に現金化できる」安心感の代わりに、どれだけの利子を手放すことになるのかを把握しておくことが、商品選びの第一歩といえるでしょう。
10月募集分の利率は10月7日に発表される予定です。購入を検討する際は、利率だけでなく「いつまで使わないお金か」を考えたうえで、タイプを選ぶことが重要です。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

 LIMO&ファイナンス編集部記者
フィスコなどの金融専門誌出身。10年以上にわたり日経QUICKやブルームバーグ等で機関投資家向けの債券市場記事を執筆。企業調査レポートや決算などIR情報の発信に精通し、現在は経済メディア『LIMO』編集部で記事を執筆。