
株式ニュース
ウォーレン・バフェットに学ぶ10倍株の見つけ方
泉田良輔

売上が大きく伸びている会社の株価が、なぜか動かない。
そういう銘柄に出くわしたとき、成長そのものを疑うのではなく、成長の中身を疑ってみるといい。
積水ハウス<1928>はまさにその形をしている。
売上高はこの4期で6割増えた。それでも株価は昨秋から狭い範囲を行き来している。
数字のどこに、その理由が埋まっているのか。
※本記事中の株価は、過去の株式分割の影響を調整した値を使用しています。
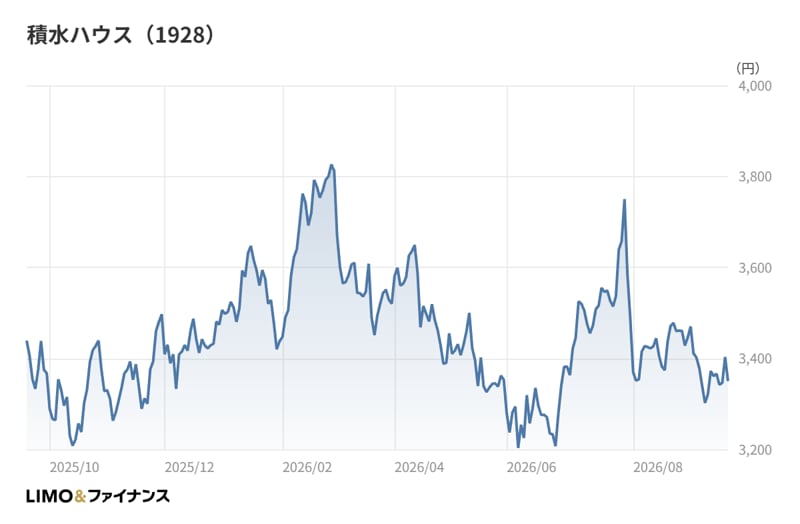
まず株価を追う。2025年10月末の終値は3,311円だった。この水準は、2025年10月末以降の月末終値のなかで最も低い。
そこから11月末、12月末と3,400円台後半へ持ち直し、2026年1月末はいったん3,400円台前半へ戻している。動きとしては小幅だ。
2026年2月末に3,800円台へ切り上がった。昨秋以降で最も高い月末終値である。ただしこの水準は長続きしなかった。
3月末に3,500円台、4月末に3,400円台、5月末に3,300円台と、緩やかに下げている。その後は6月末3,300円台、7月末3,400円台、8月末3,400円台と、狭いレンジのなかで小さく上下した。
2026年9月時点の終値は3,350円である。起点となる2025年10月末の3,311円とほとんど変わらない。
昨秋以降の月末終値は、2月末を除けばおおむね3,300円台から3,500円台に収まっている。値幅の小ささが、この銘柄の直近の特徴だ。
配当を含めれば投資家の手取りはこれとは別の話になるが、株価そのものは足踏みしている。売上が4兆円を超える規模まで伸びた会社としては、やや不思議な静けさではないだろうか。
直近の決算を見る。2027年1月期上期は、売上高1兆9,656億円、営業利益1,803億円、経常利益1,690億円、親会社株主に帰属する四半期純利益1,250億円で着地した。1株当たり四半期純利益は192.9円である。
通期計画は売上高4兆2,600億円、営業利益3,500億円、経常利益3,160億円、当期純利益2,240億円。営業利益は上期で計画の5割強に届いており、当期純利益に至っては5割半ばまで進んでいる。数字の並びとしては順調だ。
その通期計画の中身に、この会社の現在地が出ている。売上高は前期比+1.5%、営業利益は+2.5%。一方で経常利益は▲3.6%、当期純利益は▲3.5%の減益計画である。
営業段階では増益、経常段階では減益。この段差は営業外費用から来ている。2026年1月期の支払利息は391億円で、その2期前の123億円から3倍を超えて膨らんだ。借入のコストが、本業の増益分を食っている構図だ。
1Qの数字も押さえておく。2027年1月期1Qは売上高9,088億円で前年同期比+1.7%、営業利益761億円で+26.2%、経常利益724億円で+54.9%、四半期純利益584億円で+75.2%だった。増収率は小さく、利益の伸び率が大きい。
事業環境について、会社の説明を借りる。同社によると、国内の住宅市場は建築物省エネ法などの改正に伴う駆け込み需要が一巡し、建設コストの上昇や住宅ローン金利の上昇基調もあって、持家と貸家の新設住宅着工戸数は弱含みで推移した。米国の住宅市場については、慢性的な住宅不足を背景に新築住宅の潜在需要は強いものの、住宅ローン金利の高止まりやインフレ進行への先行き不透明感から顧客の様子見姿勢が続いたとしている。
内も外も追い風ではない。そのなかで利益を伸ばしている点は、素直に評価してよいところだ。
ここから時間軸を広げる。過去5期の推移を並べると、この会社の成長の質が見えてくる。
売上高は2022年1月期の2兆5,895億円から、2023年1月期2兆9,288億円、2024年1月期3兆1,072億円、2025年1月期4兆585億円、2026年1月期4兆1,979億円と積み上がった。4期で6割を超える増加である。
営業利益も2,301億円から3,414億円へ伸びた。ただし増加率は5割弱にとどまる。売上の伸びに、利益の伸びが追いついていない。
割り算をすると差がはっきりする。営業利益率は2022年1月期の8.9%から、2024年1月期8.7%、2025年1月期8.2%、2026年1月期8.1%へと、期を追って切り下がっている。
ROE(自己資本利益率)も同じ向きだ。11.0%、11.9%、12.0%と上がったあと、11.7%、11.3%と戻している。2024年1月期をピークに、資本効率は緩やかに低下した。
そして自己資本比率である。2024年1月期の52.3%が、2025年1月期には40.8%へ一気に落ちた。直近の2026年1月期は42.7%まで戻したが、それでも4期前の水準とは10ポイント近い開きがある。
何が起きたのか。バランスシートに痕跡が残っている。のれんは2024年1月期の178億円から2025年1月期に1,342億円へ膨らんだ。のれんは企業を買収したときに生じる資産だから、この期に大型の企業結合があったことが数字の側から読める。
資金の出入りも同じ方向を指す。2025年1月期の投資キャッシュフローは▲6,976億円、財務キャッシュフローは+7,210億円だった。社債残高は500億円から6,201億円へ、直近では7,388億円へ増えている。
つまりこの4期の成長は、借入と買収を伴って作られたものだ。売上は確かに6割増えた。その対価として、利益率と自己資本比率が薄まっている。
成長の中身をセグメントで確かめる。2026年1月期の国際事業は売上高1兆2,863億円で、全社の30.6%を占める最大セグメントだ。
この規模は一気に出来上がったものである。2024年1月期の国際事業の売上高は5,110億円だった。それが2025年1月期に1兆2,785億円へと、前期比+150.2%で跳ね上がっている。
問題は利益のほうだ。国際事業の営業利益は2023年1月期に738億円、2024年1月期に488億円、2025年1月期に789億円ときて、2026年1月期は391億円まで落ちた。前期比▲50.5%である。
営業利益率で見ると、2023年1月期の14.2%が2026年1月期には3.0%になっている。のれん償却額も33億円から171億円へ増え、利益を押し下げる側に効いている。
一方、国内の事業は堅い。2026年1月期の開発事業は売上高6,702億円で営業利益949億円、営業利益率14.2%。賃貸・事業用建物事業は5,580億円で878億円、15.7%。賃貸住宅管理事業は7,074億円で689億円、9.8%だ。
ここに、イメージと数字のズレがある。積水ハウスといえば海外展開で伸びた会社という見方が先に立ちやすい。売上構成で見れば、それは正しい。国際事業が全社の3割を占める最大セグメントであることに間違いはない。
だが利益で並べ替えると順位が変わる。営業利益の最大は開発事業の949億円、次が賃貸・事業用建物事業の878億円、その次が賃貸住宅管理事業の689億円。国際事業の391億円は4番目に落ちる。
成長は海外で買えた。しかし利益は、いまのところ国内が支えている。この二重構造が、直近の姿である。
業種のなかでの位置も確かめておきたい。積水ハウスが属する建設業は120社で、2026年1月期時点の中央値は営業利益率7.2%、ROE10.8%、純利益率5.6%である。
積水ハウスの営業利益率8.1%は中央値を上回る。ROE11.3%も中央値より上だ。ただし上位四分位である営業利益率9.9%、ROE14.1%には届いていない。純利益率は5.5%で、中央値とほぼ同じ水準にある。
成長率は別格だ。建設業の3年売上高CAGR(年平均成長率)の中央値は6.8%。積水ハウスは12.7%で、およそ2倍のペースで伸びている。
住宅メーカーは成熟産業で成長余地が乏しい。そう括られやすい業界のなかで、この成長率は明らかに外れ値に近い。
ところが財務のほうは逆を向いている。建設業の自己資本比率の中央値は56.5%、下位四分位は43.7%だ。積水ハウスの42.7%は、その下位四分位すら下回っている。
成長率は業種上位、財務の厚みは業種下位。この2つは同時に成立しており、しかも同じ原因から来ている。買収と借入で規模を取りに行けば、当然そうなる。
還元姿勢は崩していない。2026年1月期の1株当たり配当は144円で、14期連続の増配となった。配当性向は40.2%で、建設業の中央値39.6%とほぼ同じ水準だ。2027年1月期の計画は145円である。
増配を続けながら、借入を厚くして成長を買う。この組み合わせが持続可能かどうかは、買収した資産がどれだけの利益を返してくるかにかかっている。
成長の中身が入れ替わろうとしているのが、直近の姿だと考えられる。
この4期、この会社は規模の拡大を外から買ってきた。それは経営判断として筋が通っている。国内の住宅着工が構造的に細っていくなかで、既存事業の積み上げだけで規模を維持するのは難しい。
ただし買った資産は、まだ利益として返ってきていない。むしろ償却負担と金利負担という形で、先に費用のほうが出ている。上期の営業増益と通期の経常減益計画が同居しているのは、その時間差の表れだろう。
株価が狭いレンジで足踏みしているのも、この時間差と無縁ではないはずだ。市場は成長の事実を見ているのではなく、成長が利益に変わるかどうかを待っている。そう読むほうが、値動きの静けさと辻褄が合う。
だから、この銘柄を売上高の伸びで追いかけても像を結ばない。見るべきは、国際事業の営業利益率がどこで底を打つか、そして支払利息の増加が止まるかどうかだ。この2つを定点観測する視点を持ってほしい。

 アナリスト
株式会社モニクルリサーチ
オリックスなどの国内金融機関出身。日本株アナリストおよび財務アドバイザーとして決算分析や資金調達を主導。「日経CNBC」出演などメディアを通じた相場解説の実績も豊富。企業財務に精通し、現在はモニクルリサーチで金融ニュースの深掘り記事を発信。