


石津 大希
この記事はここがポイント
- 日本たばこ産業の2025年12月期営業利益率25.0%は、たばこ事業への集中が源泉。
- JTのROEはキリンと12%台で並ぶが、高利益率を低回転率と巨額のれんが相殺。
- 両社は業種中央値を超える高利益率・高ROEだが、回転率・自己資本比率は低い共通の財務特性。
食料品と聞いて、利益率の高い商売を思い浮かべる人は少ないだろう。日本たばこ産業<2914>の数字は、その感覚から遠いところにある。株価も2025年秋以降、水準を切り上げてきた。ではその高さは、どんな事業の形から生まれているのか。同じ業種の会社と並べながら、内側を覗いてみたい。 ※本記事中の株価は、過去の株式分割の影響を調整した値を使用しています。
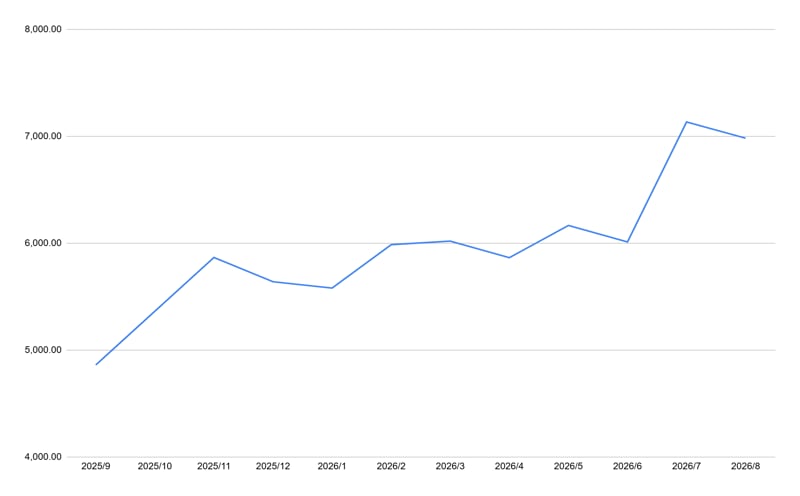
2025年秋と2026年7月、株価が二段で切り上がった構図
出所:各種資料をもとに筆者作成
2025年9月末の月末終値は4,800円台だった。そこから2か月で5,800円台まで、2割ほど水準が上がっている。
もっとも、上昇はいったん止まる。2025年12月末から2026年1月末にかけては、5,500円台まで小幅に下押しした。
その後の春は落ち着いた展開が続く。2026年2月末から6月末までは、5,800円台から6,100円台の間を行き来していた。上にも下にも大きくは離れない、いわゆるもみ合いだ。
動きが変わったのは2026年7月である。6,000円台前半だった前月末から7,100円台へ、1か月で2割近く切り上がった。2025年9月末以降の月末終値では、この7月末が最も高い。
2026年8月時点の直近終値は6,900円台で、7月末からは上げ幅を少し吐き出している。一年を通して見れば、秋と夏の二段で階段を上がったような形だ。
秋の一段目は、水準がじりじり上がるというより一気に切り替わる形だった。2025年10月末に5,300円台、11月末に5,800円台と、2か月続けて大きく上へ振れている。
値動きの幅そのものも小さくない。月末終値で見て、2025年9月末の4,800円台から2026年7月末の7,100円台までに、水準は4割以上切り上がった。ディフェンシブと呼ばれがちな業種の銘柄としては、荒いボラティリティだと言っていい。
一段目と二段目では、株価を動かした材料の性質も違うだろう。二段目については、決算の側から見たほうが手触りが得られる。
通期予想の引き上げと、利益の95%を作る一事業
2026年12月期上期の売上収益(IFRS)は1兆9,860億円、営業利益は6,449億円、当期利益は4,318億円だった。
注目したいのは通期計画に対する進捗である。会社が示す通期の営業利益予想1兆80億円に対し、上期の進捗率は64.0%に達する。当期利益も6,440億円の予想に対して67.1%まで進んだ。
上期で半分という単純な均しから見れば、いずれも大きく前倒しだ。売上収益の進捗が51.1%にとどまるのと比べると、利益側の走りが際立つ。
その通期予想そのものが、上期の開示で引き上げられている。会社は2026年12月期1Qの時点で、営業利益9,210億円・当期利益5,700億円としていた。これを営業利益1兆80億円・当期利益6,440億円へ改めた形だ。年間配当予想も242円から272円へ増額している。
引き上げ後の予想は、売上収益が前期比+12.0%、営業利益が+16.3%、当期利益が+26.2%となる。1Qの実績も売上収益+15.2%、営業利益+24.7%と伸びており、上期はその流れが続いた形だ。
2026年7月に株価が一段上がった背景には、この予想の引き上げが意識された可能性が高い。ただし株価は地合いや需給でも動く。予想の修正だけで説明を閉じるのは乱暴だろう。
では、この利益はどこで作られているのか。セグメント別に分けると、収益の出どころがはっきり見えてくる。
2025年12月期のたばこ事業の売上収益は3兆3,054億円で、連結の95.3%を占める。加工食品は1,595億円、構成比4.6%にとどまる。
利益の偏りはさらに強い。たばこ事業のセグメント利益は9,521億円、利益率は28.8%。この9,521億円は連結営業利益8,670億円を上回っている。加工食品の利益率は5.4%だ。
連結の利益は、実質的にたばこ一本で作られていると言っていい。設備投資も1,431億円がたばこ側で、加工食品は73億円である。
そのたばこ事業そのものも伸びている。2025年12月期の売上収益は前期比+14.1%、セグメント利益は+20.3%だった。一事業に集中しているうえで、その一本が伸びた期だったことになる。
キリンの4本柱と並べると、集中の度合いが際立つ
ここでキリンホールディングス<2503>を並べてみたい。同じ食料品業種で、決算期も12月で揃う。2025年12月期の売上収益は2兆4,333億円、営業利益は2,096億円だった。
構成の形が対照的だ。酒類が1兆752億円で44.2%、非アルコール飲料が5,781億円で23.8%、医薬が4,965億円で20.4%、ヘルスサイエンスが2,513億円で10.3%を占める。
利益率も柱ごとに違う。医薬が20.6%で最も高く、酒類12.6%、非アルコール飲料11.7%、ヘルスサイエンス4.4%と続く。売上の2割の医薬が、利益率では頭ひとつ抜けている。
投資の向き先も医薬に寄る。セグメント別の設備投資は医薬が936億円で最大となり、酒類505億円、非アルコール飲料197億円、ヘルスサイエンス126億円を上回った。
柱ごとの伸び方も揃っていない。2025年12月期はヘルスサイエンスの売上収益が前期比+43.4%、セグメント利益が+201.9%と大きく伸びた。構成比10.3%にすぎない事業が、ポートフォリオの変化を引っ張っている形だ。
片方は一事業が95%、もう片方は最大でも44%。同じ業種の同じ決算期でも、ポートフォリオの形はここまで違う。
利益率3倍差でもROEがほぼ並ぶのはなぜか
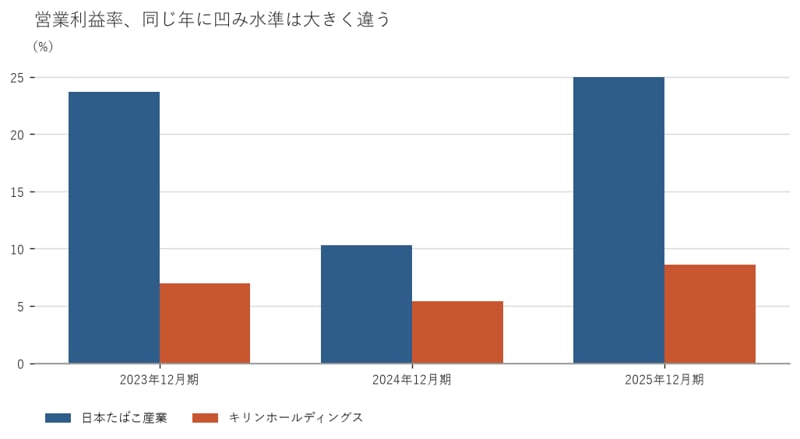
2025年12月期の連結営業利益率は、日本たばこ産業が25.0%、キリンホールディングスが8.6%。3倍近い開きがある。
ところがROE(自己資本利益率)は日本たばこ産業が12.99%、キリンホールディングスが12.0%でほぼ並ぶ。利益率で3倍近い差がついているのに、株主資本の利回りではほとんど差がない。
ROEは利益率、資産の回転、財務レバレッジの3つに分解できる。売上収益を総資産で割った回転率は日本たばこ産業が0.41回、キリンホールディングスが0.70回。自己資本比率は48.5%と36.8%だ。
つまり利益率で稼いだ分を、回転の遅さが削っている。そして削られた分を、相手側はレバレッジと回転で埋めている。
回転が遅い理由は資産の側にある。総資産8兆4,192億円のうち、のれんが2兆9,230億円を占める。総資産の3分の1超がのれんだ。
たばこ事業への集中は、買い集めてきた集中でもある。高い利益率と重い資産は、同じ戦略の表と裏だろう。ブランドと販路を取り込めば利益率は上がるが、その代金は資産としてバランスシートに残る。
ROEで並ぶという結果は、その帳尻が合った姿と読み取れる。
時系列に並べると、もうひとつ別の姿が出てくる。2024年12月期の営業利益は日本たばこ産業が前期比▲53.3%、キリンホールディングスが▲16.6%と、そろって減益だった。
営業利益率でも2024年12月期は10.3%と5.4%まで下がり、2023年12月期の23.7%・7.0%からそろって後退している。
翌期は営業利益が+175.9%と+67.3%で戻した。凹む年は同じでも、振幅がまるで違う。
多角化は分散でリスクを抑える、とよく言われる。数字を見ると、その効き方は落ち込みの浅さに出ており、代わりに戻りの勢いも浅い。集中の側は、落ちるときも戻るときも大きい。分散が守るのは水準ではなく振幅だ、と言い換えたほうが実態に近いのではないだろうか。
出所:日本たばこ産業株式会社およびキリンホールディングス株式会社 有価証券報告書をもとに筆者作成
業種中央値に照らすと、両社は同じ側に立っている
2社だけを並べると、どちらが優れているかの話に落ちやすい。第三の物差しとして、業種の中央値を置いてみる。
食料品業種97社の営業利益率の中央値は3.89%、上位四分位は7.17%である。日本たばこ産業の25.0%は中央値の6倍を超え、キリンホールディングスの8.6%も上位四分位の上にある。
利益率で3倍の差がある2社が、業種の中では同じ側、それも上側に並んでいる。ROEも同様で、中央値6.67%・上位四分位10.45%に対して両社は12%台だ。
一方で、下回るものもある。総資産回転率の中央値は1.14回で、両社の0.41回・0.70回はいずれも届かない。自己資本比率の中央値60.8%に対しても、48.5%・36.8%と低い。
食料品セクターは薄利で堅い、というイメージが先に立つ。だが両社に限れば、利益率が高く、資産が重く、自己資本が薄いという同じ型に収まっている。
事業の中身はたばこと酒でまるで違うのに、財務の形は似た方向へ振れている。業種平均の姿と、その中の大型2社の姿は、別のものとして眺めたほうがよさそうだ。
もっとも、中央値との比べ方には注意も要る。食料品という区分には、原料や加工の会社から飲料、たばこまでが同居している。97社の中央値が、この2社の事業モデルを代表しているわけではない。それでも、両社が業種の平均像からどの方向へどれくらい外れているのかを測る物差しとしては役に立つ。
見逃せないのは、事業構成の違いが投資家側の作業量まで変えてしまう点だ。
売上のほとんどが一つの事業なら、追うべき変数はほぼ一つで済む。値上げが通るか、数量がどれだけ減るか。この2つを見ていれば、会社の姿は大づかみに掴める。
柱が4つに分かれていれば、変数も4つになる。酒の需要、飲料の天候、薬の開発、健康関連事業の立ち上がり。どれも別の物差しで見なければならない。
分散はたしかに落ち込みを浅くする。だが読む側の手間は増える。この非対称は、あまり語られない。
私が気になるのは、集中の側にいる日本たばこ産業が、その読みやすさをいつまで保てるかだ。買収で積み上げたのれんは、減損という形で一度に利益へ跳ね返る性質を持つ。単一事業の会社を見るときほど、損益計算書の外側にも目を向けることをおすすめしたい。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

アナリスト
株式会社モニクルリサーチ
オリックスなどの国内金融機関出身。日本株アナリストおよび財務アドバイザーとして決算分析や資金調達を主導。「日経CNBC」出演などメディアを通じた相場解説の実績も豊富。企業財務に精通し、現在はモニクルリサーチで金融ニュースの深掘り記事を発信。
関連タグ
あなたにおすすめ関連記事