

この記事はここがポイント
- JDIは2026年3月期債務超過も、2027年3月期1Qで純資産36億円へ回復。
- シャープは2026年3月期自己資本比率19.6%回復、売上14倍JDIと支払利息同水準。
- JDI株価は新株予約権行使で資本調達、株数増加で1株価値希薄化懸念。
20円前後だった株価が、半年で100円まで上がり、そこからまた半分以下に戻る。ジャパンディスプレイ<6740>の株価は、昨秋以降そんな軌跡をたどった。派手な値動きの裏側にあるのは、債務超過とその解消をめぐる財務の話だ。同じ電機業界で財務の立て直しを経験した会社と並べると、この銘柄の現在地は測りやすくなる。 ※本記事中の株価は、過去の株式分割の影響を調整した値を使用しています。
20円台から100円まで。株価が動いた4か月に何があったのか
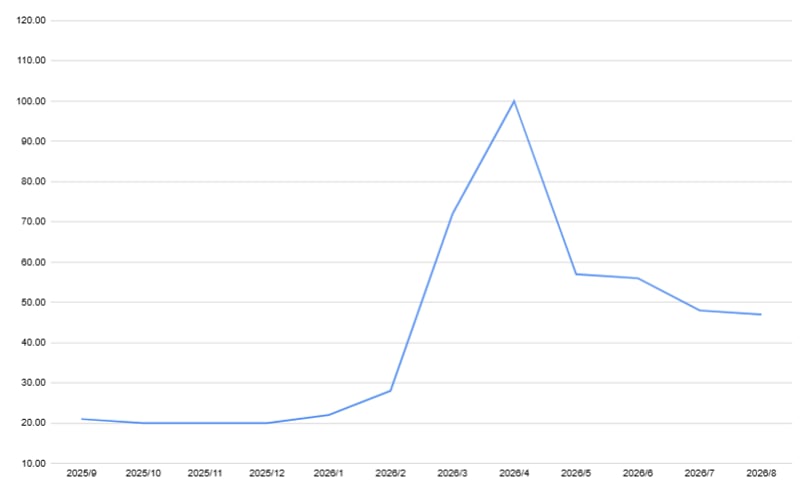
2025年9月末の終値は21円だった。そこから年末までの3か月は20円前後で、月末の終値で見れば横ばい圏が続いた。
変化は年明けから始まる。2026年1月末は22円、2月末は28円と切り上がり、3月末には70円台まで水準が上がった。1か月で2倍以上である。
さらに4月末は100円をつけた。2025年9月末以降の月末終値では、ここが最も高い水準になる。起点の21円から見れば5倍近い。
もっとも、上げた分の戻りも早かった。5月末は50円台後半、6月末も50円台、7月末は48円、そして2026年8月時点の直近終値は47円である。4月末の水準からは半値以下だ。
上げも下げも、月をまたぐたびに水準が変わっている。ボラティリティ(株価の値動きの激しさ)という言葉で片づけたくなる動きだが、その中身は少し違うように見える。
株価がなぜこの順序で動いたのかを、単一の材料で言い切ることはできない。相場全体の地合いも需給も絡む。ただ、業績の延長線を織り込む動きであれば、ここまで急な水準の入れ替わりは起きにくい。値付けの軸が「利益がどれだけ伸びるか」ではなく「会社の資本が持つかどうか」に寄っていた可能性は高い。
だとすれば、見る順番は決算の売上や利益より先に、貸借対照表になる。
営業損失は▲12億円。1Qの数字に現れた構造改革の途中経過
2027年3月期1Qの売上高は239億円、営業損失は▲12億円だった。経常損失は▲33億円、四半期純損失は▲34億円である。
損失が続いていること自体は変わらない。ただ、水準は明らかに変わった。前期にあたる2026年3月期は、通期で営業損失▲186億円、当期純損失▲198億円。その前の2025年3月期は営業損失▲370億円、当期純損失▲782億円だった。2期で損失の幅は数分の1になっている。
減り方には内訳がある。2026年3月期は3Q累計の時点で営業損失が▲187億円まで積み上がっていたが、通期の着地は▲186億円だった。つまり4Q単体では、営業段階の損失をほとんど出していない。
ここは会社の説明と重なる。同社は3Q時点の短信で、ディスプレイ専業メーカーからの脱却を掲げた事業構造改革を進め、固定費の重かった茂原工場での生産を2025年11月に終了し、国内生産を石川工場へ集約したとしている。希望退職に伴い人員は約1,000名減った。
売上高が3Q累計で前年同期比32.2%減となったのは、液晶スマートフォン向けディスプレイの戦略的な縮小と、工場の生産終了に伴う受注減少によるものだという。関係会社株式の売却益185億円も計上している。
売上を手放して損失を止める。順序としては筋が通る。赤字が資本を食い続ける会社にとって、まず止めるべきは出血のほうだからだ。2026年3月期の売上高1,323億円は前期比29.6%減で、2022年3月期の2,959億円からは半分以下になった。
そのうえで、この決算のもう一つの主題が資本だった。2026年3月期末の純資産は▲74億円、自己資本比率(総資産に対する自己資本の割合)は▲6.1%。負債が資産を上回る債務超過の状態である。
会社は通期の短信で、債務超過の解消を最重要課題と位置づけ、茂原工場の売却について複数の候補先と交渉を続けていると述べた。2026年5月にはいちごトラストによる第14回新株予約権の一部行使で約96億円を調達し、未行使分についても行使要請を含む財務施策を検討しているという。
そして1Q末の純資産は36億円。前期末の▲74億円からプラスへ転じ、債務超過の状態からは抜けた計算になる。総資産は1,062億円まで縮んだ。連結業績予想は、資産売却や財務施策の内容と時期によって業績が大きく変動しうるとして、現時点では公表していない。
株価が3月から4月に水準を変えた時期は、この資本をめぐる動きが進んでいた時期と重なる。因果を言い切ることはできないが、無関係と見るのも無理があるだろう。
シャープと並べると、自己資本比率の位置が入れ替わっている
ここで比較対象をひとつ置きたい。シャープ<6753>である。EDINET上の業種はジャパンディスプレイと同じ電気機器で、どちらも自己資本比率が業種の中央値を大きく下回る局面を通ってきた点が共通する。
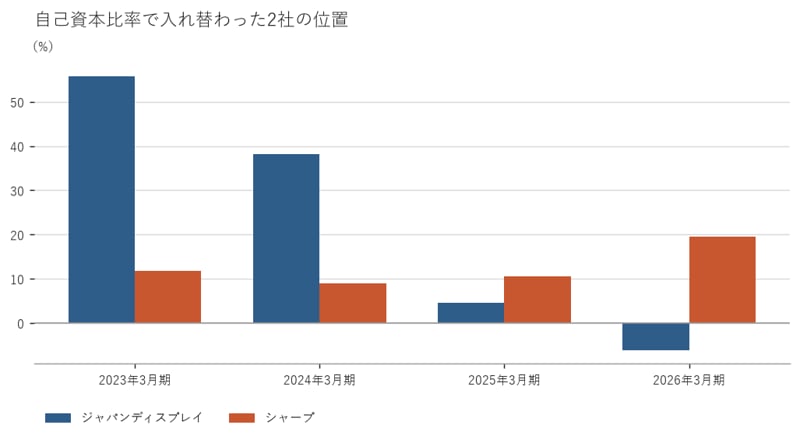
過去4期の自己資本比率を並べると、2社の位置が入れ替わっていることが分かる。ジャパンディスプレイは2023年3月期に55.8%あった。それが2024年3月期38.1%、2025年3月期4.5%、2026年3月期▲6.1%と一直線に落ちている。
シャープは逆だ。2023年3月期11.8%、2024年3月期9.0%と低い水準を這ったあと、2025年3月期10.5%、2026年3月期19.6%と持ち直した。
損益も対照的である。シャープの2026年3月期は売上高1兆8,928億円、営業利益485億円、当期純利益474億円。ROE(自己資本利益率)は21.9%だった。ジャパンディスプレイの売上高1,323億円は、シャープの14分の1程度にすぎない。
規模がこれだけ違えば、金額の大小を並べても意味は薄い。見るべきは比率と、その比率が動いた向きだ。
支払利息はほぼ同額。売上が14倍違う2社に共通するもの
2026年3月期の支払利息は、ジャパンディスプレイが87億円、シャープが86億円だった。売上規模が14倍違う2社が、利息の絶対額ではほぼ並んでいる。
ジャパンディスプレイの側から見れば、売上高の6%超が利息で消えている計算になる。営業損失を抱えたまま利息を払う構造は、それだけで資本を削る。同期の営業キャッシュフローは▲232億円で、事業から現金が出ていく状態が続いた。積み上がった赤字は利益剰余金に表れており、その残高は▲1,644億円である。
短期借入金は650億円。手元の現金は271億円で、流動資産810億円に対し流動負債は1,278億円だった。1年内に返す約束のほうが、1年内に現金化できる資産より大きい。
ではシャープはどうか。自己資本比率が19.6%まで戻り、2期連続で営業黒字を確保した会社である。「立て直しが進んだ」という一般的な見方は、この数字の並びだけを見れば正しい。
もっとも、同じ2026年3月期の借入の内訳を見ると、別の姿も同時に見えてくる。短期借入金は4,322億円まで積み上がり、長期借入金は5億円まで縮んでいる。返済期限が1年内の枠に、ほぼ全額が寄った形だ。流動資産9,493億円に対し流動負債は1兆453億円で、こちらも1年内の支払いのほうが大きい。営業キャッシュフローは▲1億円で、ほぼ収支均衡である。手元の現金は2,305億円ある。
利益が戻ることと、資金繰りの余裕が戻ることは、同じ速度では進まない。この2つを分けて見ておきたいところだ。
2027年3月期1Qのシャープは売上高4,352億円、営業利益82億円、四半期純利益31億円。純資産は3,082億円まで積み上がった。ただし通期予想は売上高1兆7,700億円で前期比▲6.5%、営業利益300億円で▲38.2%、当期純利益250億円で▲47.3%と、会社自身が減益を見込んでいる。
それでも、予想を出せる状態にあること自体が、予想を出していないジャパンディスプレイとの差ではある。業績の振れ幅を会社が見積もれるかどうかは、財務の局面を映す。
電気機器181社の中央値は62%。2社はどちらも下位にいる
第三の基準を置いてみたい。電気機器に属する181社の2026年3月期の自己資本比率は、中央値が62.2%、下から4分の1の位置にあたる水準でも49.9%である。
この物差しで見ると、シャープの19.6%も業種の下位に位置する水準だ。ジャパンディスプレイの▲6.1%はその外側にある。2社の比較は「どちらが良いか」ではなく、「業種の分布のどのあたりに、どちらの向きで動いているか」で見るほうが実態に近い。
流動比率(流動資産が流動負債の何倍あるか)も同じだ。業種の中央値は2.49倍だが、2社はいずれも1倍を下回る。有利子負債と自己資本の比率にしても、業種の中央値は0.19倍という水準である。
見逃せないのは、シャープのROE21.9%が業種の中央値7.4%を大きく上回っている点だ。上位4分の1の水準である11.6%も超えている。それでいて自己資本比率は下位にある。ROEは自己資本を分母に取る指標なので、自己資本が薄いほど数字は大きく出る。
高いROEが必ずしも資本の強さを意味しない、という教科書どおりの例がここにある。逆に言えば、ジャパンディスプレイが自己資本を積み直していく過程では、資本効率の指標はむしろ見かけ上悪くなる場面が出てくるだろう。

株価の水準と資本調達の手段を重ねて見ると、この銘柄の変わった性質が見えてくる。
普通の会社なら、株価は業績の結果として動く。だが自己資本の穴を新株予約権の行使で埋めている会社では、株価が上がること自体が資本を積む手段になる。株価が上がれば調達が進み、調達が進めば株数が増える。実際、前期末から1Q末までの3か月で、発行済株式数は15%近く増えている。
この構造を知らずに株価の上下を業績期待だけで説明しようとすると、読み間違える。上がったから財務が良くなり、良くなったから上がりにくくなる、という循環が働くためだ。
だから見るべきは、1株あたりの価値がどこで反転するかだろう。工場売却と営業段階の黒字化が予定どおり進むのか、それとも株数の増加が先を行くのか。決算のたびに営業損益だけでなく、純資産と株数を並べて確認する癖をつけてほしい。数字の並べ方ひとつで、同じ決算がまったく違って見えてくる。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

オリックスなどの国内金融機関出身。日本株アナリストおよび財務アドバイザーとして決算分析や資金調達を主導。「日経CNBC」出演などメディアを通じた相場解説の実績も豊富。企業財務に精通し、現在はモニクルリサーチで金融ニュースの深掘り記事を発信。