


この記事はここがポイント
- 住友電工27年1Q、情報通信が営業利益で自動車を上回る利益転換。
- 情報通信はデータセンター需要で伸長、営業利益率24.6%の高収益。
- 設備投資は情報通信へ減価償却費1.5倍を配分、成長分野へ資金集中。
社名に「電気」と入っているから、電線をつくる会社だと私は長らく思っていた。住友電気工業<5802>である。銅を引き伸ばして線にする、あの事業だ。ところが決算資料を開くと、売上の中心にいるのは電線ではない。しかも利益の重心は、いま別の場所へ移ろうとしている。 ※本記事中の株価は、過去の株式分割の影響を調整した値を使用しています。
売上の6割近くは、自動車の部品でできている
2026年3月期の連結売上高は5兆1,101億円。これをセグメントに割ると、社名から受ける印象は早々に崩れる。
最大は自動車関連事業で2兆9,353億円、構成比57.4%。次が環境エネルギー関連事業の1兆1,425億円で22.4%。以下、産業素材関連事業他が3,665億円で7.2%、エレクトロニクス関連事業が3,506億円で6.9%、情報通信関連事業が3,150億円で6.2%と続く。
自動車関連の中身について、会社はワイヤーハーネスや防振ゴムの需要を挙げている。車1台に張り巡らされる配線束と、振動を抑えるゴム部品だ。
たしかに配線ではある。ただ、これを「電線メーカー」と呼ぶのは、実態からかなり離れている。自動車部品メーカーと言ったほうが売上構成には忠実だろう。
社名から連想される電力ケーブルは、環境エネルギー関連のほうに入っている。祖業の名残は残っているが、それは今や2番手の事業だ。
売上の重心と、利益の重心は同じ場所にない
ここからが本題になる。セグメント別の営業利益を並べると、売上とは違う地図が現れる。
2026年3月期の営業利益は、自動車関連1,797億円、環境エネルギー関連906億円、情報通信関連774億円、エレクトロニクス関連395億円、産業素材関連事業他313億円だった。
金額では自動車が首位を保っている。だが利益率を横に並べると印象が変わる。自動車関連の営業利益率は6.1%。情報通信関連は24.6%である。実に4倍の開きだ。
売上構成比6.2%の事業が、営業利益では全体の2割弱を担っている計算になる。
伸び方も違う。2026年3月期の情報通信関連は売上高が前期比+44.2%、営業利益は+288.6%と、3.9倍近くに膨らんだ。自動車関連は売上+7.4%、営業利益+4.2%と、堅実だが緩やかな伸びにとどまる。
会社は、情報通信分野でデータセンター関連市場向け製品の需要が大きく増加したと説明している。光ファイバーや光デバイスといった、通信インフラの中核部材だ。
ここで、非鉄金属という業種区分に対する一般的な見方に触れておきたい。銅やアルミの市況に振られる素材産業、というイメージである。
だが数字はそれだけでは説明できない。非鉄金属業種の営業利益率の中央値は6.5%で、住友電気工業の自動車関連6.1%はほぼその水準にある。一方で情報通信関連の24.6%は、素材産業の利益率とは呼びにくい水準だ。
同じ会社の中に、業種平均並みの事業と、業種の枠から明らかにはみ出した事業が同居している。この二つは矛盾ではなく、単に別の産業構造に属しているというだけのことだろう。
連結の営業利益率8.2%、ROE(自己資本利益率)14.7%という数字も、業種中央値のそれぞれ6.5%、9.0%を上回る。押し上げているのがどこかは、もう見当がつくはずだ。
直近1Qで、ついに順位が入れ替わった
2027年3月期1Qの連結業績は、売上高1兆3,305億円で前年同期比+15.9%、営業利益970億円で+61.0%、経常利益1,030億円で+66.6%、親会社株主に帰属する四半期純利益664億円で+89.1%となった。
そしてこの四半期、セグメント営業利益の順位が入れ替わった。情報通信関連が272億円、自動車関連が260億円である。
売上高は自動車関連8,028億円に対し情報通信関連864億円と、9倍以上の開きがある。それでも稼いだ利益は情報通信のほうが多い。
会社によれば、情報通信の増益は生成AI市場の拡大を背景としたもので、データセンター向けの光配線機器や光デバイスの需要が増え、円安も追い風になった。営業利益は前年同期から191億円積み上がっている。
自動車関連は逆の動きだ。ワイヤーハーネスや防振ゴムの需要は堅調で、円安と銅価格上昇もあって増収だった。しかし営業利益は減っている。中東情勢の影響による原材料価格の上昇と、銅価格上昇の影響を挙げている。
銅価格の上昇が、環境エネルギー関連では増益要因、自動車関連では減益要因として働いている点は興味深い。売価への転嫁の速さが事業ごとに違う、ということだろう。
ほかのセグメントも増益が並ぶ。産業素材関連事業他はタングステン市況が高騰するなかで超硬製品の受注が増え、営業利益170億円。エレクトロニクス関連は主要顧客向けFPC(フレキシブルプリント回路)の需要が堅調で117億円となった。
通期予想も引き上げられ、売上高5兆4,000億円で前期比+5.7%、営業利益4,500億円で+7.6%が見込まれている。当期純利益予想は3,400億円で▲8.0%となるが、前期は住友電設株式の売却による特別利益が乗っていた。事業が後退するという意味ではないと読み取れる。
資金はどこへ流れ、どこで実っているのか
もう一段掘る。稼いだ現金がどこへ配られているかを見ると、この会社の現在地がもう少し立体的になる。
2026年3月期の営業キャッシュ・フローは4,251億円。投資キャッシュ・フローは▲1,748億円、財務キャッシュ・フローは▲3,260億円だった。設備投資は2,431億円で、減価償却費2,098億円をやや上回る水準にある。
5期で見ると、営業キャッシュ・フローは2022年3月期の760億円から2,651億円、3,934億円、4,022億円、4,251億円へと積み上がってきた。稼ぐ力そのものが階段状に切り上がっている。
問題は配り方だ。2026年3月期のセグメント別設備投資は、自動車関連1,295億円、環境エネルギー関連532億円、エレクトロニクス関連293億円、情報通信関連250億円、産業素材関連事業他206億円となっている。半分ほどが自動車に向かっている。
ただし、投資の性格は減価償却費と並べると見分けがつく。自動車関連は減価償却費1,225億円に対して設備投資1,295億円で、ほぼ維持更新の水準だ。対して情報通信関連は減価償却費160億円に対し設備投資250億円と、償却の1.5倍を投じている。環境エネルギー関連は263億円に対して532億円で、比率はさらに大きい。
金額の大きさは自動車、増設の勢いは情報通信と環境エネルギー。同じ設備投資という言葉でも、中身はまったく違う。数字の絶対額だけを見て資本配分を評価しないよう注意したいところだ。
市場はこの入れ替わりをどう扱ってきたか
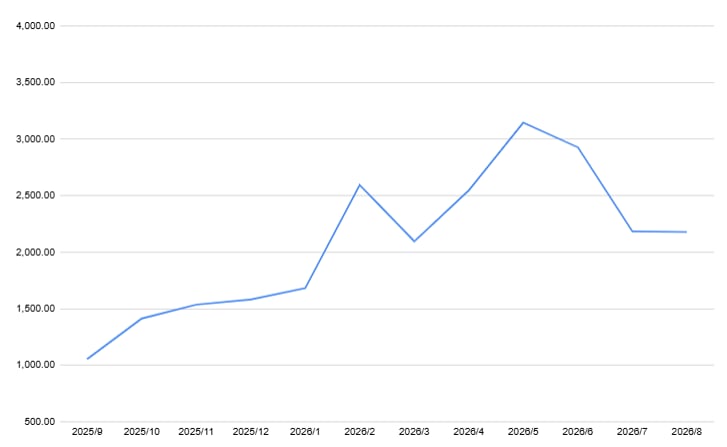
株価は昨秋以降、大きく動いた。2025年9月末の終値は1,000円台で、これが昨秋以降の月末終値では最も低い水準になる。
そこから10月末1,400円台、11月末と12月末は1,500円台、2026年1月末1,600円台と、階段を上るように水準を切り上げていった。2月末には2,500円台に乗せている。
3月末はいったん2,000円台まで下押ししたものの、4月末2,500円台、5月末は3,100円台と、昨秋以降で最も高い月末終値をつけた。データセンター向け需要の話が最も強く意識された時期だったのだろう。
しかしそこからは戻り足だ。6月末2,900円台、7月末2,100円台と切り下げ、2026年8月時点の直近終値も2,100円台にある。上昇分のかなりの部分を吐き出した格好である。
株価がなぜ動いたかを一つの材料で断定することはできない。ただ、上げ幅の大きさと戻し幅の大きさを見るかぎり、生成AI関連という文脈でどれだけ評価するかが、この1年の値動きの主戦場だったと考えられる。
売上の6%台の事業が株価の物差しになる。それが今の住友電気工業の見られ方ではないだろうか。

売上で9倍の差がある事業が、営業利益で並んだ。この逆転は一時のものだろうか。それとも、ここから定着していく類いのものだろうか。
答えの手がかりは、事業の性質そのものにある。ワイヤーハーネスは人手をかけて配線を束ねる労働集約的な仕事で、原材料が上がったときに売価へ転嫁するまでに時間がかかりやすい。一方で通信インフラの部材は、需要が張り付いているあいだは価格が保ちやすい。
だから利益率の差は、優劣ではなく構造の差だと私は見ている。自動車が悪いのではなく、そもそも同じ物差しで測る事業ではない。
厄介なのは、社名も投資家のイメージも、こうした重心の移動には追いつかないという点だ。名前は何十年も変わらなくても、中身は5年で変わる。
セグメント別の設備投資を減価償却費で割ってみることをおすすめしたい。会社がどこを守り、どこを伸ばそうとしているのかは、その比率にかなり正直に出る。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

オリックスなどの国内金融機関出身。日本株アナリストおよび財務アドバイザーとして決算分析や資金調達を主導。「日経CNBC」出演などメディアを通じた相場解説の実績も豊富。企業財務に精通し、現在はモニクルリサーチで金融ニュースの深掘り記事を発信。