


この記事はここがポイント
- 税ではなく、後期高齢者医療の保険料と窓口負担割合の判定に金融所得が反映される
- 特定口座で「申告不要」を選んだ配当・譲渡益も数えられる。NISAと預貯金の利子は対象外
- 厚生労働省の案では、2028年1〜12月の取引分が2029年8月から反映される(すべての書類がそろうのは2030年8月から)
- 東京都の例では、所得が100万円増えると保険料は約10万円増える。窓口負担の区分が上がる人も出うる
75歳以上が加入する後期高齢者医療制度で、保険料と窓口負担の割合を決めるときに、確定申告していない上場株式の配当や譲渡益も所得として数える改正が決まりました。2026年10月14日から16日にかけて、反映のスケジュールが報じられています。
「後期高齢者の金融所得に課税されるらしい」。報道を受けて、こう受け止めた人も多かったようです。
実は、新しい税がかかるわけではありません。変わるのは、医療保険料の計算と、病院の窓口で払う割合の判定です。源泉徴収で税を納め終えた配当や値上がり益が、今度は保険料の計算のほうに入ってきます。
影響を受けるのは、特定口座で株式や投資信託を売買している75歳以上の人と、その資産を一緒に考えている家族です。元機関投資家の泉田良輔氏の解説をもとに、何が数えられるようになり、負担がどれくらい動くのかを整理します。
対象は「申告不要」を選んだ配当・譲渡益
今回の改正(健康保険法等の一部を改正する法律、令和8年法律第31号)の対象は、75歳以上の後期高齢者医療制度の加入者です。国民健康保険、会社員の健康保険、介護保険は今回の対象に入っていません。
数えられるようになるのは、確定申告をしていない上場株式の配当や譲渡益です。源泉徴収ありの特定口座では、売買のたびに税が差し引かれるため、確定申告をしなくても納税が終わります。この「申告不要」を選んでいた利益が対象です。
泉田氏は、特定口座の便利さそのものが、今回の対象を広くしていると説明します。
「普通の方は特定口座にしてそこで売買した利益があっても源泉徴収されているので、確定申告しなくてもいいよってすごい便利な制度だと思いますけれども、こういった方が今回対象になってくる」
株式投資をしている75歳以上の人は、ほとんどが対象になると考えられます。
一方、NISAの口座の配当や値上がり益と、預貯金の利子は対象外です。
なぜ今、数え方を変えるのでしょうか。これまでは、不動産収入などがあって確定申告をした人だけ、金融所得も合わせて保険料の計算に入っていました。同じように株で利益を出していても、申告不要を選んだ人の分は入っていなかったのです。厚生労働省は、確定申告の有無で保険料や窓口負担が変わる不公平があり、是正が必要だとしています。
2028年の取引から数えられる(案)
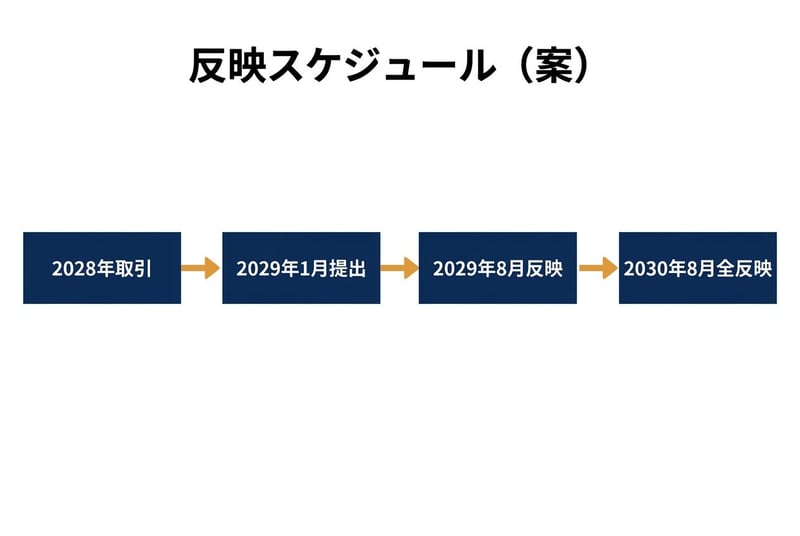
厚生労働省の社会保障審議会医療保険部会(2026年10月16日)の案では、反映の初回は2029年8月です。
ここで見落としやすいのは、使われる所得の時期です。2029年8月からの反映に使われるのは、2029年1月末に提出される2028年1〜12月の1年分の金融所得です。2026年の今から見ると、数えられ始めるのは再来年の取引からということになります。
案の流れは次のとおりです。2029年1月に、証券会社などが出す法定調書(取引や支払いの記録を税務当局に出す書類)のオンライン提出が義務になります。初回は、特定口座年間取引報告書など、枚数で約8割を占める年1回提出の書類から反映します。配当の支払調書など残りの書類も含めて、すべてが反映されるのは2030年8月からです。
反映スケジュール(案)
本人の手続きは増えません。金融機関などが提出する法定調書の情報を、個人ごとに名寄せ(同じ人の記録を一つにまとめること)して、保険料を計算する広域連合に送る仕組みが作られます。
泉田氏は、手続きが増えないことの裏側をこう表現します。
「今までは確定申告しなければ自分の年収報告することはなかったんで、今回は金融所得を自治体に報告しちゃいますよみたいな仕組みを作りますよって話です」
口座を複数の証券会社に分けていても、まとめて把握されることになります。
「名寄せって書いてあるんで、他の証券会社で取引していても全部集められちゃうって話だよね」
保険料は所得の約1割、窓口負担は区分が変わりうる
では、負担はどれくらい動くのでしょうか。後期高齢者医療の保険料は、全員が同じ額を払う「均等割」と、所得に応じて払う「所得割」の合計で決まります。
東京都の令和8年度の例では、医療分の均等割が年53,300円です。所得割は、税を引く前の所得から基礎控除43万円を引いた額に9.88%をかけます。これに子ども・子育て支援金の分として、均等割1,300円と所得割0.26%が加わります。医療分の上限は85万円です。
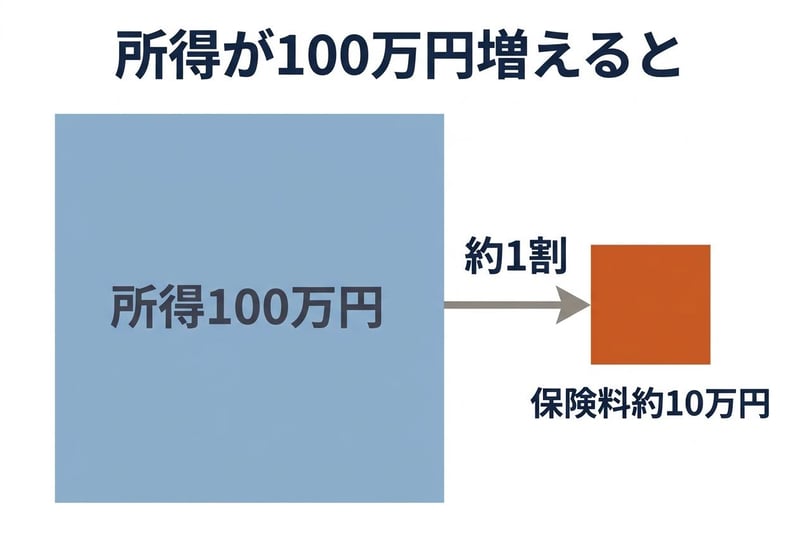
ここから目安が出せます。インタビュワーは、基礎控除を超えた所得が配当などで年100万円あれば保険料は10万円くらい上がると整理し、泉田氏も同意しました。所得割の率を足すと10.14%なので、所得が100万円増えたときの保険料の増加は約10万円にあたります。
所得が低い人は均等割が軽減されています。金融所得が加わってこの軽減から外れる人は、増え方がこの目安より大きくなると考えられます。
所得が100万円増えたときの保険料の増え方(東京都・令和8年度の例)
影響は保険料だけではありません。75歳以上の窓口負担は、所得に応じて1割、2割、3割に分かれています。
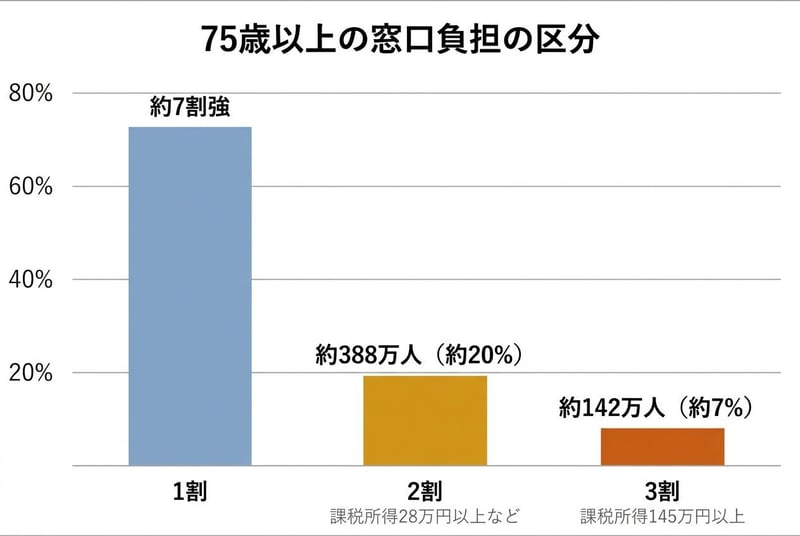
令和5年度の平均で、3割負担の人は約142万人(約7%)です。住民税の課税所得が145万円以上の人がこれにあたります。2割負担は約388万人(約20%)で、課税所得が28万円以上、かつ年金収入とその他の合計所得金額が単身で約200万円以上(複数人の世帯で320万円以上)の人です。残りの約7割強が1割負担にあたります。
75歳以上の窓口負担の区分(令和5年度平均)
金融所得が数えられるようになると、1割だった人が2割に、2割だった人が3割に上がる例が出てくると考えられます。
なお、厚生労働省の資料では、新たに金融所得が数えられる人の保険料が増える分、それ以外の人の保険料負担は軽くなるとされています。
NISAの中と外で扱いが分かれる
今回の改正で、同じ配当や値上がり益でも、NISAの中にあるか外にあるかで保険料と窓口負担への影響がはっきり分かれることになります。
泉田氏は、ここがポイントだと話します。
「NISA枠の活用がより重要になってきたってことなんで」
「もっとさらにNISA枠を活用しないといけない時代になってますよって話なんです」
ただし、NISAには年間の投資枠があります。泉田氏が挙げたとおり、つみたて投資枠が120万円、成長投資枠が240万円で、合計360万円です。売った分の生涯の非課税保有限度額(1,800万円)は翌年以降に戻りますが、年間の投資枠は売っても戻りません。個別株を頻繁に入れ替える人ほど、枠の外の特定口座で売買する部分が残りやすいと考えられます。
泉田氏は、その特定口座の部分がこれから見られるようになると指摘します。
「枠超えた分は大体特定口座、皆さん利用されると思うんだけど、そこで儲かったものも今後報告されちゃうわけだし、枠内だったら取らないけど枠を一歩出た瞬間に国が手ぐすね引いて待ってるんですよ」
まとめ:2028年以降、NISAの外で出した利益が保険料の区分に響く
75歳以上で特定口座を使っている人にとって、今回の改正の要点は一つです。NISAの外で出した配当や値上がり益が、税を納め終えたあとも保険料と窓口負担の計算に入るようになることです。
投資判断に引き直すと、見るべきところは2つに絞れると考えられます。一つは、2028年1月以降にNISAの外で出す利益の大きさです。所得が100万円増えれば保険料は約10万円増えるので、税を引く前の利益の約1割が、源泉徴収の税とは別に保険料に回る計算になります。もう一つは、窓口負担の基準である課税所得145万円(3割)と28万円(2割)に、金融所得を足した自分の所得が届くかどうかです(2割は年金収入とその他の合計所得金額の条件もあります)。
泉田氏は、制度の変化を運用の前提として扱うよう求めています。
「制度が変わったら自分たちの運用の仕方もちょっと考えなきゃいけなくなるんで、それが大事な話だと思いますけどね」
注意点もあります。2029年8月からというスケジュールは、まだ厚生労働省の部会の案です。保険料の率や均等割の軽減の基準は都道府県の広域連合ごとに違い、この記事の数字は東京都の令和8年度の例です。また、政府の文書には「年齢にかかわらず公平な応能負担を実現するための第一歩」という表現があり(応能負担は、負担できる力に応じて負担すること)、今回の対象は75歳以上ですが、ここで終わるとは限りません。現時点で会社員の健康保険への反映は決まっていません。
制度の詳細は、厚生労働省やお住まいの都道府県の後期高齢者医療広域連合が公表する資料でご確認ください。投資の判断は、ご自身の状況に合わせて行ってください。
参考資料
- 厚生労働省「健康保険法等の一部を改正する法律(令和8年法律第31号)の概要」(2026年6月5日)
- 厚生労働省「後期高齢者医療制度における金融所得の公平な反映のスケジュールについて」(第218回社会保障審議会医療保険部会 資料3、2026年10月16日)
- 厚生労働省「高齢者医療制度について」(第217回社会保障審議会医療保険部会 資料2-1、2026年10月1日)
- 厚生労働省「後期高齢者医療制度における金融所得の公平な反映」(リーフレット)
- 東京都後期高齢者医療広域連合「保険料計算例」(令和8年度)
- 東京都後期高齢者医療広域連合「『保険料計算のもととなる所得金額』に含まれる主な所得額」
- YouTubeチャンネル「イズミダイズム」
※リンクは記事作成時点のものです。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。


「イズミダイズム」はモニクルグループが運営する金融・経済YouTubeチャンネルです。フィデリティ投信や日本生命出身の元機関投資家の泉田良輔が、プロの視点から経済ニュースの裏側や資産形成のトピックを論理的に解説します。

株式会社モニクルリサーチ代表取締役。日本証券アナリスト協会認定アナリスト(CMA)。元機関投資家。フィデリティ投信や日本生命で日本株式や米国株式の証券アナリストやファンドマネージャーとして勤務。東京科学大学大学院非常勤講師。