

この記事はここがポイント
- 川崎汽船はコンテナ船事業が連結外で、利益構造が特異である点。
- 2026年3月期は営業CF2,647億円を確保し、財務が健全である点。
- 自己資本比率76.9%と高い還元姿勢が特徴である点。
海運株といえば、コンテナ船の運賃指数と一緒に語られることが多い。運賃が上がれば買われ、下がれば売られる。ところが川崎汽船<9107>の連結決算を開くと、コンテナ船の運賃収入は売上高のどこにも見当たらない。株価は昨秋以降で水準を切り上げてきたが、その背景を運賃だけで説明するのは難しい。利益がどこから来ているのかを、決算と資本配分の両面から整理してみたい。 ※本記事中の株価は、過去の株式分割の影響を調整した値を使用しています。
昨秋以降で水準を切り上げた株価。2026年8月に何が起きているのか
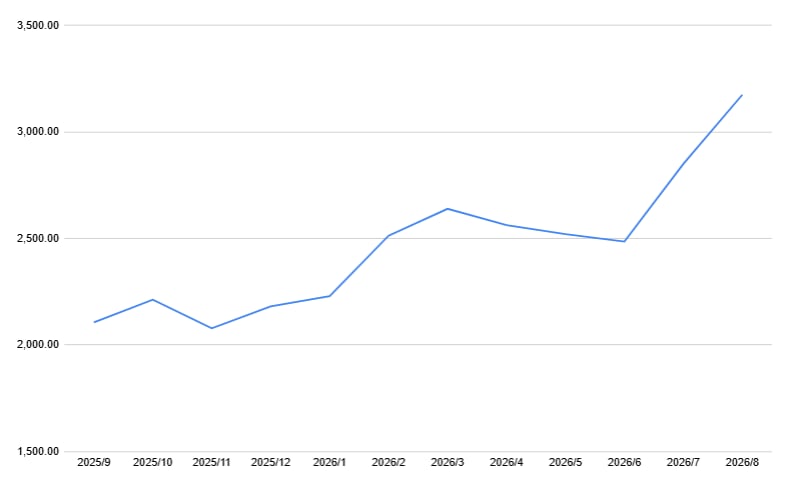
起点となる2025年9月末の終値は2,100円台だった。そこから秋にかけては上値が重く、2025年11月末には2,000円台前半まで下押ししている。
流れが変わったのは年明けからだ。2026年1月末に2,200円台、2月末に2,500円台と水準を上げ、3月末は2,600円台まで切り上がった。
春から初夏はもみ合いに入る。4月末と5月末は2,500円台、6月末は2,400円台と、いったん上昇の勢いが緩んだ形だ。
そして7月末は2,800円台に乗せ、2026年8月時点の終値は3,100円台まで来ている。
昨秋以降の月末終値で最も高いのは2026年3月末、最も低いのは2025年11月末である。2026年8月時点の3,100円台はその上限を上回っているが、まだ月末を迎えていない時点の値だ。
2025年9月末から2026年7月末までの10か月で、月末終値の水準は3割強切り上がった。海運という景気敏感セクター全体への資金の向きや、後述する還元姿勢が意識された可能性はあるが、株価がなぜ動いたかを単一の材料で言い切ることはできない。ここでは値動きの事実だけを押さえ、中身の検証に移りたい。
2026年3月期通期の減益幅。業種の中央値と並べて見えるもの
2026年3月期通期の売上高は1兆183億円で前期比▲2.8%、営業利益は841億円で▲18.2%、経常利益は1,091億円で▲64.6%、親会社株主に帰属する当期利益は1,329億円で▲56.5%だった。1株当たり利益は210.42円である。
経常利益の減少幅が突出している。会社の説明によると、当期は持分法による投資利益として227億円を計上し、うち持分法適用関連会社であるOCEAN NETWORK EXPRESS PTE. LTD.からの計上額は150億円だった。前期の水準からの落差が、営業外の段階で効いた形だ。
「海運大手が大幅減益」という見出しだけを追うと、同社固有の失速のように読める。だが海運業の業種中央値を並べると、売上成長率は▲2.8%、営業利益成長率は▲23.1%、当期利益成長率は▲49.9%である。減収も減益も、業界に共通して起きている局面だ。
本業そのものの推移も確認しておきたい。営業利益は2022年3月期の176億円から、2023年3月期788億円、2024年3月期841億円、2025年3月期1,028億円と積み上がり、2026年3月期は841億円である。
売上高は同じ5期で7,569億円、9,426億円、9,579億円、1兆479億円、1兆183億円という並びだ。直近期は前期からわずかに後退したが、5期のレンジで見れば運航事業の収益力は水準を上げてきたと言える。
しかも水準そのものは業種の上位にある。営業利益率は8.3%で中央値の7.0%を上回り、当期利益率は13.1%で中央値の8.7%を上回る。ROE(自己資本利益率)は7.7%で、中央値の7.6%とほぼ並ぶ。
絶対水準は前期から後退したが、相対水準は厚みを保っている。この二つは矛盾するようでいて、同じ決算のなかで同時に成り立っている。
コンテナ船事業が連結の外にあるという構造
営業利益841億円に対し、経常利益は1,091億円だった。営業外収益380億円、営業外費用130億円が挟まるためで、この会社は営業利益より経常利益のほうが大きくなる。
その差を作る中心が持分法による投資利益だ。関係会社の状況を開くと、持分法適用関連会社にオーシャンネットワークエクスプレスホールディングス(東京都港区、持株会社)が並び、議決権所有割合は31.0%とある。同じ区分にはシンガポールのOCEAN NETWORK EXPRESS PTE. LTD.(海運業、資本金30億米ドル)も置かれている。
つまりコンテナ船事業は連結子会社ではない。運賃収入は連結売上高に入らず、31%の持分を通じて、営業外の一行として届く。「海運=コンテナ運賃」というイメージで営業利益だけを追うと、この会社の稼ぎ方は視界から外れてしまう。
この構造は、5期の経常利益を並べると一目でわかる。2022年3月期6,575億円、2023年3月期6,908億円、2024年3月期1,327億円、2025年3月期3,080億円、2026年3月期1,091億円である。
営業利益が176億円から1,028億円へ着実に増えていった同じ期間に、経常利益は6,575億円から1,091億円まで縮んだ。運航事業が伸びる裏で、営業外の稼ぎが数千億円規模で失われたということだ。コンテナ船の異常な好況とその終息は、この会社のP/Lでは営業利益ではなく営業外に現れる。
下段はさらに動く。当期は特別利益256億円が立ち、法人税等が▲39億円となったため、当期利益は経常利益を上回った。P/Lを下に降りるほど数字が膨らむ決算である。
来期の前提について、会社はセグメントごとの見通しを示している。ドライバルクは大型船の新造船竣工量が限定的で船腹供給が抑制され、需給は引き締まると予想する。エネルギー資源は中長期契約に支えられ底堅い収益の推移を見込む。一方、製品物流では紅海・ペルシャ湾周辺の海上輸送環境が不透明な状況が続くとしている。安定契約で守り、地政学の変動は残す、という整理だ。
営業CF1兆4,229億円の使い道。資本配分に映る優先順位
過去5期の営業キャッシュフロー(本業で稼いだ現金の出入り)を並べると、2022年3月期は2,264億円、2023年3月期は4,560億円、2024年3月期は2,024億円、2025年3月期は2,731億円、そして2026年3月期は2,647億円だった。合計1兆4,229億円である。
この現金がどこへ向かったか。5期の投資キャッシュフローは合計▲2,801億円、設備投資は合計4,252億円にとどまる。直近期の設備投資は906億円で、1,334億円だった前期から絞られた。
対して財務キャッシュフローは5期合計で▲9,763億円だ。稼いだ営業キャッシュフローの7割弱が、借入返済と株主還元を含む財務活動へ戻っている。投資よりも財務の側に重心を置いてきた資本配分だと読み取れる。
結果として自己資本比率は2022年3月期の56.2%から2026年3月期は76.9%まで上がった。海運業の中央値は47.5%だから、業種のなかでも際立って厚い。現金及び現金同等物も3,197億円を抱える。
還元も緩めていない。2026年3月期の配当は年間120円(中間60円、期末60円)で、配当性向は57.0%、純資産配当率(DOE)は4.25%だった。中央値の配当性向30.9%、DOE2.4%と比べれば、還元の水準は業種の上限側にある。
自己株式の動きも速い。2026年3月末時点で707万株だった自己株式は、2027年3月期1Q時点で3,387万株まで増えている。発行済株式6億3,917万株の5.3%に相当する規模だ。
自己資本比率76.9%という数字は、素直に読めば財務の余裕である。もっとも、コーポレートファイナンスの観点では、負債をほとんど使わない財務が資本効率にとって最適かどうかという論点が残る。船隊への投資機会が乏しい局面では現金を株主に返すのが理にかなうが、デットキャパシティ(追加で負債を負える余力)を遊ばせている状態でもある。厚い自己資本を「健全」の一語で片づけないほうがよいだろう。
2027年3月期1Qの進捗率と、通期予想の前提
2027年3月期1Qは売上高2,868億円、営業利益195億円、経常利益240億円、当期利益233億円で着地した。1株当たり利益は37.42円である。
通期予想は売上高1兆700億円で前期比+5.1%、営業利益850億円で+1.0%、経常利益1,350億円で+23.7%、当期利益1,350億円で+1.5%。配当予想は年間120円が据え置かれている。
進捗率で見ると、営業利益は23.0%、経常利益は17.8%だ。1Qの線形ペースは25%だから、経常利益の進み方はやや後ろ倒しに見える。会社は通期見通しの前提として為替1米ドル150.82円、燃料油1トン697米ドルを置いている。
注目したいのは、営業利益の伸びを+1.0%と控えめに置きながら、経常利益を+23.7%と大きく伸ばす形にしている点だ。営業外の持分法投資利益が戻ることを織り込んだ計画と考えられる。連結の外にある稼ぎが、そのまま通期予想の増益率を決めている構図である。
つまりこの会社の通期予想は、本業の運航利益だけを見ていても検証できない。コンテナ船市況と持分の動き、その両方を追う必要がある。

営業利益、経常利益、当期利益。この三つを縦に並べて眺めると、下に降りるほど数字が膨らむ会社だとわかる。多くの製造業は逆で、営業利益が最も大きくなりやすい。ここが川崎汽船の特徴だ。
稼ぎの源泉の一部が連結の外にあるため、P/Lの上段だけを見る投資家と、下段まで降りる投資家では、同じ決算から別の結論が出る。決算発表の見出しが「大幅減益」で揃うときこそ、この差が広がるのではないだろうか。
資本配分にも同じ性格が出ている。稼いだ現金の多くを新造船ではなく財務活動へ戻し、自己資本を積み上げてきた。船価も市況も読みにくい産業で、身を軽くしておく判断は理解できる。ただ、それは成長の機会を外に置くという選択でもある。
運賃指数の話題に反応する前に、営業外の一行と持分の動きを追う。この会社を見るときは、そういう順番を意識してほしいと思う。
参考資料
- 川崎汽船株式会社 2027年3月期 第1四半期決算短信
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

オリックスなどの国内金融機関出身。日本株アナリストおよび財務アドバイザーとして決算分析や資金調達を主導。「日経CNBC」出演などメディアを通じた相場解説の実績も豊富。企業財務に精通し、現在はモニクルリサーチで金融ニュースの深掘り記事を発信。