


この記事はここがポイント
- オリックス株価は昨秋約6割上昇、投資で2027年3月期1Q純利益2.6倍。
- 三菱HCキャピタルと比較し、純利益率13.4%で業界上位のオリックス。
- 売却益等で利益変動、一時的利益を除いた稼ぐ力の厚みが今後の論点。
「リース会社」という言葉から、多くの人は機械や車を貸して手数料を得る、堅実だが地味な商売を思い浮かべるのではないだろうか。
オリックス<8591>の株価は昨秋から大きく水準を切り上げ、決算では投資の果実が利益の主役に躍り出ている。
この会社を、いまもリース会社と呼んでよいのか。
同じくリースを祖業とする大手と事業構成を並べ、株価が何を映しているのかを確かめてみたい。
※本記事中の株価は、過去の株式分割の影響を調整した値を使用しています。
昨秋から6割近く切り上がった株価
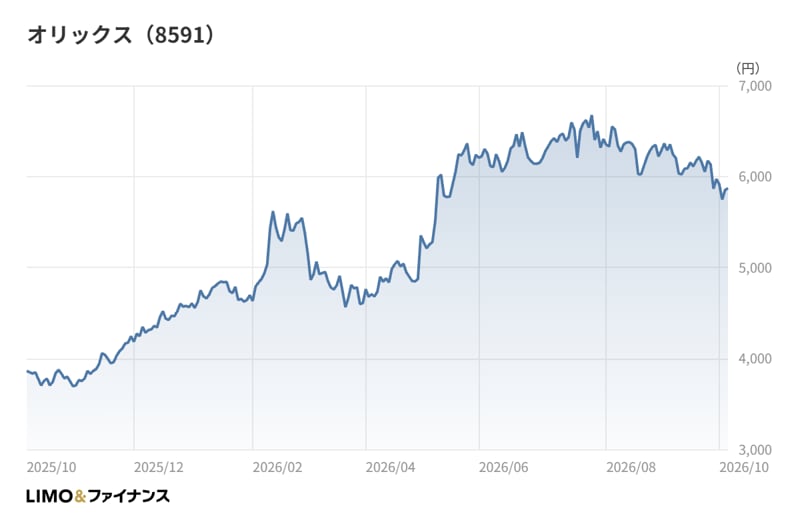
オリックスの株価は、2025年10月末の終値3,760円から歩みを始めた。年末にかけて4,500円台、2026年1月末には4,600円台へと、月を追うごとに水準を上げている。
2月末には5,500円台まで駆け上がったが、3月末には4,600円台へ急落した。上昇の勢いが強かったぶん、反動の下げも大きかった格好だ。
ただし、その後の戻りは早い。4月末に5,200円台、5月末には6,200円台へ切り返し、7月末の終値6,410円は昨秋以降の月末終値で最も高い水準となった。
8月末、9月末は6,200円台、5,900円台と小幅に上げ幅を吐き出しているものの、2026年9月末の終値5,971円は起点から6割近く高い。2026年10月時点の終値も5,800円台にとどまっている。
3月の急落を挟みながらも、1年を通じて見れば水準の切り上がりは明確だ。株価の振れ幅そのものは小さくなく、ボラティリティ(株価の値動きの激しさ)の高い1年だったともいえる。
ではこの上昇は、何に支えられていたのか。株価の理由は1つに決めつけられないが、決算の中身を順に見ていくと、手がかりは見えてくる。
投資の果実が押し上げた2027年3月期1Q
2026年3月期通期の営業収益は3兆3,308億円と前期比+15.9%、当社株主に帰属する当期純利益は4,472億円と同+27.2%の増収増益で、純利益は過去最高を更新した。
税引前当期純利益は6,914億円と前期から4割超も増えている。会社によると、米国の子会社でのファンド評価益や、Greenko Energy Holdingsの株式譲渡に伴う評価益が営業収益を押し上げた。持分法投資損益は1,238億円と前期の2倍超に膨らみ、同社株式の譲渡益831億円も計上したという。
勢いは2027年3月期1Qでさらに強まった。営業収益は8,766億円と前年同期比+17.4%、継続事業からの税引前四半期純利益は4,061億円と同+178.8%、純利益は2,808億円と同+161.8%で、前年同期の2.6倍に達した。
利益はなぜここまで伸びたのか。会社の説明では、主因は持分法投資損益の急増にある。東芝が2026年3月期4Qに計上したキオクシアホールディングス株式の売却益と評価益を、持分法適用会社のTB投資事業有限責任組合を通じて取り込んだ。
持分法投資損益は2,079億円と前年同期の10倍を超え、連結子会社だったSGKホールディングスの株式譲渡などで、子会社・持分法投資売却損益も643億円を計上している。
通期では純利益5,300億円(前期比+18.5%)を見込む。1Qだけで通期予想に対する進捗率は53.0%に達しており、計画に対して保守的な数字にもみえる。
もっとも、大型の売却益や評価益は毎期くり返すものではない。2027年3月期上期決算に向けては、こうした一時的な利益を除いた稼ぐ力がどの程度の厚みを保てるかが、次の論点になりそうだ。
三菱HCキャピタルと並べると見える事業の重心
ここで比較の相手として、三菱HCキャピタル<8593>を置いてみたい。リースを源流に持ち、航空機や不動産も手がける同業大手で、売上規模はオリックスのおよそ3分の2にあたる。
三菱HCキャピタルの2026年3月期通期は、売上高2兆2,153億円(前期比+6.0%)、営業利益2,404億円(同+28.5%)、純利益1,622億円(同+20.0%)だった。こちらも増収増益だが、利益の作られ方はオリックスとかなり違う。
同社の売上高を事業別に割ると、国内の法人顧客向けのカスタマーソリューションが1兆209億円で全体の46.1%を占める。海外の顧客向けが5,111億円で23.1%、航空が3,396億円で15.3%、ロジスティクスが1,789億円で8.1%と続く。
つまり売上の大半は、顧客に資産を貸し、その対価を受け取る事業から生まれている。セグメント資産で見ても航空が2兆7,450億円とまとまった規模を持ち、モノを持って貸す色合いが濃い。
一方のオリックスは、2027年3月期から事業区分をAPAC、インフラ、欧米、保険の4つに再編した。2027年3月期1Qのセグメント資産は、APACが4兆7,427億円、インフラが3兆5,673億円、生命保険の保険が3兆2,593億円、欧米が2兆8,566億円だ。
資産の2割強を生命保険が占める時点で、三菱HCキャピタルとは事業の土台が異なる。欧米は金融と投資、アセットマネジメントを担い、APACも企業投資を抱える。貸す事業と並んで、投資して育てて売る事業、保険を引き受けて運用する事業が同じ重さで並んでいる。
利益の主役が四半期ごとに入れ替わる構造
オリックスの事業構成の特徴は、セグメント利益の内訳に最もよく表れる。2027年3月期1Qのセグメント利益合計は4,240億円と前年同期比+173%で、そのうちAPACが2,898億円と7割近くを占めた。
APACの中身を見ると、持分法投資損益等が2,565億円で、セグメント利益の大半を占める。前年同期のAPACのセグメント利益は522億円だったから、この四半期の伸びはほぼ投資の取り込みで説明がつく。
欧米も、ORIX USAのPE投資事業での評価益を主因に630億円と前年同期の6倍近くに増えた。保険は生命保険料収入と運用益の増加で279億円(同+16%)と着実に伸びている。
対照的なのがインフラだ。前年同期にホテルの売却益を計上した反動で、セグメント利益は433億円と▲37%の減益となった。前年同期はインフラが684億円で4事業の中で最大だったから、主役は1年で入れ替わったことになる。
売却益や評価益がどの事業から出るかで、利益の重心は四半期ごとに動く。これは欠点というより、投資と売却をくり返して資本を回すという事業モデルの性質そのものと考えられる。
加えて、オリックスは子会社だったオリックス銀行を大和ネクスト銀行へ譲渡し、2026年8月に株式譲渡を完了した。預金を集めて貸すという銀行機能を手放す判断で、資産を貸して稼ぐより、投資と運用で稼ぐ方向へ重心を移す動きとも読める。
業種中央値を置くと分かる2社の立ち位置
2社の優劣ではなく位置を確かめるため、その他金融業の業種中央値を物差しに加えたい。比べるのは、事業構成の違いが最も素直に表れる純利益率(売上に対する純利益の割合)だ。
2026年3月期通期の純利益率は、オリックスが13.4%、三菱HCキャピタルが7.3%となる。その他金融業の中央値は7.6%、上位4分の1の境目にあたるP75は13.7%だ。
三菱HCキャピタルは中央値並み、オリックスは上位4分の1の境目に迫る。リースを源流に持つ2社でも、利益率の水準ははっきり分かれた。
貸して稼ぐ事業は、資金調達のコストと貸出の利回りの差で稼ぐ構造上、利益率が一定の範囲に収まりやすい。投資の売却益や評価益、保険の運用益を抱えるオリックスは、その範囲の外側まで利益率を押し上げられる。
ROE(自己資本利益率)でも、オリックスは10.4%と中央値の9.2%を上回り、三菱HCキャピタルは8.6%とやや下回る。自己資本比率もオリックスの24.9%に対し、三菱HCキャピタルは15.2%と中央値の17.4%を下回る。
もっとも、オリックスの高い利益率は売却益や評価益の大きさに左右される。2027年3月期の純利益予想が三菱HCキャピタルは1,600億円(前期比▲1.4%)と横ばい圏なのに対し、オリックスは2割近い増益を見込む。安定と振れ幅のどちらを取るかという設計の違いが、そのまま数字に出ているのだろう。
筆者コメント
株価の動きと事業構成を同時に見ると、市場はオリックスを「リース会社」としてではなく、投資と保険を抱える複合体として値付けし直している途中にみえる。
利益率が業界の上位に届くのは、売却益や評価益を生む事業を持っているからだ。ただ、その果実は狙ったタイミングで実るとは限らない。
3月の急落とその後の急回復は、こうした利益の不規則さに市場が揺さぶられた跡とも考えられる。
銀行を手放した判断は、貸して稼ぐ比重をさらに下げる方向に働く。その分、投資の目利きと売却のタイミングが業績を左右する度合いは高まるはずだ。
オリックスを見るときは、四半期ごとの利益の大きさよりも、どの事業が稼いだのか、その稼ぎがくり返せる性質かを切り分けてほしい。そのうえで、売却益が抜けた後の土台の厚みに目を向けることをおすすめしたい。
参考資料

オリックスなどの国内金融機関出身。日本株アナリストおよび財務アドバイザーとして決算分析や資金調達を主導。「日経CNBC」出演などメディアを通じた相場解説の実績も豊富。企業財務に精通し、現在はモニクルリサーチで金融ニュースの深掘り記事を発信。