


この記事はここがポイント
- ソフトバンクの2026年3月期、PayPay含むファイナンス事業は利益率22.7%で最高益。
- 携帯会社との見方と異なり、売上13.1%の流通事業は利益率3.8%と低効率。
- 増収増益でROE19.3%、配当性向75.8%と高い株主還元率を維持する経営。
ソフトバンク<9434>と聞いて、私がまず思い浮かべるのは街のショップと携帯の料金プランだ。
同社は株主優待として、PayPayマネーライトの進呈を行っている。携帯会社の優待が、なぜ通信ではなく決済の電子マネーなのか。
その疑問を手がかりにセグメントを分解すると、携帯会社という一枚のラベルでは収まらない姿が見えてくる。
株価は昨秋から200円台前半で足踏みし、夏場に240円台へ切り上がった。
※本記事中の株価は、過去の株式分割の影響を調整した値を使用しています。
携帯会社という見え方と、利益率トップの事業のズレ
社名と店舗網から連想するなら、ソフトバンクの稼ぎ頭は携帯電話の事業だろう。実際、その連想は半分は正しい。
2026年3月期のセグメント情報を見ると、個人向けのモバイルやブロードバンド、電力サービスを担うコンシューマ事業の売上収益(IFRS)は2兆9,960億円で、連結の42.6%を占める。営業利益も5,508億円と、報告セグメントの利益合計の半分弱を稼ぐ。
ところが利益率に目を移すと、順位が入れ替わる。最も高い営業利益率を出しているのは、PayPayを含むファイナンス事業の22.7%だ。コンシューマ事業の18.4%、法人事業の19.8%を上回る。
ファイナンス事業の中身は、QRコード決済やクレジットカードのキャッシュレス決済、銀行や資産運用などの金融サービス、決済代行だ。主要な関係会社にはPayPay、PayPayカード、PayPay銀行、PayPay証券が並ぶ。
携帯の会社だと思っていた企業の中で、最も効率よく利益を生んでいるのが金融の事業である。株主優待がPayPayの電子マネーであることは、この構造と無関係ではないように私には見える。
株主優待は販促か、還元か
株主優待には、大きく2つの性格がある。本業と無関係な品を配るなら、それは純粋な還元コストだ。自社のサービスで使える形で配るなら、顧客との接点を作る販促の側面も帯びる。
ソフトバンクの株主優待であるPayPayマネーライトは、後者に近い設計と読める。受け取った優待は、PayPayという同社グループの決済サービスの中で使われることになるからだ。
PayPayを中核とするファイナンス事業は、加盟店のマーケティングソリューションも手がけている。決済の利用が広がるほど、手数料や加盟店向けサービスの土台も厚くなる構造だ。優待はその入口の一つとして機能している可能性がある。
もっとも、優待がどれだけ利用者の拡大に効いているかは開示から測れない。優待と事業の成長を因果で結ぶのは行き過ぎだろう。言えるのは、優待の選び方そのものが、同社の重心がどこへ移りつつあるかを示す材料になっている、ということだ。
稼ぐ規模と稼ぐ効率を分けて見るとどうなるか
ファイナンス事業の2026年3月期の売上収益は3,793億円で、連結に占める比率は5.4%にすぎない。営業利益は862億円で、コンシューマ事業の6分の1にも届かない。規模で見れば、まだ脇役である。
それでも伸び方は際立つ。売上収益は前期比+25.2%、営業利益は同+107.1%と、2倍以上に膨らんだ。
ただし、この伸び率は額面どおりには受け取れない。2026年3月期から、それまでメディア・EC事業に区分されていたPayPay銀行がファイナンス事業へ移管されている。前期との比較には、事業の自然な成長と区分変更の両方が混ざっている点に注意したい。
もう一つ見逃せないのが、流通事業である。報告セグメント上は「流通」、有価証券報告書の事業説明では「ディストリビューション事業」として、ソフトウエアやモバイルアクセサリー、IoTプロダクトの企画・提供と、法人向けのクラウドや先進テクノロジー商材を手がける。主要な関係会社はSB C&Sだ。
この流通事業の売上収益は9,235億円で、連結の13.1%を占める。前期比+30.9%と、セグメントの中で最も速く売上を伸ばした。一方で営業利益は352億円、営業利益率は3.8%にとどまる。
売上の1割強を占めるのに、利益への貢献は小さい。卸売に近い事業モデルでは利益率が薄くなりやすく、数字はその性格をそのまま映していると読み取れる。
つまりソフトバンクの売上には、高い利益率の金融と、薄い利益率の流通という、性格の正反対な2つの事業が同居している。携帯会社というラベルは、この両端を見えにくくしている。
親会社はソフトバンクグループで、同社グループの日本における中心的な事業会社という位置づけだ。社名が似ていることもあり、投資会社としてのグループと、通信を軸に金融や流通まで抱える事業会社の区別は、意外と曖昧になりやすい。
2026年3月期は増収増益、構造の変化は決算にどう表れたか
連結では、2026年3月期の売上収益が7兆386億円で前期比+7.6%、営業利益が1兆425億円で同+5.4%となった。親会社の所有者に帰属する当期利益は5,507億円で同+4.7%と、増収増益で着地している。
営業利益率は14.8%で、情報・通信業の中央値8.7%を大きく上回る。ROE(自己資本利益率)も19.3%と、業種中央値の11.9%より高い。
一方、自己資本比率は16.0%で、業種中央値の66.2%とは大きく異なる。通信設備や金融事業を抱えて総資産が膨らむ構造で、負債を使って資本効率を高めている姿だ。もっとも、この財務の組み立てが最適かどうかは、金利環境しだいで見え方が変わる論点でもある。
足元の2027年3月期1Qは、売上収益が1兆8,147億円、営業利益が3,022億円、当期利益が1,500億円だった。通期予想は売上収益7兆5,000億円(前期比+6.6%)、営業利益1兆1,000億円(同+5.5%)で、1Qの営業利益の進捗率は27.5%と、4分の1をやや上回る出足である。
年間配当は2026年3月期の8.6円に対し、2027年3月期は8.8円を予想する。2026年3月期の配当性向は75.8%と、利益の大半を配当に回す設計だ。配当に加えて株主優待も用意する還元の組み立ては、個人株主を意識したものと受け止められる。
市場は金融の顔を株価に織り込んでいるか
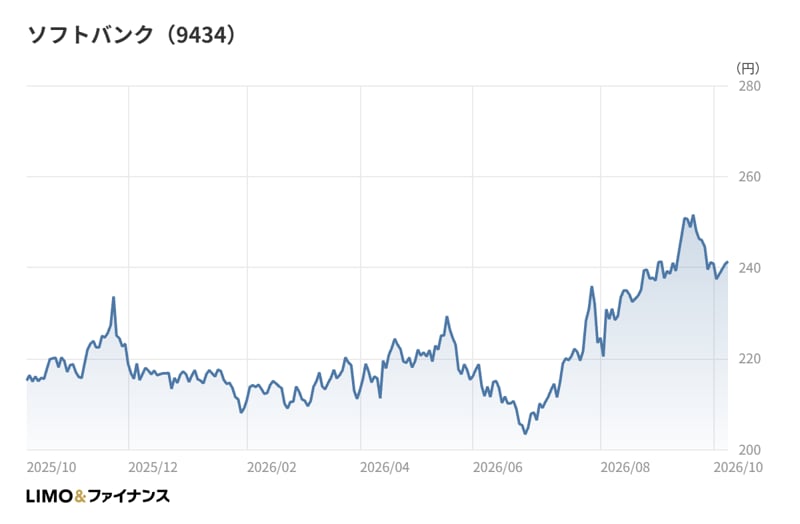
株価の動きを月末終値で追うと、2025年10月末は219円だった。その後は200円台前半での一進一退が続き、2026年6月末には208円と、昨秋以降の月末終値で最も低い水準まで下げた。
流れが変わったのは夏場だ。7月末に223円へ戻すと、8月末は237円、9月末は241円と切り上がり、昨秋以降の月末終値で最も高い水準をつけた。2026年10月時点の終値も241円で、2025年10月末から1割の上昇となる。
上昇の時期は、2027年3月期1Qの発表と重なる。通期予想に沿った出足が確認できたことが、見直しのきっかけになった可能性はある。ただし相場全体の地合いや需給も絡むため、単一の材料に結びつけるのは早計だ。
通信は景気に左右されにくいディフェンシブな業種として語られることが多い。昨秋から春先までの小幅な値動きは、その見方どおりの姿だった。
一方で、ファイナンス事業のように成長率の高い事業を内側に抱えている点は、株価の値動きだけからは見えにくい。PayPayは2026年3月に米国の証券取引所へ上場し、同社の議決権所有割合は66.00%から62.16%となった。金融事業の価値が外から測られる場面が増えたことも、評価の目線に影響しうる材料だろう。
2027年3月期上期決算の発表を前に、見るべきは連結の増益率だけではない。セグメントごとの利益率の組み合わせが、どの方向へ動くかである。
筆者コメント
なぜ「携帯の会社」という見え方は、これほど根強いのか。
一つは、売上と利益の主役が今も通信であることだ。看板事業が強いほど、脇で育つ事業は目に入りにくい。
もう一つは、事業の入口がすべてスマホにあることだろう。決済も銀行も証券も、利用者にとってはスマホの中のアプリにすぎない。入口が同じだから、中で何が稼いでいるかの区別がつきにくい。
その意味で、PayPayマネーライトの株主優待は示唆的だ。優待を受け取る株主は、知らず知らずのうちに同社の金融の入口に立つことになる。販促と還元の境目にある設計と読むこともできる。
私は、この会社を見るときは連結の数字を一度ばらしてみることをおすすめしたい。高い利益率の金融と薄い利益率の流通、その真ん中に通信がいる。どの事業の比重が増えるかで、同じ増収増益でも中身は変わってくるはずだ。
参考資料
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

オリックスなどの国内金融機関出身。日本株アナリストおよび財務アドバイザーとして決算分析や資金調達を主導。「日経CNBC」出演などメディアを通じた相場解説の実績も豊富。企業財務に精通し、現在はモニクルリサーチで金融ニュースの深掘り記事を発信。