

石津 大希
この記事はここがポイント
- 国内飲料事業の22億円営業損失が響き、ダイドーGHDの利益は伊藤園より低水準
- ダイドーGHD株価は2025年10月末から2割上昇、27年1月期営業利益予想123億円へ上方修正
- 高粗利・重販管費の自販機事業を持つダイドーGHD、前期298億円減損で利益体質へ転換
事業を複数持つ会社は、景気の波に強い。普通はそう説明されることが多い。
では、飲料を軸に医薬品や食品まで手がけるダイドーグループホールディングス<2590>は、その「分散」で報われているのだろうか。
同社は株主優待でも個人投資家になじみがある。その株価は、この1年で2割近く上昇した。
同じ飲料大手でも事業の重心がまったく違う伊藤園と並べて、事業構成と株価の関係を確かめてみたい。
※本記事中の株価は、過去の株式分割の影響を調整した値を使用しています。
2,400円台から3,000円台へ、夏に一段高となった株価
出所:各種資料をもとに筆者作成
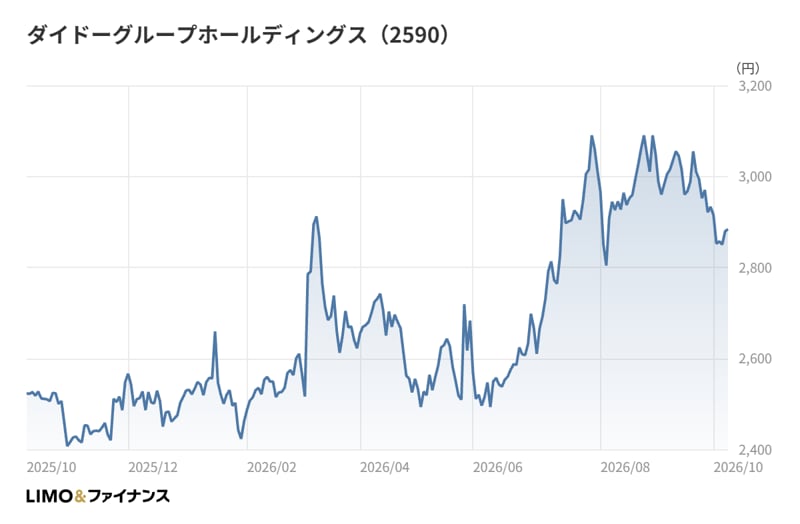
2025年10月末のダイドーグループホールディングス(以下、ダイドー)の終値は2,426円だった。2025年10月末以降の月末終値では、これが最も低い水準になる。
その後は2,500円前後で行きつ戻りつする時間が長かった。2026年2月末と3月末には2,600円台に乗せたが、4月末は2,533円まで押し戻されている。
流れが変わったのは夏だ。2026年6月末の2,667円から7月末には3,010円へと大きく切り上がり、8月末の3,050円は2025年10月末以降の月末終値で最も高い水準となった。
9月末は2,933円、2026年10月時点の終値は2,879円と、高値から上げ幅を少し吐き出しつつも2,800円台を保っている。起点の2025年10月末と比べれば、2割近い上昇だ。
7月の切り上がりの理由を一つに決めることはできない。相場全体の地合いも絡むため、業績回復への期待が先回りして意識された可能性がある、という程度にとどめておきたい。
巨額減損の翌期に上方修正、2027年1月期上期の中身
株価の背景にある決算を、1年前から追っておこう。
2026年1月期通期の売上高は2,412億円と前期比+1.7%の増収だったが、営業利益は41億円で▲13.1%、経常利益は14億円で▲51.5%と利益は細った。さらに特別損失として減損損失298億円を計上し、親会社株主に帰属する当期純損失は303億円に膨らんでいる。
会社の説明によると、国内飲料業界では2024年10月と2025年10月に各社が価格改定を実施したことで、市場全体の販売数量が前期を下回った。同社が主軸を置く自販機市場でも、販売数量は飲料市場全体と同じく減少したという。
2027年1月期1Qの短信では、自販機市場は他チャネルとの価格差が拡大し続けていることなどから、飲料市場の中でも特に苦戦したと述べている。つまり、売上の土台である自販機の環境は好転していない。
それでも数字は持ち直した。2027年1月期上期の売上高は1,200億円、営業利益は67億円、経常利益は43億円、親会社株主に帰属する中間純利益は28億円となった。
あわせて会社は通期予想を引き上げている。営業利益は期初の105億円から123億円へ、当期純利益は50億円から60億円へと上方修正した。営業利益123億円は前期の3倍近い水準で、上期だけで通期予想の54.8%を稼いだ計算になる。
前期に減損で資産を軽くした分、償却負担が減って利益が出やすくなった面もあると考えられる。8月末に株価が最も高い水準をつけたのは、この上方修正が発表された月でもある。
なお、同社は株主優待として飲料・ゼリー詰め合わせの贈呈を行っている。年間配当は1株30円で、2027年1月期も30円を予想する。
伊藤園と並べると見える「柱の数」の違い
ここからは、比較の相手として伊藤園<2593>を置く。飲料大手として名前が並ぶことの多い2社だが、事業の組み立て方は対照的だ。
ダイドーの2026年1月期のセグメント売上を見ると、国内飲料事業が1,425億円で全体の59.1%を占める。残りは海外飲料事業が653億円(27.1%)、食品事業が195億円(8.1%)、医薬品関連事業が131億円(5.5%)、希少疾病用医薬品事業が6億円だ。
一方、伊藤園の2026年4月期は、リーフ・ドリンク関連事業が4,434億円と売上の89.1%を占める。飲食関連事業は464億円(9.3%)、その他が79億円にとどまる。
売上規模は伊藤園が4,978億円で、ダイドーの2倍強ある。それでもダイドーのほうが柱の本数は多く、主力事業の売上比率は30ポイント低い。分散という点では、明らかにダイドーが上回っている。
分散していても、利益は一本の柱に揺さぶられる
では、柱の多さは利益の安定につながったのか。答えはむしろ逆だった。
ダイドーの2026年1月期は、国内飲料事業が22億円の営業損失となり、298億円の減損もこのセグメントで計上された。海外飲料事業は営業利益75億円、営業利益率11.5%と稼いだが、連結の営業利益は41億円にとどまっている。
伊藤園も2026年4月期は楽な決算ではなかった。営業利益は216億円で前期比▲5.6%、減損損失148億円の計上もあり、当期純利益は34億円と▲75.5%に落ち込んだ。それでも主力のリーフ・ドリンク関連事業は175億円の営業利益を確保し、営業利益率は4%弱を保っている。
一般論では、分散した事業構成は利益のブレを小さくすると考えられている。しかしダイドーの場合、売上の6割を占める柱が赤字に転じると、他の柱の黒字では埋めきれなかった。分散は「柱の数」だけでなく「柱の太さの配分」で効き方が変わる、という見本のような姿だ。
粗利は厚いが販管費も重い、自販機モデルの構図
2社の差は、損益計算書の形にもはっきり表れる。
ダイドーの2026年1月期の売上総利益率は45.2%で、伊藤園の36.0%を大きく上回る。食料品業種の中央値26.2%と比べても、両社とも粗利は厚い部類だ。
ところが販管費の比率は、ダイドーが43.5%、伊藤園が31.7%と、こちらもダイドーが重い。結果として営業利益率はダイドーが1.7%、伊藤園が4.4%と逆転する。
自販機中心のビジネスは定価に近い価格で売れる半面、機械の設置や補充、回収に人手と費用がかかる、という構造は業界で広く知られている。ダイドーの「粗利は厚いが販管費も重い」数字は、その構造をそのまま映したものと読み取れる。
国内飲料事業が数量減に見舞われると、重い固定費が利益を一気に削る。逆に言えば、減損で資産を軽くした今期は、同じ数量でも利益が残りやすい形に変わりつつあるのかもしれない。
売上は5期で1.5倍近く、営業利益は足踏みが続く
事業構成の違いは、時間をかけた成長の形にも表れている。
ダイドーの売上高は2022年1月期の1,626億円から2026年1月期の2,412億円へ、5期で1.5倍近くに増えた。一方で営業利益は45億円、7億円、37億円、47億円、41億円と推移し、売上ほどには伸びていない。
柱を増やして売上の器は大きくなったが、利益の器は広がらなかった。増えた売上の分だけ利益が積み上がらない背景には、主柱の国内飲料事業の伸び悩みがあった可能性が高い。
株主優待もこの構図の中で見ておきたい。同社の株主優待は飲料・ゼリー詰め合わせの贈呈という、モノを届ける形をとる。現金で払う配当と違い、品物の優待は販売の現場と近い位置にある還元策といえる。
国内の飲料の数量が伸び悩む局面で、飲料を届ける優待を続けることには、商品を実際に手に取ってもらう接点としての意味もあるのではないだろうか。優待を単なる還元コストとしてではなく、主柱の事業とセットで眺める見方もできる。
食料品業種の中央値に置くと、2社の位置はどう見えるか
2社だけを比べると、どちらが上かという話に落ちやすい。そこで食料品業種の中央値を第三の物差しに置いてみる。
食料品業種の営業利益率の中央値は4.0%、下位25%の境目は2.6%、上位25%の境目は7.9%だ。伊藤園の4.4%はほぼ中央値並み、ダイドーの1.7%は下位25%の境目を下回る位置にある。
一方で、ダイドーの海外飲料事業の営業利益率11.5%は、業種の上位25%の境目を上回る。連結では下位に沈んでも、事業単位で見れば業種上位の稼ぐ力を持つ柱を抱えている、という二面性がある。
財務の形も違う。自己資本比率は伊藤園の51.4%に対して、ダイドーは減損で39.5%まで下がった。業種中央値の60.5%と比べると両社とも低めだが、ダイドーの低下幅の大きさは、前期の減損の重さを物語る。
整理すると、伊藤園は「一本柱で中央値を守る会社」、ダイドーは「複数の柱を持ちながら主柱の不振で下位に沈んだ会社」だ。株価が2割近く戻した今、市場がダイドーに見ているのは分散そのものではなく、主柱が中央値の水準まで戻るかどうか、という回復の度合いだと考えられる。
筆者コメント
柱の本数と柱の太さを同時に見ると、ダイドーの事業構成は別の顔を見せる。私が確かめたいのは「分散しているか」ではなく「分散が効く配分になっているか」だ。
ダイドーは柱の本数では伊藤園を上回る。だが売上の6割を一本が担う以上、残りの柱は保険というより、主柱の不振を和らげる緩衝材に近い。
その一方で、主柱そのものは前期の減損で身軽になった。重い販管費の構図は変わらなくても、固定資産の負担が減った分、数量が少し戻るだけで利益の戻りは大きくなりやすい。上方修正は、その形の変化が数字に出始めた最初のサインとも読める。
飲料・ゼリー詰め合わせの株主優待を楽しみにする個人株主にとっても、見てほしいのは優待品の中身より、国内の主柱の営業損益がどこまで戻るかだ。次の決算では、セグメント別の営業損益の推移に目を向けることをおすすめしたい。
参考資料
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

アナリスト
株式会社モニクルリサーチ
オリックスなどの国内金融機関出身。日本株アナリストおよび財務アドバイザーとして決算分析や資金調達を主導。「日経CNBC」出演などメディアを通じた相場解説の実績も豊富。企業財務に精通し、現在はモニクルリサーチで金融ニュースの深掘り記事を発信。
関連タグ
あなたにおすすめ関連記事