

この記事はここがポイント
- NECの事業は2026年3月期、売上7割・営業利益9割超をITサービスが占める事業構造。
- 過去5期で売上比2.7倍の営業利益増、2027年3月期も減収予想で利益率向上を見込み。
- 2026年3月期最高益も株価は昨秋水準以下、直近1Q増益で切り返した市場評価。
NECと聞いて、私がまず思い出すのは、学校の教室や職場の机に並んでいたパソコンのロゴだ。
ところがNEC<6701>の決算を事業ごとに割ってみると、その連想はかなり古びている。
売上の7割、利益のほとんどを生んでいるのは、目に見える製品ではなくITサービスだ。
株価のほうは昨秋から大きく振れた。この会社の稼ぎの中心はどこにあり、市場はそれをどう見ているのか、確かめてみたい。
※本記事中の株価は、過去の株式分割の影響を調整した値を使用しています。
社名の連想と、売上の7割を占める事業
NECの正式な社名は日本電気だ。社名が示すのは電気の会社であり、多くの人の記憶に残るのは、パソコンや通信機器といった手に取れる製品だろう。正直に言えば、私の中のNEC像も長いあいだそうだった。
しかし2026年3月期通期の事業別の数字に、パソコンの名前は見当たらない。報告セグメントはITサービスと社会インフラの2つで、残りは「その他」にまとめられている。
最も大きいのはITサービスで、売上収益(IFRS)は2兆5,089億円と、連結の3兆5,827億円の70.0%を占める。社会インフラが9,353億円で26.1%、その他が1,385億円で3.9%だ。
つまりNECの売上の7割は、システムの構築や運用といった、形のないサービスから生まれている。電機メーカーという看板と、実際に稼いでいる事業の中身には、少なからぬズレがある。
このズレは、売上よりも利益で見たときに一段と鮮明になる。
営業利益の9割超を生むITサービスの構造
2026年3月期通期の連結営業利益は3,599億円と、前期比+40.3%の大幅増益だった。そのうちITサービスのセグメント営業利益は3,367億円で、連結営業利益の9割超に相当する。
社会インフラの営業利益は743億円、その他は▲41億円の営業赤字だった。利益の面では、NECはほぼITサービスの会社だといってよい。
ITサービスの中身を見ると、売上収益は前期比+2.0%と伸びは緩やかだ。ところが営業利益は同+33.7%と大きく伸び、営業利益率は13.4%に達している。
売上がほとんど増えないのに利益が3割以上伸びた、という組み合わせは興味深い。案件の採算や構成の改善によって、同じ売上から残る利益が厚くなったと読み取れる。
一方の社会インフラは、売上収益が前期比+12.4%、営業利益が同+22.9%と、売上の伸びに沿って利益も増えた。営業利益率は7.9%で、ITサービスとは稼ぎ方の性質が違う。
ここで電気機器の業種中央値を物差しに置いてみたい。電気機器の営業利益率の中央値は7.0%、上位4分の1の境目にあたるP75は11.6%だ。ITサービスの13.4%はこのP75を上回り、社会インフラの7.9%は中央値をやや上回る水準にある。
連結でも、NECの営業利益率は10.0%と中央値を大きく上回る。ROE(自己資本利益率)は13.0%で、電気機器の中央値7.7%どころかP75の12.1%も上回った。
過去5期を振り返ると、構造の変化はさらにはっきりする。2022年3月期の売上収益は3兆140億円、営業利益は1,325億円で、営業利益率は4.4%にとどまっていた。
それが2026年3月期には、売上収益が2割弱の増加にとどまる一方、営業利益は2.7倍に膨らんだ。売上の規模を追うより、利益率を引き上げる方向で事業の中身を入れ替えてきた5年間だったと考えられる。
利益の質は、キャッシュの面からも確かめられる。2026年3月期の営業キャッシュフローは4,384億円で、営業利益の3,599億円を上回った。会計上の利益が、きちんと現金を伴って積み上がっている姿だ。
研究開発費の推移も示唆的だ。2022年3月期の1,262億円に対し、2026年3月期は1,052億円と、5年前より少ない水準にある。研究開発に資金を投じて新しい製品を生み出し続ける典型的な電機メーカー像とは、少し違う姿にみえる。
もっとも、研究開発費が減ったことを、そのまま技術への投資の後退と読むのは短絡的だろう。サービスの事業では、人材や顧客の現場に蓄積した知見が競争力の源泉になりやすく、その投資は研究開発費の数字には表れにくいからだ。
ただし、電気機器の自己資本比率の中央値は62.2%で、NECの49.2%はこれを下回る。製造設備を抱える会社が多い業種の中で、サービス中心の会社を同じ物差しで測ることには限界があり、この差を良し悪しで読むのは早計だろう。
2027年3月期1Qと通期予想に表れる姿
直近の2027年3月期1Qは、売上収益8,197億円(前年同期比+14.5%)、営業利益587億円(同+66.1%)、親会社の所有者に帰属する当期利益496億円(同+157.4%)だった。
1Qは利益の水準が通期に比べて小さく出やすく、営業利益の通期予想に対する進捗率は13.7%にとどまる。ただ前年同期との比較では、増収率を大きく上回る増益率で、前期から続く利益率の改善が途切れていない様子がうかがえる。
会社は2027年3月期通期について、売上収益3兆5,400億円(前期比▲1.2%)、営業利益4,300億円(同+8.2%)、当期利益2,900億円(同+3.7%)を見込む。
注目したいのは、減収予想のまま増益を見込んでいる点だ。予想どおりなら営業利益率は12%台に乗る計算で、2026年3月期の10.0%からさらに一段上がる。
売上収益の予想は、通期決算の時点の3兆5,000億円から、1Qの時点で3兆5,400億円へ引き上げられた。規模を追わずに利益率を磨くという5年間の流れが、今期の計画にもそのまま表れている。
2027年3月期上期決算の発表を前に、この利益率の改善がどこまで続くのかが、次の論点になりそうだ。
株価はこの構造を織り込んでいるか
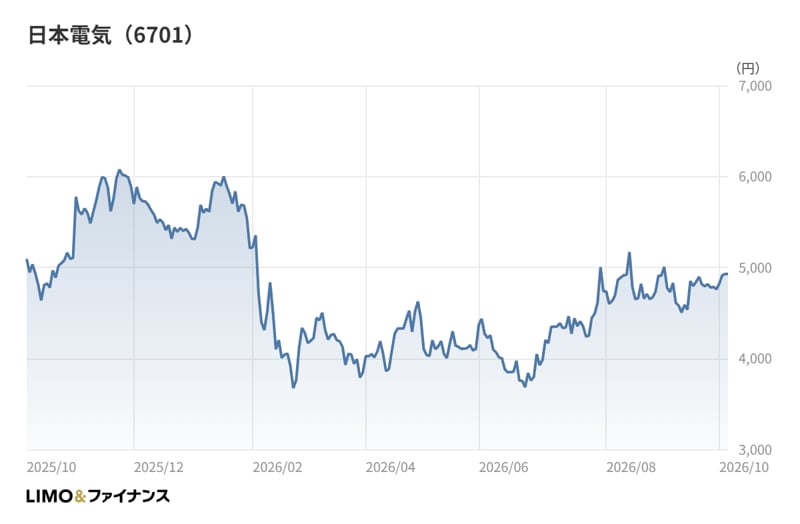
株価に目を移すと、NECの2025年10月末の終値は5,618円だった。11月末の5,891円は、昨秋以降の月末終値で最も高い水準にあたる。
そこから流れは変わり、12月末は5,300円台、2026年1月末は5,200円台へ下げた。2月末には4,300円台、3月末には3,846円まで下落し、11月末からの下げ幅は3割を超えた。
4月末から6月末は4,100円前後から3,900円台で一進一退が続いた。7月末に4,700円台へ切り返し、8月末は4,900円台、9月末は4,700円台で推移している。2026年10月時点の終値は4,900円台だ。
ここで一見すると奇妙なズレがある。2026年3月期の当期利益は過去最高を更新し、営業利益は前期の1.4倍になった。それでも9月末の株価は、昨秋の水準を1割以上下回っている。
株価の理由を1つに決めつけることはできない。ただ、昨秋の時点ですでに利益率の改善への期待が株価に先回りして織り込まれ、その反動が出た可能性は考えられる。
7月末の切り返しは、1Qの大幅増益が確認されたタイミングと重なる。業績の裏付けを得て、株価が改めて水準を探り始めた局面とも読める。
ITサービスという事業は、製品の売れ行きのような分かりやすい材料が出にくい。だからこそ株価は、四半期ごとの利益率の推移に敏感に反応しやすいのだろう。
筆者コメント
なぜ、NECのイメージはいまも「パソコンの会社」のまま残りやすいのだろうか。
理由の1つは、稼ぎの中心が目に見えないことにあると考えられる。システムの構築や運用は、家電量販店の売り場にも、テレビのコマーシャルにも並ばない。人の記憶に残るのは、手に取った製品のほうだ。
加えて、社名に電気の2文字が残っている影響も小さくないだろう。看板が変わらなければ、中身が入れ替わっても印象は更新されにくい。
一方で、投資家にとってはこのズレこそが読みどころになる。電機メーカーの物差しで見ると、NECの利益率は業種の上位に位置する。だがサービス会社として見たとき、その水準がどこまで伸びる余地を持つのかは、また別の論点だ。
社名や昔の主力製品ではなく、セグメントの利益率の推移で会社を見る習慣を持ってほしい。どの事業が利益を生んでいるのかを確かめることが、イメージに振り回されない第一歩になる。
参考資料
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

オリックスなどの国内金融機関出身。日本株アナリストおよび財務アドバイザーとして決算分析や資金調達を主導。「日経CNBC」出演などメディアを通じた相場解説の実績も豊富。企業財務に精通し、現在はモニクルリサーチで金融ニュースの深掘り記事を発信。