

この記事はここがポイント
- 東京電力HD議決権54.75%は原子力損害賠償・廃炉等支援機構が保有、10期連続の無配。
- 自己資本比率21.8%と12兆円超の負債、5期連続外部資金依存、2026年3月期支払利息925億円。
- 2026年3月期は営業利益3,376億円増益も当期純損失4,542億円計上、営業利益と最終損益の大きな乖離。
首都圏で電気を使っている人が、その供給元の株主構成まで考えることは少ないだろう。私も長らく、東京電力ホールディングス<9501>を「大きな公益企業」という一語で片づけていた。だが大株主の欄を開くと、議決権の過半を握っているのは民間の投資家ではなかった。 ※本記事中の株価は、過去の株式分割の影響を調整した値を使用しています。
「首都圏の電力会社」という括りと、大株主の欄が示す実態
2026年3月期の有価証券報告書で大株主の欄を開くと、筆頭に置かれているのは事業会社でも銀行でもない。
原子力損害賠償・廃炉等支援機構。保有株式数は19億4,000万株で、発行済株式に対する割合は54.75%である。
2位は日本マスタートラスト信託銀行の信託口で5.56%、3位は日本カストディ銀行の信託口で1.51%。4位に東京電力グループ従業員持株会が1.37%、5位に東京都が1.20%と続く。
1位と2位の差は10倍近い。上位10位を合計しても、機構という1つの主体が単独で過半を押さえている構図は変わらない。
所有者別の内訳も特徴的だ。個人その他が総単元の20.34%、外国法人等が11.42%、金融機関が9.73%。個人株主の数は46万6,148人にのぼる。
46万人を超える個人が株を持ち、外国法人等も1割を握っている。それでも議決権の過半は、国が設立した機構にある。上場企業でありながら、株主総会の結論があらかじめ定まっている状態に近い。
議決権54.75%が10期にわたって動いていない構造は、財務のどこに表れているか
この構図は、いつからのものか。
大株主の欄をさかのぼると、機構の保有株式数は19億4,000万株のまま動いていない。2017年3月期の54.69%から2026年3月期の54.75%まで、比率もほぼ同じ位置にある。10期にわたって筆頭株主が入れ替わっていない。
一時的な資本注入の名残ではなく、10年以上続いてきた恒常的な資本構造だということだ。
痕跡は財務のあちこちに残っている。
まず配当である。2026年3月期の1株当たり配当は0円で、2027年3月期の予想も0円。電気・ガス業29社の配当性向の中央値が23.2%であることを踏まえると、この業種の中では例外的な位置にある。
次に自己資本比率。2026年3月期末は21.8%で、業種の中央値40.8%の半分程度。業種内の下位25%にあたる24.5%も下回っている。
この薄さを「不安定」の一語で片づけたくはない。ただ、水準の低さと無配が続いていることは無関係ではないだろう。利益を外に出す前に、まず自己資本を厚くしなければならない順序にある。
有利子負債の規模も重い。短期借入金が2兆9,263億円、社債が3兆3,210億円。総資産15兆5,756億円に対し、負債合計は12兆1,572億円にのぼる。
無配、薄い自己資本、重い負債。この3つが同時に並ぶ会社は、ふつうの民間企業なら資本市場から資金を引き出しにくい。
それが成り立っているのは、議決権の過半を持つ株主が国の機構だからだと読み取れる。「首都圏の電力会社」という括りは、この資本構造を何ひとつ説明しない。
一般には、公益企業は安定配当の代表格として語られることが多い。同じ業種区分の中に、10期にわたる無配と国による過半保有が同居している会社がある。この2つの見方は、どちらも同時に成立している。
5期続く外部資金依存と、5年でほぼ倍になった支払利息
無配が続く理由は、損益よりも資金の流れを見たほうが分かりやすい。
過去5期のキャッシュフローを並べてみる。2022年3月期は営業4,064億円に対して投資▲5,597億円、2023年3月期は営業▲756億円に対して投資▲3,888億円。
2024年3月期は営業6,730億円・投資▲6,987億円、2025年3月期は営業3,612億円・投資▲8,592億円、2026年3月期は営業5,603億円・投資▲6,636億円。
5期すべてで、投資が営業キャッシュフローを上回っている。そして財務キャッシュフローは+5,605億円、+3,199億円、+5,414億円、+1,941億円、+1,104億円と、5期連続でプラスだ。
稼いだ現金では投資を賄えず、その差額を毎期外部から入れている。この形が5年続いている。
設備投資の額そのものも増え続けてきた。2022年3月期5,660億円、2023年3月期6,377億円、2024年3月期7,651億円、2025年3月期8,674億円、2026年3月期9,048億円。5期連続の増加で、この間に6割増えた。
2026年3月期の減価償却費は3,890億円だから、投資はその2倍を超える。設備を使い減らす速さよりも、積み増す速さのほうが速い。
送配電網の維持と廃炉の作業は、業績の局面にかかわらず止められない。投資を絞って還元に回すという選択肢が、この会社にはほとんどない。
その代償が利息だ。支払利息は2022年3月期446億円、2023年3月期482億円、2024年3月期579億円、2025年3月期696億円、2026年3月期925億円と積み上がった。5年でほぼ倍である。
2026年3月期の営業利益3,376億円に対し、支払利息925億円は4分の1を超える。営業段階で稼いだ利益の相当部分が、そのまま金利の支払いに向かっている計算になる。
資本の使い方を示す数字はもうひとつある。政策保有株式の簿価は2025年3月期時点で38億円、保有株式数は74万2,800株で、株数は5期にわたって動いていない。
総資産15兆円規模の会社としては、他社株の保有はほとんど無いに等しい。取引関係の維持のために株を持ち合う余裕が、そもそも財務に残っていないとみられる。
1株当たり純資産の推移も同じ話をしている。2022年3月期1,361円、2023年3月期1,307円、2024年3月期1,567円、2025年3月期1,722円、そして2026年3月期は1,491円。数期かけて積み上げた分を、1期で削り落とす形だ。
営業増益と当期純損失4,542億円が同居した2026年3月期
2026年3月期の損益計算書は、読み方を選ばせる形になっている。
売上高は6兆3,285億円で前期比▲7.1%。ところが営業利益は3,376億円で同+44.0%、経常利益は4,173億円で同+64.0%と、いずれも大きく伸びた。
減収なのに増益。燃料費や調達コストが下がった局面で、電力会社の損益がこう動くこと自体は珍しくない。
問題はその下である。特別損失9,966億円に対し、特別利益は1,849億円。税引前当期純損失は▲3,943億円となり、親会社株主に帰属する当期純損失は4,542億円で着地した。
営業段階で3,376億円稼ぎ、最終損益で4,542億円失う。この落差が、同社の財務の性格を最もよく表している。
過去5期を並べると、振れ幅がさらにはっきりする。2023年3月期は営業損失2,289億円・当期純損失1,236億円、2024年3月期は営業利益2,788億円・当期純利益2,678億円、2025年3月期は営業利益2,344億円・当期純利益1,612億円、そして2026年3月期が営業利益3,376億円・当期純損失4,542億円だ。
営業段階は3期連続の黒字で水準も切り上がっているのに、最終損益は黒字と赤字を行き来している。営業利益率は5.3%で、電気・ガス業の中央値6.9%を下回る。
ROE(自己資本利益率)は▲12.7%。営業利益で会社を測るか、最終損益で測るか。この会社では、その選択が結論をそのまま逆にする。
2027年3月期1Qの営業赤字と、昨秋からの株価の下押し
2027年3月期1Qでは、その振れがまた別の形で出た。
売上高は1兆4,811億円で前年同期比+3.9%。一方で営業損益は342億円の損失となり、前年同期の646億円の営業利益から赤字転落した。経常利益は114億円で同▲88.7%である。
もっとも最終損益は逆方向に動いた。親会社株主に帰属する四半期純損失は97億円で、前年同期の8,576億円の損失から大きく縮んでいる。
営業段階は赤字に転じ、最終損益は赤字幅が縮む。上と下で向きが逆になる決算を、この会社は繰り返している。1Q末の自己資本比率は22.1%だった。
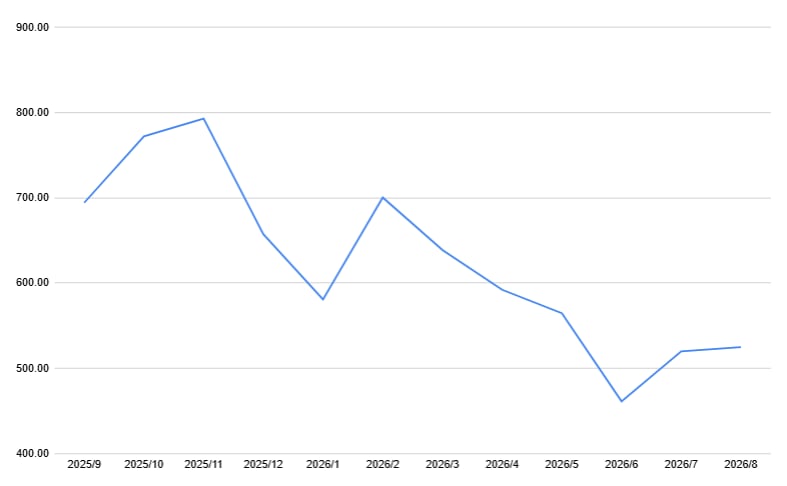
株価はこの1年、下方向に振れてきた。
2025年9月末の終値は694円。10月末に772円、11月末には793円まで水準を切り上げ、昨秋以降の月末終値ではここが最も高い。
そこからは12月末657円、2026年1月末581円と下押しし、2月末に700円へ戻したあとは3月末639円、4月末592円、5月末565円、6月末461円と下げ続けた。6月末は、昨秋以降の月末終値で最も低い水準になる。
7月末は520円、2026年8月時点の直近終値は525円で、6月末の水準からは1割強戻している。起点の694円に対しては2割ほど低い。
営業利益が大きく増えた期に株価は下げ、営業赤字に転じた四半期のあとに持ち直している。市場が見ているのは営業段階の損益ではなく、廃炉と賠償にかかる費用の見通しや原子力の稼働に関する材料だろう。ただ需給や地合いも絡むので、単一の要因に寄せるのは避けたい。

変わっていないことのほうが、この会社の姿をよく説明している。筆頭株主の顔ぶれと持ち分は長く固まったままで、配当も据え置かれてきた。
その間に営業段階の利益は水準を切り上げ、最終損益は黒字と赤字を往復した。損益計算書は忙しく動いているのに、資本の枠組みは動いていない。
この非対称が、株主として何を期待できるのかを分かりにくくしている。議決権の過半を持つ主体が投資リターンを第一の目的にしていないなら、還元の意思決定が市場の期待に沿って進む保証はないからだ。
それでも数十万人規模の個人がこの株を持ち続けているのは興味深い。配当のない銘柄を長く保有する理由は限られる。この株主層は、還元ではなく事業の局面が変わる日に期待していることになる。
見ておきたいのは、営業段階の稼ぐ力と株主が受け取れるものが切り離された状態が、いつまで続くのかだ。その切断が解ける条件は決算書の外にある。決算の数字だけを追っていると、この銘柄は見誤る。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

オリックスなどの国内金融機関出身。日本株アナリストおよび財務アドバイザーとして決算分析や資金調達を主導。「日経CNBC」出演などメディアを通じた相場解説の実績も豊富。企業財務に精通し、現在はモニクルリサーチで金融ニュースの深掘り記事を発信。