


企業・業績ニュース
ティアフォーの株価は売上の17倍 赤字の自動運転株をPSRで読む
イズミダイズム


食卓に欠かせない旨味調味料や冷凍食品で知られ、日本を代表する食品メーカーである味の素。
株式市場においては、景気に左右されにくい「ディフェンシブ銘柄」の代表格として認識されています。しかし直近の株価推移を見ると、手堅い食品株という枠を超え、TOPIX(東証株価指数)を大きく上回る力強い上昇を見せています。
一体なぜ、手堅いビジネスモデルの食品メーカーが、成長株のような株価の動きを見せているのでしょうか。この理由について、元機関投資家の泉田良輔氏が、味の素の株価の動きと会社からのメッセージを読み解き、プロの投資家ならではの視点で迫ります。
皆さんになじみのある「味の素」が、まさかAI関連銘柄と思う人はかなりの株式投資「通」でしょう。
しかし、実際に決算の中身や決算説明会資料を見て行くと、その実力に驚かされることになります。
一般的には食品株はディフェンシブ銘柄といって、安定的な業績が好感される一方、強気の相場では出遅れるもの。
今回は、その味の素の業績と株価に迫っています。
この記事のポイント
味の素といえば、誰もが知る調味料や食品の会社です。泉田氏も、同社を食品セクターの中で「ピカピカの会社」と高く評価しています。しかし、現在の株式市場において、味の素は単なる食品メーカーとしてではなく、「AI・データセンター関連銘柄」として熱い視線を集めています。
その秘密は、同社の事業セグメントの中に隠されています。味の素には「ファンクショナルマテリアルズ(電子材料)」と呼ばれる事業があり、ここが全社事業利益の約3割を稼ぎ出しているのです。
なお、ここでいう「事業利益」とは、国際財務報告基準(IFRS)を採用する味の素が独自に定義した段階利益のことで、売上高から売上原価や販売費・一般管理費などを差し引き、持分法による損益を加えた、本業の儲けを示す重要な指標です。
この電子材料事業の主力製品が、「ABF(Ajinomoto Build-up Film=味の素ビルドアップフィルム)」と呼ばれる半導体パッケージ向けの絶縁フィルムです。驚くべきことに、このABFは市場シェア100%を誇り、世界の高性能半導体製造において避けては通れない必須の素材となっています。
全社の売上高1兆5,837億円(2026年3月期実績)に対して、電子材料事業の売上高は1,007億円と、構成比で見ればわずか6.4%に過ぎません。しかし、利益貢献度が極めて高いのが特徴です。泉田氏は、株式市場におけるテーマ株の現状と比較して、この利益水準の異常さを指摘します。
「よく、テーマ銘柄だと売上5%、利益まだないです、これからですみたいな(企業は)多いけど、もうすでに3割あるらしい」
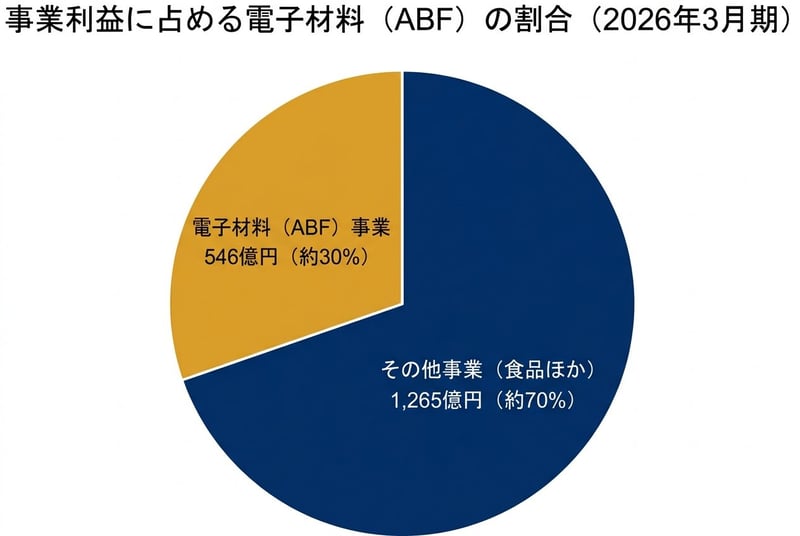
圧倒的なシェアと利益率を持ちながら、なぜ味の素の半導体事業はこれまで広く知られてこなかったのでしょうか。泉田氏は、証券業界の構造的な問題である「情報の非対称性」が背景にあると分析します。
上場企業を分析する証券会社のアナリストは、通常「自動車」「IT」「食品」といったセクター(業種)ごとに担当が分かれています。味の素は当然「食品セクター」に分類されるため、カバーするのは食品専門のアナリストです。
「食品アナリストが半導体の絶縁フィルムで儲かってますよって言われても、やっぱ分析の限界あるじゃない。なので情報としてあんまり出てこないっていうジレンマがあるんだと思います」
半導体の専門家ではない食品アナリストにとって、最先端の電子材料の技術動向や市場規模を深く分析することには限界があります。その結果、市場に詳細な情報が出回りにくく、投資家目線で見れば「まだ発見の余地がある、深掘りしがいのある銘柄」として妙味が生まれているのです。
次に、味の素の株価推移とその背景にある市場の評価を見ていきましょう。
一般的に、食品セクターの株式は「ディフェンシブ銘柄」と呼ばれます。景気が悪化しても、人々が食事をやめることはないため、業績が景気動向に左右されにくく安定しているからです。泉田氏は、このディフェンシブ銘柄の特性を次のように解説します。
「基本、食品セクターってやっぱ地味というか手堅いのよ。だって、今日味の素を使ってて明日味の素を使わないってないじゃん。なので収益のビジビリティ(見通し)が高い。なので消費安定、ディフェンシブ銘柄なんだよね」
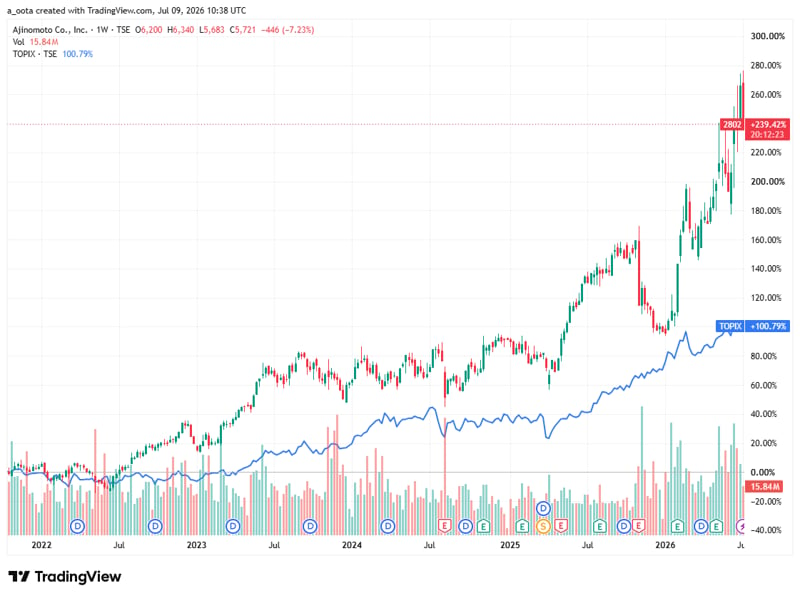
ディフェンシブ銘柄は下値が堅い一方で、景気拡大局面や強気相場においては、成長株に資金が向かうため市場平均(TOPIXなど)に劣後しやすいという弱点があります。実際、味の素の株価も過去にはTOPIXを下回る局面がありました。
しかし、2023年頃から潮目が変わり、味の素の株価はTOPIXを継続的にアウトパフォーム(上回って推移)するようになります。
特に足元では、その乖離が顕著になっています。これは、市場が味の素を単なるディフェンシブ銘柄としてではなく、ABFを通じた「半導体・AIテーマの需要拡大」を織り込み始めた結果だと泉田氏は分析します。
とはいえ、純粋な電子部品メーカーのように株価が急騰しているわけではありません。ここが味の素の面白さであり、投資家にとっての安心感に繋がっています。
「利益の7割方は食品事業から来てるんで、半導体事業で全部乗れるというわけではないけども、一方で半導体ブームが終わった後も主力の事業は残るんで、普通に全部半導体ですって言われるよりはリスクは分散されてるかなっていう気はしますね」
つまり、現在の味の素の株価は、「強固で安定した食品事業」というディフェンシブな土台の上に、「AI半導体向け電子材料」という強力なアップサイド(上値余地)が乗っているという、非常にユニークな二面性を評価して形成されているのです。
それでは、直近の業績はどのように推移しているのでしょうか。2026年3月期(前期)の決算実績と、2027年3月期(今期)の会社予想の数字を読み解いていきます。
まず、2026年3月期の実績は非常に好調でした。売上高は1兆5,837億円(前期比+3.5%)、本業の儲けを示す事業利益は1,811億円(同+13.7%)、そして最終利益は1,346億円(同+91.6%)と、増収かつ大幅な増益を達成しました。
投資家が注目すべきは、この増益の「質」です。売上高の伸び率(+3.5%)に対して、事業利益の伸び率(+13.7%)が大きく上回っています。これは、利益率が改善していることを意味します。
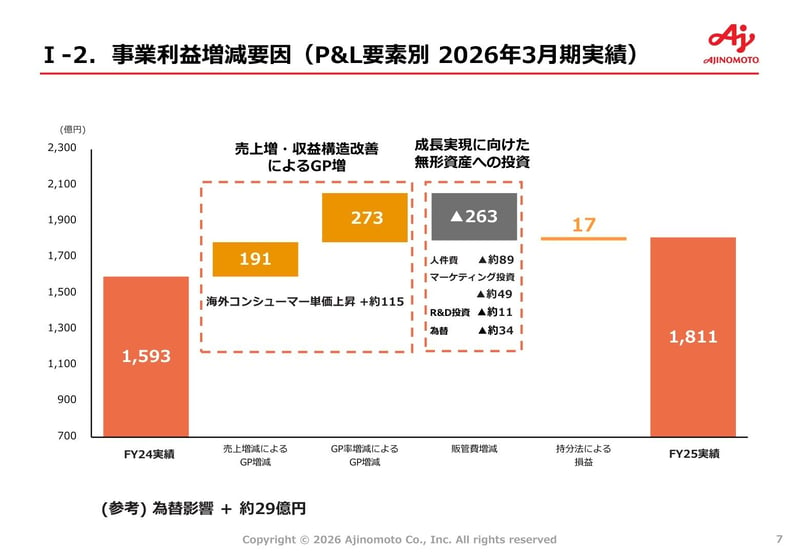
決算説明会資料のウォーターフォールチャート(利益の増減要因を滝のように表した図)を見ると、事業利益の増加は主に「粗利率の改善(+273億円)」と「売上増に伴う利益増(+191億円)」が牽引していることがわかります。
一方で、人件費やマーケティング費用、R&D(研究開発)費用などの販管費の増加(約△263億円)がそれを一部相殺する形となっています。しっかりと稼ぐ力を高めながら、将来に向けた投資も行っている健全な姿が見て取れます。
一方で、市場の懸念材料となり得るのが、2027年3月期(今期)の会社予想です。
売上高は1兆7,230億円(+8.8%)、事業利益は1,970億円(+8.7%)と、トップライン(売上)も本業の利益も堅調な成長を見込んでいます。
しかし、最終利益については1,200億円(△10.9%)と、一転して「減益予想」を出してきているのです。
一般的に、株式市場は最終減益の予想を嫌気して売りに走る傾向があります。この見え方の悪さについて、投資家からの疑問を代弁する形で、泉田氏は次のように分析の視点を提示します。
「売上しっかり伸びてるから、保守的な数字になってるかどうかっていうのは、ちょっと中身を確認しながらのチェックになるかなと思います」
実際、セグメント別の事業利益予想を深掘りすると、調味料・食品事業は微増、冷凍食品事業は回復を見込んでいます。
注目の電子材料(ABF)事業を含むヘルスケア等セグメント全体でも増益予想となっていますが、電子材料事業単体で見ると、前期の546億円から今期は605億円への成長にとどまり、伸び率がやや鈍化する見通しとなっています。
会社側が将来の不確実性を考慮して、意図的に保守的な(控えめな)見通しを出している可能性もあり、今後の四半期ごとの進捗が注目されます。
味の素の株価の行方を占う上で、最大のドライバーとなるのがABF(電子材料事業)の動向です。この事業は今後、どのように成長していくのでしょうか。
成長のキーワードは、半導体パッケージの「大型化」と「多層化(積層化)」です。
AIやデータセンターで使われる高性能な半導体は、処理能力を上げるためにチップそのものが大きくなり、さらに内部の構造がミルフィーユのように何層にも積み重なっていきます。
層を重ねる際には、電気を通さないための絶縁フィルムが各層の間に必要となります。
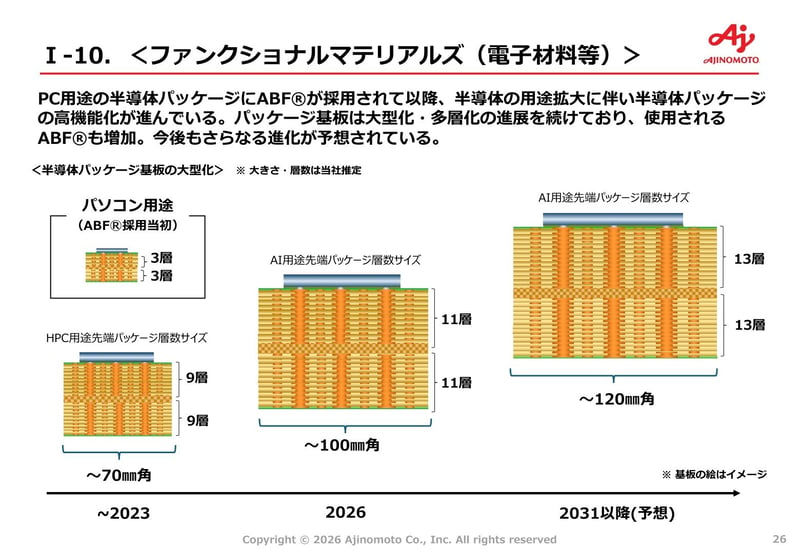
会社の資料によれば、パソコン用途で採用された当初は3層程度だったものが、近年のハイパフォーマンスコンピューティング用途では9層から11層へと増加しています。
さらに会社予想では、2031年以降のAI用途に向けて13層へと多層化が進み、パッケージの面積も拡大していくと見込まれています。
面積が広がり、層の数も増えれば、当然ながら使用されるABFの量も加速度的に増加していくという、構造的な成長シナリオが描かれています。
これだけを聞くと死角がないように思えますが、プロの機関投資家は常にリスクシナリオも想定します。泉田氏は、ABF事業における2つの大きなリスク要因を指摘します。
1つ目は「キャパシティ(生産能力)の問題」です。
どれだけ需要が旺盛でも、工場がフル稼働に達してしまえば、それ以上売上を伸ばすことはできません。味の素は将来の需要拡大を見据えて新工場の建設などを計画していますが、それが稼働するまでの間、現在の設備でどれだけのアップサイド(増産余地)を吸収できるのかが、短期的な業績の上振れを左右します。
2つ目は「代替技術の脅威」です。
現在はABFが絶縁フィルムとして圧倒的な地位を築いていますが、半導体業界の技術革新は日進月歩です。将来的には「ガラス基板」や「PID(感光性絶縁樹脂)」といった新しい技術や素材が台頭してくる可能性があります。
「やっぱり100%(のシェア)だから、新技術が来た時に一気に代替される可能性もあるし、あとやっぱ競合も虎視眈々と狙ってる」
シェア100%という数字は圧倒的な強みであると同時に、もし代替技術に取って代わられた場合、シェアを奪われる一方となり、業績へのダウンサイド(下落インパクト)が非常に大きくなるという脆さも孕んでいるのです。
味の素は、食品メーカーとしての強固な基盤を持ちながら、AI半導体に不可欠な素材で世界を席巻するという、極めて稀有なポジションを確立しています。
投資家がこの銘柄に向き合う際、意識すべきはAI銘柄としての「純度」です。
売上高の6.4%、利益の約3割がABF事業であり、残りの大部分は依然として食品事業が占めています。「AIの成長に100%フルベットしたい」と考える投資家にとっては、食品事業の存在が株価の上昇をマイルドにするため、もどかしさを感じるかもしれません。
しかし、株式投資において「事業の分散」は強力な武器になります。万が一、半導体市場が調整局面に入ったり、代替技術のリスクが顕在化したりしたとしても、私たちの生活に密着した食品事業がしっかりと利益を下支えしてくれます。
今後は、ABFの技術動向や新工場の稼働に向けた進捗を注視しつつ、主力の食品事業がインフレ環境下でいかに着実に利益を積み上げていくか。この両輪のバランスを見極めることが、味の素の企業価値を正しく評価する鍵となるでしょう。
※リンクは記事作成時点のものです。


「イズミダイズム」はモニクルグループが運営する金融・経済YouTubeチャンネルです。フィデリティ投信や日本生命出身の元機関投資家の泉田良輔が、プロの視点から経済ニュースの裏側や資産形成のトピックを論理的に解説します。

株式会社モニクルリサーチ代表取締役。日本証券アナリスト協会認定アナリスト(CMA)。元機関投資家。フィデリティ投信や日本生命で日本株式や米国株式の証券アナリストやファンドマネージャーとして勤務。東京科学大学大学院非常勤講師。