


イズミダイズム
「iPhone」などのスマートフォンやノートPCに欠かせない電子部品を手掛け、特定のニッチ市場で世界シェア90%超を誇るデクセリアルズ。
同社は直近の2026年3月期決算で増収を達成し、自己資本利益率(ROE)は27.3%という極めて優良な財務体質を持っています。
しかし、主力であるスマホやPC市場はすでに成熟しており、爆発的な成長が見込みにくいにもかかわらず、同社はなぜこれほど安定して稼ぎ続け、さらに市場からの期待を集めているのでしょうか。
この秘密について、元機関投資家の泉田良輔氏がデクセリアルズの事業構造と財務体質を分析し、業績好調の本当の理由と新たな成長ドライバーを解説します。
この記事のポイント
- 元「ソニーケミカル」からの独立により、幅広い顧客開拓と高収益体質を実現
- 主力3製品で売上の約6割を占め、一部製品は世界シェア90%超という圧倒的な価格交渉力を持つ
- AIインフラを支えるデータセンター向け「光半導体」が、次なる成長の起爆剤として期待されている
- 中期経営計画では光半導体事業の売上を約3倍に見込む一方、EV市場鈍化の影響も受けている
- 今後の最大の焦点は、成長事業である光半導体が既存事業並みの高利益率を維持できるかにある
「元ソニーケミカル」が独立した理由と現在の事業構造
デクセリアルズという社名に馴染みがないという方も多いかもしれません。実は同社、かつては「ソニーケミカル」という社名で、ソニーグループのケミカル部門を担う企業でした。
泉田氏は、この成り立ちと独立の経緯が、現在のデクセリアルズを理解する上で非常に重要だと指摘します。
かつてソニーは家電市場で圧倒的なシェアを持ち、自社で製品を作り、グループ内に主要な顧客がいる状態でした。しかし、時代の変化とともにソニー製品のシェアは徐々に低下していきました。
泉田氏はこの構造的な変化について次のように解説します。
「ソニーグループにいるよりは外に出て、外で成長しているお客さんに物を売りたいじゃないですか」
グループ内に留まることの弊害は、他社への営業活動にも及びます。例えば、ソニーのライバル企業に部品を売り込もうとした際、発注側は「競合グループの企業に自社の情報を出して大丈夫か」と警戒してしまう可能性があります。
こうした顧客側の心理的ハードルを下げるためにも、ソニーという名前を外し、独立した企業として「デクセリアルズ」へ生まれ変わることは、事業成長において必然的な選択だったと泉田氏は分析しています。
【デクセリアルズ】売上比率6:4の2本柱と圧倒的な世界シェア
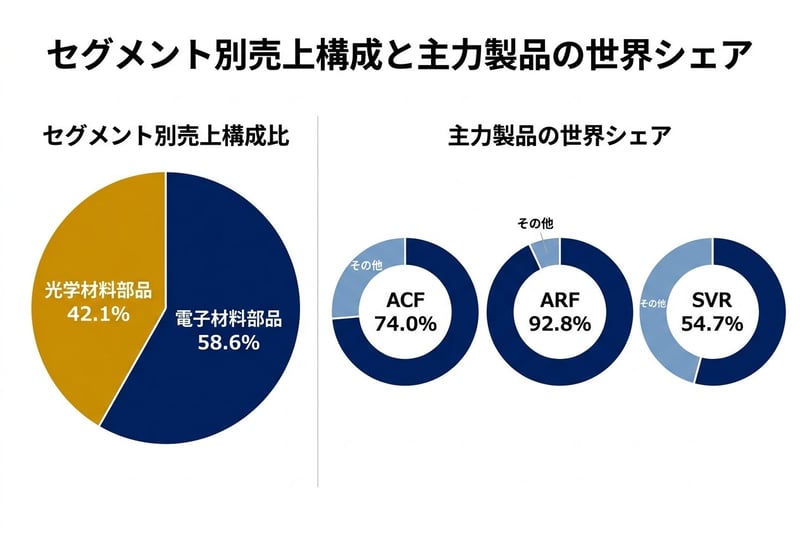
現在のデクセリアルズは、大きく分けて2つの事業セグメントから成り立っています。売上の約58.6%を占める「電子材料部品」と、約42.1%を占める「光学材料部品」です。およそ6対4の割合で構成されるこの2本柱が、同社の安定した収益基盤となっています。
セグメント別売上構成と主要製品の世界シェア
出所:デクセリアルズ「2026年3月期 決算説明会資料」を基にイズミダイズム作成
安定収益を生む「地味だけどすごい」主力製品
デクセリアルズの主力製品は、私たちの日常生活に欠かせない電子機器のなかに組み込まれています。
一つ目の柱は、電子材料部品セグメントの主力である「異方性導電膜(ACF)」です。
これは、ほぼ全てのフラットパネルディスプレイで使われる接合材料で、事実上の業界標準(デファクトスタンダード)となっています。スマートフォンやノートPCの画面と本体を繋ぐ、フレキシブルケーブルのような部品をイメージすると分かりやすいでしょう。
二つ目の柱は、光学材料部品セグメントの「反射防止フィルム(ARF)」です。これはノートPCやスマートフォンのディスプレイ表面で光の反射を抑え、画面を見やすくするための特殊なフィルムです。
一見すると「接着材料」や「画面のフィルム」といった地味な部品に思えるかもしれません。
しかし、泉田氏が注目するのは、これらの製品が持つ圧倒的な市場シェアです。グローバル市場において、ACFは74.0%、ARFに至っては92.8%、さらに光学弾性樹脂(SVR)という製品も54.7%のシェアを握っています。
「この3つ合わせたものが売上のうち63.8%あるんで、すごいシェアが高いもので構成されているんです」
泉田氏は、この高い市場占有率こそがデクセリアルズの強みの源泉だと強調します。
2026年3月期決算に見る高収益体質の実態
ニッチな領域で圧倒的なシェアを持つことは、顧客に対する強い価格交渉力に直結します。それが如実に表れているのが、同社の決算数字です。
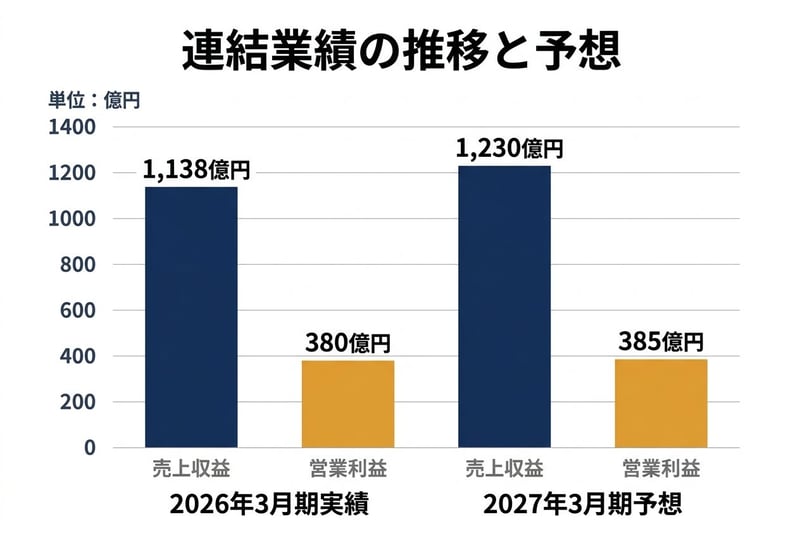
2026年3月期の実績を見ると、売上収益は1,138億円(前期比3.1%増)、営業利益は380億円(同4.1%減)となっています。営業利益は減益となっているものの、売上に対する営業利益率を計算すると約33.5%という極めて高い水準を維持しています。
連結業績の推移と予想
出所:デクセリアルズ「2026年3月期 決算短信」を基にイズミダイズム作成
泉田氏は、同社のROE(自己資本利益率)が27.3%という非常に高い水準にあることにも言及します。一般的にROEが継続して高い企業は、稼いだ利益を効率よく次の成長投資に回すことができるため、長期的な企業価値の向上に有利に働きます。
しかし、「スマートフォンやノートPCの台数がここから倍々に増えていくのか」という疑問に対しては、泉田氏も市場の成熟化を指摘します。
既存の主力市場はすでに普及が進んでおり、台数ベースでの爆発的な成長は期待しにくい状況にあります。市場からの「これ以上の成長はあるのか?」という疑問に対し、新たな回答として浮上してきたのが次なる成長ドライバーの存在です。
株価上昇の起爆剤「光半導体(フォトニクス)」とは
成熟市場を主戦場としてきたデクセリアルズにおいて、現在株式市場から最も熱い視線を集めているのが「光半導体(フォトニクス)」事業です。
光半導体とは、電気信号を光信号に、あるいは光信号を電気信号に変換する半導体素子の総称です。現在、AIの普及に伴いデータセンターの建設が急増していますが、膨大なデータを高速で処理・通信するためには、従来の電気通信から光ファイバーを用いた光通信への移行が不可欠です。
デクセリアルズは、このデータセンター内の「光トランシーバー」に組み込まれる高速応答フォトダイオードなどの部品を提供しています。
泉田氏はこの事業の立ち位置について、次のように解説します。
「AIって言うんだけど、確かにAIってデータセンターを作ってその中にサーバーがあるからAI関連ではあるんだけど、AIど真ん中ではない。AIに必要なインフラ投資に関わる部品ですね」
つまり、AIソフトウェアそのものを開発しているわけではありませんが、AIを動かすための物理的なインフラ(データセンター)が拡大すればするほど、同社の光半導体部品の需要も連動して伸びていく構造になっているのです。
中期経営計画の上方修正とパイプラインの広がり
データセンターの構造は今後、単一のラック(サーバーの棚)内での処理能力向上(スケールアップ)から、複数のラックを繋ぐ接続(スケールアウト)、さらには複数のデータセンター間を繋ぐ接続(スケールアクロス)へと、より大規模で高速なネットワーク体系へと進化していくと予想されています。
データセンターのネットワーク体系と製品パイプライン

出所:デクセリアルズ「中期経営計画『進化の実現』リフレッシュ」(2026年5月13日)p.22
デクセリアルズは、このネットワーク体系の進化に合わせて、多彩な製品群(パイプライン)を準備しています。現在量産販売中の「表面入射型」に加え、量産準備中の「裏面入射型」、さらに高速化に対応する「導波路型」や「シリコンフォトニクス対応PIC」の開発も進めています。
泉田氏はこの広範な製品展開を高く評価しています。
「データセンターのネットワーク体系において、末端から上流まで全て関わることができると言っています」
この期待を裏付けるように、同社が発表した中期経営計画「進化の実現」リフレッシュ版では、光半導体(フォトニクス)事業の売上目標が大幅に上方修正されました。
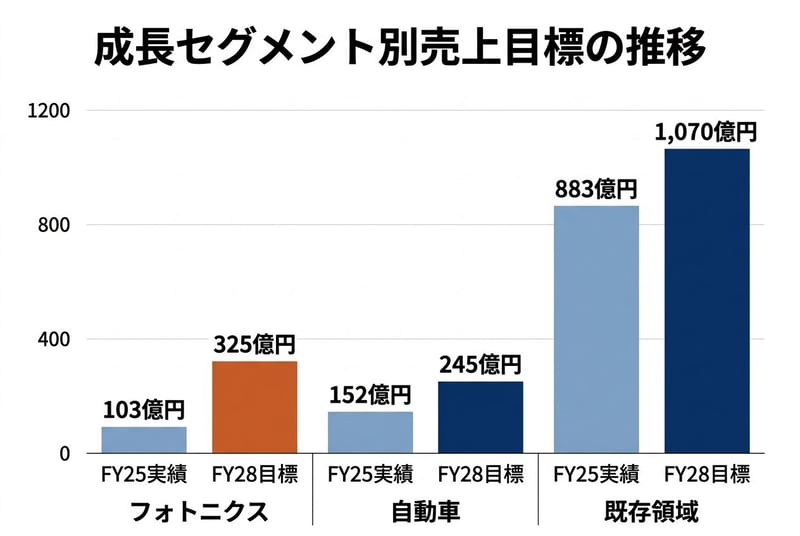
2026年3月期(FY25)の実績103億円に対し、2029年3月期(FY28)の目標は325億円と、約3倍の成長を見込んでいます。当初の計画(150億円)から倍以上の引き上げとなっており、データセンター需要の急拡大に対する経営陣の強い自信がうかがえます。
成長戦略の死角:自動車向けの下方修正と既存事業の懸念
光半導体という強力な成長エンジンを手に入れたデクセリアルズですが、泉田氏はプロの投資家としての視点から、事業計画に潜むリスクや懸念点にも冷静に言及しています。
一つ目の懸念は、自動車向け事業の下方修正です。中期経営計画において、光半導体が大きく上方修正された一方で、自動車向け事業のFY28売上目標は当初の300億円から245億円へと引き下げられました。
この背景にあるのが、グローバルで進行しているEV(電気自動車)市場の成長鈍化です。自動車メーカー各社がEVの生産計画を見直す中、そこへ部品を供給する企業にも影響が及んでいます。
泉田氏は、こうした産業間のつながりを読み解くことの重要性を説きます。
「株式投資って、どこかが数字をバーンって出したら、その企業だけを調べるんじゃなくて、ここで影響あったことは他にどこに影響があるんだろうって見つけに行く。その連想ゲームをするっていうのがすごい大事です」
ある産業のトレンド変化が、一見遠く見える部品メーカーの業績計画にまで波及するという事実は、企業分析において見落としてはならないポイントです。
中期経営計画の成長セグメント売上目標の推移
出所:デクセリアルズ「中期経営計画『進化の実現』リフレッシュ」を基にイズミダイズム作成
既存事業の成長持続性と利益率の維持が今後の焦点
二つ目の懸念は、既存事業の成長性と、全社的な利益率の維持に関する問題です。
中期経営計画では、スマホやPC向けを中心とする既存領域の売上も、FY25の883億円からFY28には1,070億円へと成長する見込みとなっています。
しかし、すでに普及が行き渡っているスマートフォンや、AIの進化によって入力インターフェースが変化しつつあるPC市場において、この成長計画が本当に実現可能なのかという点は、慎重に見極める必要があります。
さらに重要なのが、事業構造の変化に伴う「利益率」の行方です。現在、デクセリアルズが年間380億円もの営業利益を叩き出せているのは、既存事業の主力製品が圧倒的なシェアを持ち、価格交渉力を握っているからです。
今後、売上構成の中で光半導体の比率が高まっていった際、同等の利益率を確保できるかが最大の論点となります。
「異方性導電膜とか反射防止フィルムってシェアが高いから利益率が高いわけです。(中略)じゃあ光半導体になった時にどれだけシェアがあるのかっていうのと、既存事業と同じように利益出せるのかっていうところがポイントです」
現在、デクセリアルズは光半導体の開発や量産準備に向けて先行投資を行っている段階であり、2027年3月期の会社予想は売上1,230億円(前期比8.1%増)に対し、営業利益は385億円(同1.1%増)と、増収ながら利益の伸びは小幅に留まる見通しです。
同社が長年培ってきた高シェア・高収益のビジネスモデルを、新たな成長領域である光半導体市場でも再現できるのか。データセンター需要という強力な追い風を受けながら、既存事業の収益性を維持しつつ次世代の柱を育て上げることができるかどうかが、今後のデクセリアルズの企業価値を左右する試金石となりそうです。
※本記事は決算資料および動画内の解説をもとにした情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資に関する最終的な判断は、ご自身の責任において行ってください。
参考資料
- デクセリアルズ株式会社「2026年3月期 決算短信」(2026年5月13日)
- デクセリアルズ株式会社「2026年3月期 決算説明会資料」(2026年5月13日)
- デクセリアルズ株式会社「中期経営計画『進化の実現』リフレッシュ」(2026年5月13日)
- YouTubeチャンネル「イズミダイズム」
※リンクは記事作成時点のものです。


「イズミダイズム」はモニクルグループが運営する金融・経済YouTubeチャンネルです。フィデリティ投信や日本生命出身の元機関投資家の泉田良輔が、プロの視点から経済ニュースの裏側や資産形成のトピックを論理的に解説します。
監修者
この著者の記事一覧
LIMO&ファイナンス編集部 編集長
株式会社モニクルリサーチ代表取締役。日本証券アナリスト協会認定アナリスト(CMA)。元機関投資家。フィデリティ投信や日本生命で日本株式や米国株式の証券アナリストやファンドマネージャーとして勤務。東京科学大学大学院非常勤講師。
関連タグ
あなたにおすすめ関連記事