

企業・業績ニュース
好決算なのになぜディスコ株は下落?元機関投資家が株価を解説
イズミダイズム


日本を代表する航空会社として、私たちの移動を支えるANAホールディングス。国内線の運賃(片道1区間の基準運賃)が50%割引になる株主優待があり、泉田氏は優待目当ての投資家も多いと見ています。木村氏によれば、直近では米国の中間選挙の後に原油価格が下がり、業績改善への期待から株価が上がっています。しかし、発表された決算は売上が好調な一方で、営業利益は減益となっています。さらに通期の利益予想は据え置かれました。一体なぜ、売上が伸びているのに利益予想は引き上げられないのでしょうか。この理由について、元機関投資家の木村敬子氏と泉田良輔氏がANAの株価の動きと会社からのメッセージを読み解きます。
原油の値段が下がれば、燃料代が安くなって航空会社の業績は上向く。そう思っていませんか。
木村氏の説明では、ANAの株価は2026年2月後半にイラン侵攻をきっかけとした原油高で大きく下がり、米国の中間選挙の後に原油価格が下がったことで、業績改善の期待から上がってきています。しかし、会社が発表した実際の数字を見ると、少し違った景色が見えてきます。
ANAホールディングスが発表した2027年3月期の上期(2026年4〜9月)決算は、売上高が1兆3,987億円でした。これは前年同期と比べて17.5%のプラスであり、堅調な伸びを示しています。伸びを支えたのは、インバウンド(訪日外国人)の需要が大きいとみられる国際旅客と、半導体や細かな部品を運ぶ航空貨物でした。
ところが、利益の通知表である営業利益を見ると881億円にとどまり、前年同期比でマイナス9.7%の減益となっています。売上がこれだけ伸びているのに、なぜ利益は減ってしまったのでしょうか。
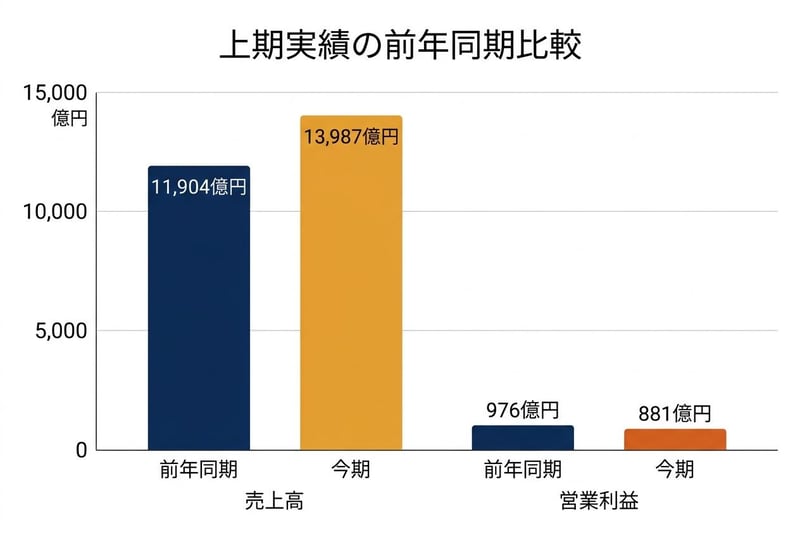
その最大の要因は、ANAの航空事業で最大のコストである「燃油費」の増加です。木村氏は、航空事業の営業費用において燃油費・燃料税が最大の割合を占めていると指摘します。上期の実績を見ると、航空事業の燃油費・燃料税は前年同期から1,367億円も増加し、3,601億円に達しました。売上の伸びを、原油高によるコスト増が吸収してしまった形です。
上期が減益だったことを受けて、会社は通期の見通しをどう変更したのでしょうか。
ANAは通期の売上高見通しを、当初の2兆7,700億円から2兆8,700億円へと1,000億円引き上げました。木村氏は、上期が計画より良かったことと、それが下期も続くと見込んだことが引き上げにつながったと見ています。しかし、営業利益の予想は1,500億円のまま据え置かれました。
木村氏はこの会社のガイダンス(会社が示す業績の見通し)について、次のように解説します。
「売上高が好調なので上方修正されています。ただ営業利益に関しては実は変更がなくて、売上上がった分コストも上がっているので、営業利益としては期初の予想から変わっていないというのが会社のガイダンスになります」
実際に会社の修正予想を見ると、売上高を1,000億円引き上げたのと同時に、営業費用も当初の2兆6,200億円から2兆7,200億円へと、同じく1,000億円引き上げています。
この「据え置き」という結果だけを見ると、物足りなく感じる投資家もいるかもしれません。しかし、泉田氏はこの数字を前向きに評価しています。
「通期で1,500億円だったらね、悪くはないですよね。そんな変な数字でもないし、なんならね、原油価格次第では上振れ余地もあるかもしれない」
上期の実績が881億円であることを踏まえれば、通期で1,500億円という着地点は決して悲観するような数字ではないと見ています。

「イズミダイズム」はモニクルグループが運営する金融・経済YouTubeチャンネルです。フィデリティ投信や日本生命出身の元機関投資家の泉田良輔が、プロの視点から経済ニュースの裏側や資産形成のトピックを論理的に解説します。

株式会社モニクルリサーチ代表取締役。日本証券アナリスト協会認定アナリスト(CMA)。元機関投資家。フィデリティ投信や日本生命で日本株式や米国株式の証券アナリストやファンドマネージャーとして勤務。東京科学大学大学院非常勤講師。