

この記事はここがポイント
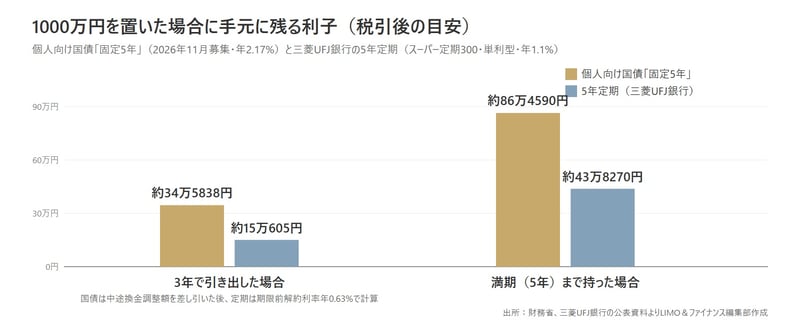
- 1000万円を3年で引き出した場合、手元に残る利子(税引後)は個人向け国債「固定5年」が約34万5838円で、三菱UFJ銀行の5年定期(単利型)の約15万605円より約19万5233円多い試算
- 5年定期は3年で解約すると利率が年0.63%に下がり、受け取り済みの中間利息の払い過ぎ分(税引前4万2000円)が払戻額から差し引かれる。国債も換金時に利子約2回分相当が差し引かれ、どちらも換金・解約時の受取額は1000万円を下回る
- 11月募集の固定5年は年2.17%で、10月募集の2.39%から▲0.22%。一方、三菱UFJ銀行は11月2日に5年定期を1.0%から1.1%に引き上げ、両者の差は1.07%に縮まった
預金保険で守られるのは、1つの銀行につき元本1000万円まで。
そこで、ふだん使っていない銀行に上限ちょうどの1000万円を5年定期で預けておく、という置き方を考える方もいるのではないでしょうか。
ただ、5年は使わない予定のお金でも、家の購入や子どもの進学、親の介護などで、途中で引き出すことになる可能性はゼロではありません。
「途中でやめたらどうなるか」は、預け先を決める前に知っておきたいところです。
本記事では、メガバンクの一つである三菱UFJ銀行を例に、1000万円を5年定期と個人向け国債「固定5年」に置いた場合を想定し、満期まで持ったときと、3年で引き出したときに手元に残る利子を比べていきます。
11月募集の個人向け国債「固定5年」は年2.17%
財務省によると、2026年11月募集の個人向け国債「固定5年」(第188回債)の利率は年2.17%(税引後1.7291645%)です。
10月募集の第187回債の2.39%から▲0.22%と、6月募集分以来、5カ月ぶりの低下となりました。
固定5年の利率の推移(募集月)
- 5月:1.89%
- 6月:1.86%
- 7月:1.95%
- 8月:2.06%
- 9月:2.24%
- 10月:2.39%
- 11月:2.17%
固定5年の利率は「基準金利−0.05%」で決まり、発行時の利率が満期まで変わりません。
第188回債の主な条件は以下のとおりです。
- 利率:年2.17%(税引後1.7291645%)
- 募集期間:2026年11月9日〜11月30日
- 発行日:2026年12月15日
- 利払日:毎年6月15日・12月15日
- 償還期限:2031年12月15日
- 購入単位:1万円から1万円単位
- 中途換金:発行から1年経過後は可能。直前2回分の各利子(税引前)相当額×0.79685が差し引かれる
三菱UFJ銀行の5年定期は11月2日から年1.1%に
一方の定期預金はどうでしょうか。3大メガバンクの一つ、三菱UFJ銀行を例にとってみていきましょう。
三菱UFJ銀行は11月2日に円定期預金金利を引き上げ、5年ものは年1.0%から1.1%になりました。
ほかのメガバンクの5年ものも、三井住友銀行(2026年11月11日時点)、みずほ銀行(同年11月9日時点)ともに1.1%と同水準です。
10月募集時点では固定5年の2.39%と5年定期の1.0%で1.39%の差がありましたが、11月は2.17%と1.1%で差は1.07%と縮まっています。
それでも、利率だけで見れば個人向け国債が2倍近い水準です。
なお、三菱UFJ銀行で1000万円を5年定期にする場合、「スーパー定期300」(300万円以上)と「大口定期」(1000万円以上)のどちらにも預けられます。
2026年11月11日時点の利率はどちらも5年もので年1.1%と同じですが、途中で解約したときの計算方法が異なります(後述)。
満期の5年まで持った場合
まずは満期まで持った場合です。
利払いごとに国税(15.315%)と地方税(5%)を別々に計算して差し引いた、税引後の手取りの目安を示します。
- 個人向け国債「固定5年」:税引前108万5000円、手取り約86万4590円
- 5年定期(スーパー定期300・単利型):税引前55万円、手取り約43万8270円
- 5年定期(スーパー定期300・複利型):税引前約56万3814円、手取り約44万9276円
満期まで持てば、個人向け国債の手取りは単利型の定期より約42万6320円多くなります。複利型は半年ごとの複利で計算した目安です。
3年で引き出しても個人向け国債のほうが多く残る
では、3年たったところで1000万円が必要になった場合はどうなるでしょうか。
5年定期は解約すると利率が0.63%に下がる
三菱UFJ銀行のスーパー定期300(単利型)は、満期前に解約すると「期限前解約利率」が適用されます。
預け入れから3年以上4年未満で解約する場合は、預け入れた日の「3年もの」の店頭金利の70%です。
11月2日以降の3年ものは0.9%なので、0.9%×70%で年0.63%となります(ただし解約日の普通預金金利を下回らない扱いで、普通預金金利は2026年11月11日時点で0.5%)。
3年分の利息は税引前で18万9000円、税引後の目安は約15万605円です。
ここで見落としやすいのが、中間利払いとの精算です。5年定期(単利型)は預け入れから1年ごとに、約定利率の70%(1.1%×70%=0.77%)で中間利息が支払われます。
3年目の中間利払いまで受け取っていると、税引前で23万1000円をすでに受け取っている計算です。
これが解約利率で計算し直した18万9000円を4万2000円上回るため、この差額は解約時に払い戻される元本から差し引かれます。
銀行の商品説明書にも、払い戻す元本が預け入れ時の元本を下回る場合がある旨が明記されています。
とはいえ、差し引かれるのは前払いされていた利息の払い過ぎ分です。
すでに受け取った中間利息と合わせて見れば、預けた1000万円を割り込むわけではありません。
上記の約15万605円は、解約利率で計算した利息18万9000円に税金がかかるとした場合の目安です。
中間利息から差し引かれた税金の精算方法によって実際の手取りは前後するため、具体的な金額は窓口で確認してください。
個人向け国債は換金時に約17万円が差し引かれる
個人向け国債「固定5年」は、3年間で6回の利払いを受け取ります。税引前で65万1000円、手取りで約51万8754円です。
中途換金時には「直前2回分の各利子(税引前)相当額×0.79685」が差し引かれます。
1000万円分では約17万2916円です。差し引いた後に手元に残る利子は約34万5838円で、5年定期の約15万605円より約19万5233円多い計算です。
注意したいのは、この約17万2916円が換金時に受け取る金額から差し引かれる点です。
財務省によると、換金金額は「額面金額+経過利子相当額-中途換金調整額」で計算されます。
3年目の利払いを受け取った直後に換金すれば経過利子相当額はほとんどないため、換金時に戻ってくる金額は約982万7084円と、1000万円を下回ります。
それでも、すでに受け取った利子(手取り約51万8754円)と合わせると約1034万5838円となり、預けた1000万円を割り込むことはありません。
定期預金と同じく、受け取り済みの利息の一部を返す形で精算される仕組みです。
ただし、個人向け国債は発行から1年間は原則として中途換金できません。11月募集分であれば、換金できるのは2027年12月15日以降です。
1000万円を置いた場合に手元に残る利子(税引後の目安)
1000万円なら「大口定期」の解約ルールも確認を
1000万円以上で選べる三菱UFJ銀行の「大口定期」は、利率はスーパー定期300と同じでも、期限前解約利率の決め方が異なります。
期間5年以内の大口定期の場合、「約定利率×0.7」と、「解約日から満期日までの資金を新たに調達するコストを差し引く算式」で求めた利率のうち、低いほうが適用されます。
後者は解約日に決まる銀行所定の利率をもとに計算するため、解約時点の金利水準によって変わります。説明書には、期限前解約利率が0%となる場合があることも記載されています。
同じ1000万円・同じ5年もの・同じ利率でも、どちらの商品に預けるかで解約時に受け取る利息は変わります。
途中で引き出す可能性があるなら、預け入れ前にどちらの商品になるかと解約時の計算方法を確認しておきましょう。
「上限ちょうど」の1000万円、中間利息の入金先にも目を向ける
利息のつく普通預金や定期預金は、1金融機関ごとに合算して、預金者1人当たり元本1000万円までと破綻日までの利息等が預金保険で保護されます。
ふだん使っていない銀行にほかの預金がなく、5年定期の1000万円だけであれば、全額が保護の範囲に収まります。
ただし、5年定期(単利型)の中間利息は、同じ銀行の普通預金などの指定口座に入金されます。
中間利息は1回あたり税引後で約6万1358円で、この普通預金の残高も定期の1000万円と合算されます。
つまり、1回目の中間利息が入った時点で、その銀行に置いているお金の合計は1000万円を超え、超えた分は保護の対象外になります。
上限の範囲に収めておきたいなら、中間利息が入るたびにふだん使う口座へ移す必要があります。
途中で解約した場合も同じです。3年で解約すると、払い戻される元本は払い過ぎた中間利息の4万2000円が差し引かれて995万8000円になりますが、それまでに普通預金に入った中間利息(手取りで計約18万4074円)と合わせると、やはり1000万円を超えます。
個人向け国債は預金ではないため預金保険の対象外で、元本と利子の支払いは国が行います。
記者コメント
1000万円を3年で引き出す前提でも、手元に残る利子は個人向け国債のほうが約19万5000円多いという試算になりました。
11月は固定5年の利率が下がり、定期預金の金利が上がったことで差は縮まりましたが、この試算の前提では逆転していません。
一方で、個人向け国債は発行から1年間は換金できません。1年以内に使う可能性があるお金や、すぐに引き出したいお金は、普通預金や短めの定期預金に分けておくと対応しやすいでしょう。
※試算は、税率20.315%、利率が期間中変わらない、解約日の普通預金金利が0.5%のまま、という前提の目安です。定期預金の利息は1年を365日とする日割り計算のため、うるう年をはさむと数百円程度ずれます。中途解約の扱いは銀行・商品によって異なり、本記事は三菱UFJ銀行のスーパー定期300の例によるものです。将来の金利動向を予測するものではありません。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

フィスコなどの金融専門誌出身。10年以上にわたり日経QUICKやブルームバーグ等で機関投資家向けの債券市場記事を執筆。企業調査レポートや決算などIR情報の発信に精通し、現在は経済メディア『LIMO』編集部で記事を執筆。