
企業・業績ニュース
ニデック株は上場廃止を織り込んだのか?PBR3倍が示す市場の見方
イズミダイズム

外食株と聞くと、株主優待を思い浮かべる個人投資家は多いはずだ。
その代表格の一つがコロワイド<7616>だろう。焼肉や回転寿司、居酒屋まで多くの業態を抱え、株価はこの1年で2割近く上昇した。
ただ、売上が過去最高を更新する一方で、利益率は同業の大手と比べて低い水準にとどまる。
2027年3月期上期決算の発表を前に、すかいらーくホールディングスと並べて、稼ぐ力の伸びしろを確かめてみたい。
※本記事中の株価は、過去の株式分割の影響を調整した値を使用しています。
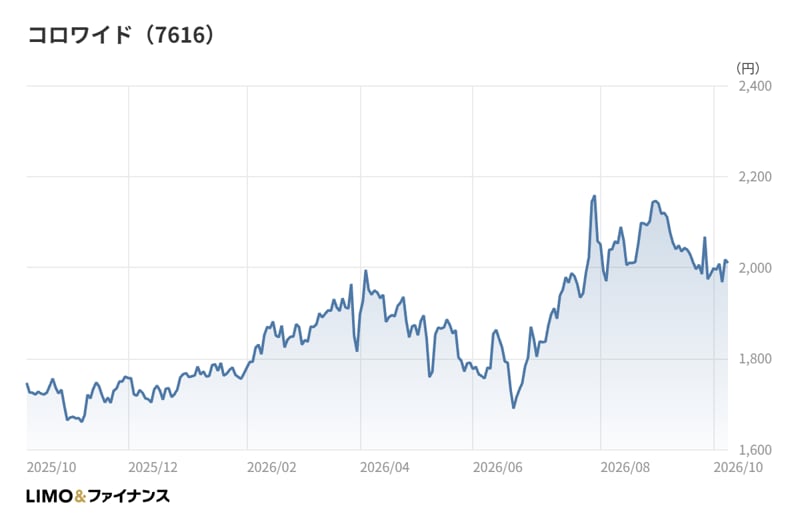
2025年10月末のコロワイドの終値は1,672円だった。2025年10月末以降の月末終値では、これが最も低い水準になる。
その後は11月末に1,760円へ上がり、2026年1月末まで1,700円台で横ばい圏が続いた。2月末に1,875円まで切り上がったあとは、1,800円前後を行き来する時間が長い。
大きく動いたのは夏だ。2026年6月末の1,843円から7月末には2,058円へ跳ね、8月末の2,146円は2025年10月末以降の月末終値で最も高い水準となった。
9月末は1,985円と2,000円を割り込んだが、2026年10月時点の終値は2,017円と2,000円台を回復している。2025年10月末と比べると、2割近い上昇だ。
7月の上げは2026年3月期通期決算の発表から時間が経っており、決算だけで説明するのは難しい。相場全体の地合いに加え、業容拡大の計画に対する期待が意識された可能性がある。
2026年3月期通期の売上収益(IFRS)は3,000億円で、前期比+11.5%の増収となった。同社が開示する事業利益は125億円で、売上収益とともに過去最高を記録している。
会社の説明によると、中期経営計画「COLOWIDE Vision 2030」に沿って、国内外食事業での販促強化、海外外食事業での新規出店やM&A、給食事業の拡大を進めた。海外ではSeagrass Holdco Pty Ltd.がグループに加わっている。
一方、営業利益は94億円で前期比+22.0%だった。事業利益との差の中身は、主に減損損失などとみられる。2026年3月期は減損損失を32億円計上した。当期利益は17億円で▲24.0%、親会社の所有者に帰属する当期利益は22億円で+78.7%となっている。
2027年3月期について、会社は売上収益3,516億円(+17.2%)、事業利益160億円(+28.0%)、親会社の所有者に帰属する当期利益26億円(+19.6%)を見込む。2026年4月にはC-United株式会社をグループに迎え、カフェ業態を広げた。2030年3月期には連結売上収益5,000億円を目指すという。
2027年3月期1Qは、売上収益が850億円、親会社の所有者に帰属する四半期利益が8億円だった。通期予想に対する進捗率は売上収益で24.2%、利益で31.2%となる。
同社は株主優待として、グループ店舗で使える優待ポイントの発行を行っている。優待ポイントの使い道がグループの店舗である以上、優待の価値は店舗網の広さと業態の厚みに支えられているともいえる。
比較の相手には、すかいらーくホールディングス<3197>(以下、すかいらーく)を置く。ファミリーレストランを軸に多くのブランドを持つ、外食の大手として名前が並ぶことの多い会社だ。
すかいらーくの2025年12月期は、売上収益4,577億円、営業利益299億円、当期利益167億円だった。営業利益率は6.5%になる。
これに対してコロワイドの2026年3月期の営業利益率は3.1%で、すかいらーくとの差は3ポイント強ある。会社が重視する同社が開示する事業利益で見ても4.2%と、すかいらーくの営業利益率には届かない。
決算期が3か月ずれる点には注意が要るが、直近の流れも差を縮める方向にはない。すかいらーくの2026年12月期上期は売上収益2,424億円(+9.7%)、営業利益168億円(+20.9%)で、営業利益率は7.0%に上がった。
コロワイドの利益率の低さは、一時的なものではない。
営業利益は2022年3月期が50億円、2023年3月期は67億円の営業損失、2024年3月期が71億円、2025年3月期が77億円、2026年3月期が94億円と推移した。売上収益は同じ期間に1,756億円から3,000億円へ伸びたが、営業利益率は黒字の期でおおむね3%前後にとどまる。
売上を伸ばしても利益率が上がらないのは、規模の拡大を主にM&Aと出店で進めてきた会社によくある形だ。規模が増えた分だけ費用も並んで増え、規模の利益が表に出にくい。
では、3ポイント強の差はどこで生まれているのか。損益計算書を上から順に並べると、答えが見えてくる。
売上総利益率は、コロワイドの59.6%に対してすかいらーくは66.7%と、7ポイントほどの開きがある。言い換えると、売上に対する原価の比率がコロワイドは40.4%、すかいらーくは33.3%だ。
一方で販管費の比率は、コロワイドが55.4%、すかいらーくが59.4%と、コロワイドのほうが4ポイントほど軽い。粗利でついた差を、販管費の軽さで半分ほど取り戻している構図になる。
実はコロワイドの売上総利益から販管費を引くと125億円となり、同社の事業利益とちょうど一致する。つまり同社の事業利益は、粗利と販管費の差そのものだ。
原価率の高さには、フランチャイズへの食材供給や給食事業のように、外食の店舗運営より粗利の薄い売上が混ざっていることが影響している可能性がある。外食の大手と一口に言っても、売上の中身が違えば、粗利率の出発点も違う。
減価償却費を見ても面白い。売上に対する比率はすかいらーくが11.4%、コロワイドが9.1%で、設備の負担はむしろすかいらーくのほうが重い。それでもすかいらーくの利益率が高いのは、粗利の厚さが設備の重さを上回っているからだと読み取れる。
2社の比較だけでは、どちらが上かという話で終わってしまう。そこでEDINETの業種区分で両社が属する小売業の中央値を、第三の物差しに置く。
小売業の営業利益率の中央値は3.6%、下位25%の境目は1.5%、上位25%の境目は5.8%だ。すかいらーくの6.5%は上位25%に入り、コロワイドの3.1%は中央値をやや下回る。
ただし、この小売業には外食だけでなく物販の会社も多く含まれ、業態によって利益率の出方が大きく違う。中央値は目安にとどめ、外食大手どうしの差のほうを主に見るのが妥当だろう。
資本効率にも差は表れる。ROE(自己資本利益率)はすかいらーくが9.3%、コロワイドが2.8%で、小売業の中央値7.4%を挟んで上下に分かれる。自己資本比率もすかいらーくの36.2%に対し、コロワイドは24.0%と業種中央値の46.0%を大きく下回る。
コロワイドは、M&Aで取り込んだのれんが1,208億円と、親会社の所有者に帰属する持分842億円を上回る。利益率の薄さに加えて、のれんの大きさが資本効率と財務の形を同時に重くしている姿だ。
収益性の話に、株主優待をつなげておきたい。
コロワイドの年間配当は1株5円で、2026年3月期の配当性向は31.8%だった。現金での還元は控えめな水準にとどまる。
一方、同社の株主優待はグループ店舗で使える優待ポイントの発行だ。ポイントが使われる場所は自社グループの店舗なので、優待は株主への還元であると同時に、店舗に足を運んでもらう集客の仕掛けにもなりうる。
店舗の外で使われる金券型の優待と違い、ポイントの利用は自社の店舗での飲食と結びつく。その意味で、同社の優待は本業の収益性と切り離して考えにくい還元策だといえる。
裏を返せば、店舗の利益率が薄いままだと、優待で呼び込んだ来店が利益として残る分も薄くなる。優待と利益率は、別々の話題に見えて同じ損益計算書の上でつながっている。
同業の大手と並べて見えてくるのは、コロワイドが「規模では追いついても、利益の質ではまだ一段下にいる」という立ち位置だ。
M&Aで業態を増やす経営は、売上を早く大きくできる。その代わり、買った会社ごとに原価や店舗の形が違い、利益率をそろえるには時間がかかる。同社の利益率が長く同じ水準にとどまってきたのは、その時間がまだ足りていない証拠とも読める。
だからこそ、2027年3月期の事業利益の増益計画には意味がある。売上を伸ばす計画は過去にもあったが、利益率が一段上がるかどうかは別の話だ。上期決算では、売上の伸びより事業利益率の変化に注目したい。
グループ店舗で使える優待ポイントは、店舗網が広く業態が多いほど使い勝手が増す。利益率の改善と店舗網の拡大が両立して初めて、優待の土台も厚くなる。その両立がどこまで進むかを、決算ごとに確かめていく姿勢をおすすめしたい。

オリックスなどの国内金融機関出身。日本株アナリストおよび財務アドバイザーとして決算分析や資金調達を主導。「日経CNBC」出演などメディアを通じた相場解説の実績も豊富。企業財務に精通し、現在はモニクルリサーチで金融ニュースの深掘り記事を発信。