


イズミダイズム
この記事はここがポイント
- 粗利率改善と販管費率低下で利益率向上、2026年12月期上期営業利益率22.5%達成。
- 日本地域は営業利益率28.6%で高収益、北米も採算改善で利益を伸長。
- 棚卸資産回転日数は増加傾向で潜在的リスク、高ROE39.1%は資本構成も影響した評価。
スポーツ用品メーカーの決算は、景気の話よりも「今どのモデルが売れているか」で動く。ヒットが出れば数字は跳ね、飽きられれば止まる。だからアシックス<7936>のように利益率を階段状に切り上げてきた会社を見ると、ヒット商品の運の良さで説明したくなる。だが2026年12月期上期の中身を開くと、話はもう少し構造的だ。株価が上下に振れながらも水準を上げてきた背景を、決算と地域別の稼ぎ方から追ってみたい。 ※本記事中の株価は、過去の株式分割の影響を調整した値を使用しています。
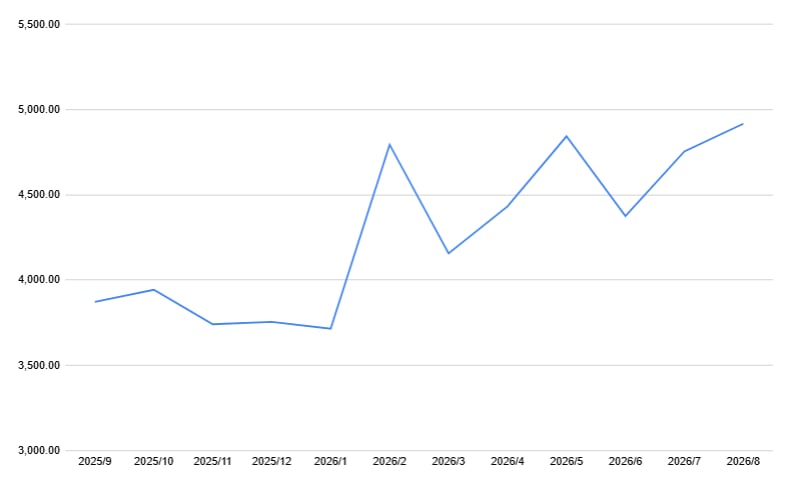
昨秋以降の株価は上下に振れた。2026年8月時点の位置
出所:各種資料をもとに筆者作成
起点となる2025年9月末の終値は3,800円台だった。秋から年末までは膠着が続き、10月末は3,900円台、11月末と12月末は3,700円台で並んでいる。
2026年1月末も3,700円台で、これが昨秋以降の月末終値では最も低い水準になる。
局面が変わったのは2026年2月末だ。終値は4,700円台まで一気に切り上がった。ところが3月末には4,100円台へ押し戻されている。
その後も振れ幅は大きい。4月末は4,400円台、5月末は4,800円台と持ち直したが、6月末は4,300円台へ再び下押しした。
7月末は4,700円台に戻し、2026年8月時点の終値は4,900円台まで来ている。昨秋以降の月末終値で最も高いのは2026年5月末だが、8月時点の水準はそれを上回っている。ただしこちらは月末を迎える前の値だ。
2025年9月末から2026年7月末までの10か月で、月末終値の水準は2割強上がった。もっとも、その道筋は一方通行ではない。ひと月で4,700円台と4,100円台を行き来する程度のボラティリティ(値動きの振れの大きさ)を抱えた銘柄だという事実は、まず押さえておきたい。
2026年12月期上期の決算。上方修正はどの数字が動いたのか
2026年12月期上期の売上高は5,344億円、営業利益は1,204億円、経常利益は1,165億円、親会社株主に帰属する中間純利益は821億円だった。1株当たり利益は115.93円である。
売上高に対する営業利益の比率は22.5%になる。スポーツ用品というカテゴリーで2割を超える営業利益率は、そう頻繁に見る水準ではない。
同時に通期予想が引き上げられた。1Qの開示時点では売上高9,500億円、営業利益1,710億円、配当予想は年間38円だった。上期の開示では売上高1兆500億円、営業利益1,950億円、経常利益1,890億円、当期利益1,200億円、配当予想は年間44円に変わっている。
前期比では売上高+29.5%、営業利益+36.8%、経常利益+35.7%、当期利益+21.6%となる計画だ。1株当たり利益の予想は169.30円である。
進捗率を当てると、営業利益は61.8%、当期利益は68.5%に達している。上期の線形ペースは50%だから、通期計画そのものがなお控えめに置かれている可能性がある。
では増益はどこから来たのか。会社は2026年12月期1Qの時点で、全カテゴリーで増収増益を達成したと説明している。パフォーマンスランニングは売上高1,167億円で前年同期比+19.1%。SUPERBLAST 3や売れ筋のNOVABLAST 5を中心にBOUNCEモデルが成長を牽引し、欧州および東南・南アジアで大幅に伸長したという。
伸び率でより目立つのはスポーツスタイルだ。売上高596億円で+69.6%、カテゴリー利益率は32.9%へ1.2ポイント上昇した。オニツカタイガーも売上高378億円で+33.8%、カテゴリー利益率は39.6%へ3.2ポイント上昇している。
高い利益率を出しているのは主力のランニングではなく、ライフスタイル寄りのカテゴリーだ。会社は通期見通しについて、パフォーマンスランニングを軸にスポーツスタイルでも更なる利益成長を織り込み、規律ある販管費コントロールにより収益性の向上に努めるとしている。
利益の重心は日本地域にある。地域別セグメントの読み方
同社の報告セグメントは地域別に切られている。2025年12月期の実績を売上高の大きい順に並べると、欧州地域が2,258億円で構成比27.9%、日本地域が1,563億円で19.3%、北米地域が1,411億円で17.4%、中華圏地域が1,202億円で14.8%となる。
ここまでは「欧州が主戦場のグローバル企業」というイメージどおりだ。ところが営業利益で並べ替えると順位が入れ替わる。
日本地域の営業利益は447億円で、欧州地域の367億円を上回り、地域別で最も大きい。営業利益率も28.6%と、欧州の16.3%、北米の11.3%、中華圏の20.9%を引き離している。売上の2割を占める地域が、利益では最上位に立つ構図だ。
もっとも、この数字をそのまま「国内市場の強さ」と読むのは早い。日本地域には他地域向けのセグメント間売上478億円が別途計上されている。開発と供給の拠点としての機能が、この地域の利益に乗っている可能性が高い。地域別の利益率は、市場の魅力度とグループ内の役割分担が混ざった数字として読むべきだろう。
伸び方の差も見ておきたい。増収率は日本+25.3%、欧州+25.9%、中華圏+19.7%、東南・南アジア+33.9%と二桁が並ぶ一方、北米は+4.6%にとどまった。それでも北米の営業利益は+42.1%と伸びている。数量ではなく採算の改善で稼いだ地域だと読み取れる。通商政策をめぐる不透明感が語られる市場で、量を追わずに利益を取る形になっているのは興味深い。
5期で営業利益率5.4%から17.6%へ。粗利率と販管費率の交差
過去5期の売上高は、2021年12月期4,040億円、2022年12月期4,846億円、2023年12月期5,704億円、2024年12月期6,785億円、2025年12月期8,109億円と伸びた。年率に直せば2割前後の成長が続いた計算になる。
利益の伸びはそれを大きく上回る。営業利益は219億円、340億円、542億円、1,001億円、1,425億円という並びで、営業利益率は5.4%、7.0%、9.5%、14.8%、17.6%と切り上がった。
何が効いたのか。粗利率が49.5%から56.8%へ7ポイント強上がり、同じ期間に販管費率が44.0%から39.2%へ4ポイント強下がっている。売る値段の取り方が良くなり、そのうえで費用の伸びを売上の伸びより低く抑えた。この二つが交差した結果として、営業利益率の階段ができた。
粗利率の上昇は、会社が説明する高付加価値商品へのフォーカスと整合する。単価の高い商品構成に寄せれば粗利は取れる。一方で販管費率の低下は、売上が伸びる局面ならほぼ自動的に起きる。増収が止まったときにこの4ポイントがどう振れるかは、まだ検証されていない。
ROE(自己資本利益率)も6.9%、12.6%、18.8%、29.1%、39.1%と上がった。業種区分「その他製品」の中央値は6.2%だが、この区分には性格の異なるメーカーが同居している。中央値との比較は大まかな目安にとどめるのが妥当だろう。
高ROEの分母。在庫日数が伸びていることの意味
ROEを高める道は二つある。利益を増やすか、自己資本を薄くするかだ。同社は前者を進めながら、後者も同時に起きている。
2025年12月期の自己資本比率は46.3%で、「その他製品」の中央値60.8%を下回る。自己株式は貸借対照表上で▲576億円まで積み上がり、当期には2,500万株・260億円を消却した。配当性向は20.3%で中央値40.3%の半分、一方で純資産配当率(DOE)は7.34%と中央値2.2%を大きく上回る。分母を絞りながら還元しているぶん、ROEの見え方は嵩上げされている。
「高ROE銘柄」という言葉から連想されるのは資本効率の高さだが、その中身は利益率と資本構成の合成である。どちらの寄与かを分けずに眺めると、収益力を実際より強く見積めてしまう。
もう一つ、5期で静かに悪化している数字がある。棚卸資産(在庫)は800億円から1,789億円へ増え、棚卸資産回転日数(在庫が売れるまでの平均日数)は143.0日から186.5日へ伸びた。2022年12月期には在庫の積み上がりを背景に営業キャッシュフローが▲214億円へ落ち込んだ局面もあった。
単価の高い商品に寄せれば、在庫は寝やすくなる。粗利率の上昇と在庫日数の伸びは、同じ戦略から出てくる表と裏だと考えられる。増収が続く限りこの構造は問題にならないが、需要が緩んだ局面では値引きを通じて粗利率のほうに跳ね返る。営業利益率22.5%という数字を見るときは、期末の在庫と一緒に眺めておきたい。
この会社の稼ぎ方が変わった転換点は、どこか特定の一期にあるわけではない。5期を通じて商品構成と価格の取り方が少しずつ入れ替わり、気づけば損益計算書の形そのものが別物になっていた。
量を売る会社から、価格を通す会社へ。その移行がほぼ完了した局面だと読み取れる。だからこそ、次に効いてくる変数は値上げ余地ではないだろう。
高単価の商品は在庫として寝やすく、需要を読み違えると値引きで粗利に返ってくる。価格を通す戦略の弱点は、常に在庫の側に出る。私が次の中期計画の期間で追いたいのは、増収率や利益率の見出しではなく、期末の在庫と粗利率の組み合わせだ。
もう一つ言えば、この銘柄の株価が月単位で大きく振れるのは、市場がまだこの利益率を恒常的なものと見切れていない証拠でもある。ヒット商品の話としてではなく、価格政策の話として決算を読む。そういう見方をおすすめしたい。
参考資料
- 株式会社アシックス 2026年12月期 第2四半期(中間期)決算短信
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

アナリスト
株式会社モニクルリサーチ
オリックスなどの国内金融機関出身。日本株アナリストおよび財務アドバイザーとして決算分析や資金調達を主導。「日経CNBC」出演などメディアを通じた相場解説の実績も豊富。企業財務に精通し、現在はモニクルリサーチで金融ニュースの深掘り記事を発信。