


イズミダイズム

この記事はここがポイント
- 三井金属2027年3月期1Q、経常利益の稼ぎ頭が製錬から極薄銅箔へ主軸転換。
- 通期予想は増収減益、過去5期の営業利益は10倍幅で推移。
- 株価は半年で4倍超上昇後3か月で半値近く下落、市場評価は不透明感。
金属という社名を持つ会社が、実際には何で稼いでいるのか。私は長いあいだ、三井金属<5706>を亜鉛や鉛を溶かす製錬の会社だと思っていた。ところがセグメント別の数字を並べると、利益の重心はもっと薄くて軽いところにある。プリント配線板に貼りつける、極薄の銅箔だ。 ※本記事中の株価は、過去の株式分割の影響を調整した値を使用しています。
社名から連想される姿と、有価証券報告書が並べている姿
同社は事業を機能材料、金属、自動車部品、その他の事業の4部門で説明している。
社名から思い描くのは、このうち金属の部門だろう。亜鉛、鉛、銅、金、銀の製造・販売に資源リサイクル。関係会社の欄には神岡鉱業、八戸製錬、三池製錬、彦島製錬といった製錬所の名前が並ぶ。
ところが機能材料の部門を開くと、別の顔が出てくる。製品の先頭に置かれているのは銅箔で、しかも「キャリア付極薄銅箔」「プリント配線板用電解銅箔」と細かく書き分けられている。
その後ろに排ガス浄化触媒、電子材料用金属粉、水素吸蔵合金、高純度酸化タンタル、スパッタリングターゲットが続く。素材メーカーというより、電子材料メーカーの品揃えだ。
関係会社の並びも対照的だ。台湾銅箔股份有限公司、Mitsui Copper Foil(Malaysia)Sdn.Bhd.、三井銅箔(香港)有限公司、三井銅箔(蘇州)有限公司。銅箔の名を冠した現地法人が、東アジアから東南アジアに広がっている。
製錬所の名前と銅箔工場の名前が、同じ書類の同じ節に同居している。そして直近の数字を見ると、会社の表情を決めているのは後者のほうだ。
利益の柱が製錬から銅箔へ移る過程は、セグメントの数字に残っている
2026年3月期の部門別実績を見ると、機能材料の売上高は3,195億円で連結全体の42.1%を占め、前期比+34.3%と大きく伸びた。
金属は2,902億円で全体の38.3%、前期比+15.7%。売上の規模では、この時点で機能材料が金属を追い抜いている。
一方の経常利益は金属が750億円、機能材料が665億円。稼ぎの序列は、2026年3月期まではまだ製錬側が上だった。
その序列が2027年3月期に入って入れ替わる。
1Qの部門別業績は、機能材料が売上高1,005億円(前年同期比+41.1%)・経常利益182億円(同+73.8%)。金属が売上高982億円(同+32.7%)・経常利益68億円(同+105.0%)。売上でも利益でも、機能材料が上に立った。
会社は機能材料の増益要因を、銅箔の販売量が増加したことに加え、販売価格の改定によるマージンの改善等によるものと説明している。量と単価の両方が効いた、という言い方だ。
同じ四半期の環境認識としては、半導体市場が堅調であったことから銅箔の販売量が増加した、とも述べている。この部門の伸びは非鉄金属の相場ではなく、銅箔そのものの需要と価格で動いている。
金属の部門も経常利益を倍増させたが、こちらの説明は毛色が違う。亜鉛製錬の大規模定期修繕工事があったものの、相場の変動に伴う在庫要因が好転したこと等によるものだという。
相場と在庫の綾で振れる利益と、製品の競争力で積み上げた利益。同じ「倍増」でも、中身の性質はまったく別だ。
会社が1Qと同時に見直した通期予想が、この違いをさらにはっきりさせた。2027年3月期の部門別経常利益予想は、機能材料が780億円、金属が265億円。
前回予想は機能材料670億円・金属375億円だった。機能材料を110億円積み増し、金属を110億円削っている。
会社自身が、利益の期待値を製錬から銅箔へ振り替えたことになる。
「非鉄金属メーカー」というラベルは間違っていない。ただ、そのラベルから読者が思い描く製錬所の風景は、いまの利益構造の半分しか説明していない。
2027年3月期1Qに映った銅箔の効き方と、通期予想の減益
連結の1Qは売上高2,015億円(前年同期比+19.3%)、営業利益210億円(同+84.1%)、経常利益234億円(同+134.3%)。親会社株主に帰属する四半期純利益は168億円で、前年同期の59億円の損失から大きく振れた。
営業利益の増加について会社は、銅箔の販売量が増加したことに加え、円安の進行や非鉄金属相場の変動に伴う在庫要因が好転したことなどを挙げている。
経常利益の伸びがさらに大きくなったのは、持分法による投資利益が20億円、為替差損益が18億円増えたためだという。
前年同期が損失だったのは、関係会社株式売却損失引当金の繰入を197億円計上していたためだ。自動車部品の子会社を手放す過程で生じた費用で、この会社の全株式は2025年11月に譲渡されている。
ドアロックをつくる事業を切り離し、銅箔に資源を寄せる。ポートフォリオの整理としては筋の通った動きだ。
もっとも、通期予想は素直な右肩上がりではない。2027年3月期の会社予想は売上高8,500億円(前期比+12.1%)に対し、営業利益940億円(同▲28.2%)、経常利益1,000億円(同▲26.9%)、当期純利益800億円(同▲12.3%)。
増収なのに大幅減益、という形だ。前期の営業利益1,309億円(前期比+75.1%)・当期純利益912億円(同+41.1%)という水準の反動でもある。
過去5期の営業利益を並べると、2022年3月期607億円、2023年3月期125億円、2024年3月期316億円、2025年3月期747億円、2026年3月期1,309億円。10倍の幅で振れている。
この振れ幅の大きさが、そもそもこの会社の性格だ。1期の水準を延長線で読むと、たいてい足をすくわれる。
1Qの営業利益210億円は通期予想940億円に対して22%台の進捗で、四半期を均した水準からはやや遅れている。
予想の前提に置かれた相場観も見ておきたい。上期見込のロジウムは1オンス8,641ドル、パラジウムは1,356ドルで、いずれも前回予想から切り下げられた。排ガス浄化触媒に使う貴金属の相場が、下期の利益の振れ幅を左右する余地は残る。
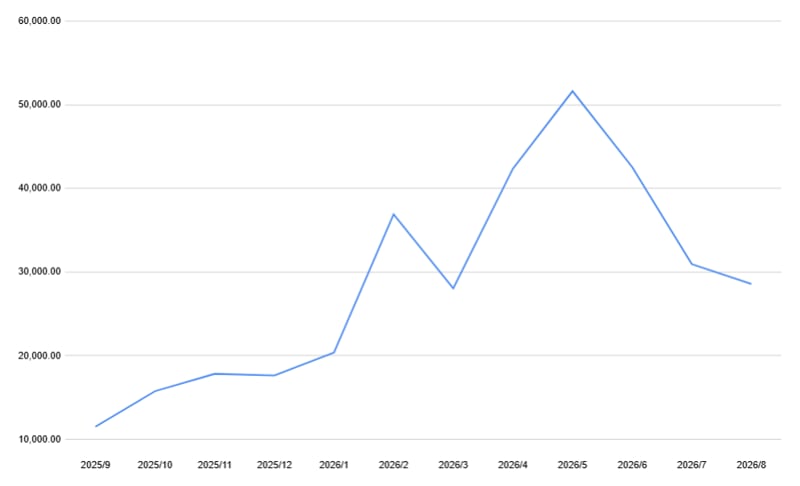
昨秋からの4倍と半値。株価はこの入れ替わりをどう評価したのか
出所:各種資料をもとに筆者作成
株価の振れ幅は、業績の変化よりはるかに大きかった。
2025年9月末の終値は11,000円台。10月末に15,000円台、11月末に17,000円台と水準を切り上げ、2026年2月末には36,000円台に達した。
3月末にいったん28,000円台まで下押ししたあと、5月末には51,000円台。昨秋以降の月末終値では、ここが最も高い水準になる。起点からは4倍を超える。
そこからは反落し、6月末に42,000円台、7月末に30,000円台、2026年8月時点の直近終値は28,000円台。5月末の水準からは半値近くまで戻した。
半年で4倍になり、3か月で半値。ボラティリティ(株価の日々の値動きの激しさ)という言葉で足りる範囲を超えている。
この振れ方には、銅箔を通じて半導体関連の需要に接続された会社として評価が入れ替わった局面と、その評価が巻き戻された局面の両方が含まれているとみられる。
1Qで大幅増益を出しているのに、株価は5月末から下げている。市場が見ているのは足元の実績ではなく、銅箔の需要と価格がどこまで続くかという先の話だろう。
指標面では、2026年3月期のROE(自己資本利益率)が24.5%、営業利益率が17.3%。非鉄金属27社の中央値はROE9.0%・営業利益率6.5%で、水準の違いは明らかだ。粗利率も26.7%と、中央値の15.8%を大きく上回る。
もっとも、この業種区分には製錬中心の会社と電線・加工中心の会社が同居している。中央値との比較は目安として使うにとどめたい。
自己資本比率は59.1%まで上がり、中央値の53.3%を超えた。負債をほとんど使わずに稼げる体になったとも言えるが、これを健全さで片づけると論点を1つ落とす。デットキャパシティ(追加で負債を引き受けられる余力)を遊ばせたまま資本効率を保てるかは、また別の話だ。
セグメント別の利益予想の書き換えと、株価の振れ幅を並べて見ると、市場がこの会社をまだ測りかねていることが分かる。
会社は通期予想で機能材料の利益を積み増し、金属を削った。事業の重心がどこにあるかを、会社の側はすでに言い切っている。
一方の株価は、半年で評価を4倍まで切り上げ、その後3か月で半分近くまで戻した。製錬会社として見るのか、電子材料メーカーとして見るのか。当てはめる倍率が定まらないから、こういう振れ方になるのだろう。
イメージが更新されにくい理由も、この辺りにありそうだ。社名に「金属」が入り、関係会社の欄には製錬所と鉱山が並ぶ。銅箔の海外子会社が同じ欄にあっても、目に入る順番は後ろになる。
見ておきたいのは、次の四半期で機能材料の経常利益が金属を上回り続けるかどうかだ。1四半期の逆転は相場の綾でも起きるが、2四半期続けば構造の話になる。ラベルの張り替えは、そのあたりから始まる。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

アナリスト
株式会社モニクルリサーチ
オリックスなどの国内金融機関出身。日本株アナリストおよび財務アドバイザーとして決算分析や資金調達を主導。「日経CNBC」出演などメディアを通じた相場解説の実績も豊富。企業財務に精通し、現在はモニクルリサーチで金融ニュースの深掘り記事を発信。
関連タグ
あなたにおすすめ関連記事
イズミダイズム
イズミダイズム