


パーソナルファイナンスニュース
50代のiDeCoは「無理のない掛金」が鉄則。引き出し制限と手数料から考える老後への備え
三石 由佳

私はかつて証券会社の法人担当として、地方職員共済組合や学校法人といった組織の資産運用に携わってきました。
そこで痛感したのは、「入ってくる金額」よりも「差し引かれたあとに残る金額」で物事を見る姿勢の大切さです。
年金も同じで、額面の数字だけを眺めていると、実際に使えるお金との間にあるギャップを見落としがちになります。
証券会社に入って間もない若手の頃、私はIPO株を寄り付きで売らずに抱え込み、大きな含み損を出した苦い経験があります。目先の数字に振り回され、コストやリスクを冷静に見られなかったのです。
だからこそ、年金を考えるときも、税金や社会保険料というコストを含めて「手元にいくら残るのか」を落ち着いて確認していただきたいと思います。
もちろん不足分を投資で補う選択肢もありますが、投資には損失が生じる可能性も伴います。まずは現状を正しく把握することから始めましょう。
梅雨が明け、夏本番の暑さが続く時期になりました。
冷房の効いた部屋で家計簿を眺めながら、ふと老後のお金について考える方もいらっしゃるのではないでしょうか。
公的年金は偶数月に振り込まれる仕組みですが、いざ自分が受け取る立場になったとき、その水準で本当に暮らしていけるのかは気になるところです。
そこで本記事では、平均年収400万円の人が38年間勤務したと仮定し、厚生年金と国民年金を合わせてどのくらい受け取れるのか、その目安を試算していきます。
国民年金・厚生年金という制度の中身から計算式まで順を追って解説し、さらに額面から差し引かれる税金や社会保険料という「コスト」にも目を向けていきます。
平均年収が400万円であっても、38年間の就業期間において厚生年金に加入しているかどうかによって、老後に受け取れる年金額には大きな差が生じます。
そこでまず、公的年金の基本的な仕組みを整理しておきましょう。
日本の公的年金は、国民年金と厚生年金の2階建て構造で成り立っています。
土台となるのが国民年金(基礎年金)であり、その上に上乗せされる形で厚生年金が位置づけられています。
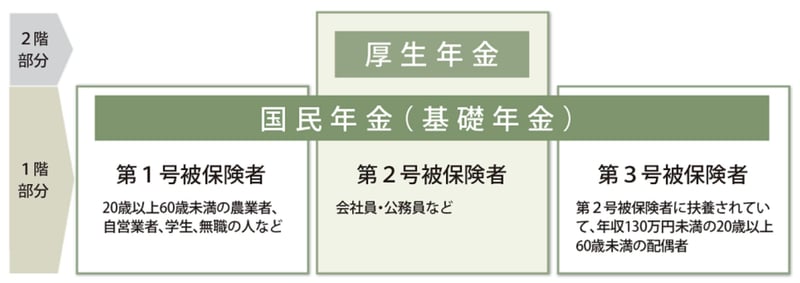
国民年金は、日本に居住する20歳以上60歳未満のすべての人が加入対象となる制度です。
保険料は一律であるため、将来受け取る年金額にも大きな差が出にくい仕組みとなっています。
これに対して厚生年金は、国民年金に上乗せされる形で支給される制度で、主に会社員や公務員が加入対象です。
保険料は収入に応じて決まるため、受給額には個人差が生じやすい点が特徴といえます。
次章では、国民年金と厚生年金の両方を受け取るケースを前提に、「平均年収400万円」「勤続38年」という条件のもと、老後に受け取れる年金月額がどの程度になるのかを確認していきます。
本章では、生涯の平均年収を400万円とし、民間企業で38年間働いたケースを想定して、以下の前提条件のもと老後に受け取れる年金額の目安を試算します。
厚生年金の受給額は、一定の計算式に基づいて算出されます。
年金額=報酬比例部分+経過的加算+加給年金額
なお、「経過的加算」は、定額部分の額が老齢基礎年金の額を上回る場合にその差額を補填する仕組みであり、「加給年金」は生計を同じくする配偶者や子どもがいる場合に支給される制度です(いずれも所定の要件を満たす必要があります)。
今回の試算では、年金額の中心となる「報酬比例部分」に焦点を当てるため、「経過的加算」と「加給年金額」は含めずに算出しています。
報酬比例部分は、所定の計算式に基づいて算出されます。
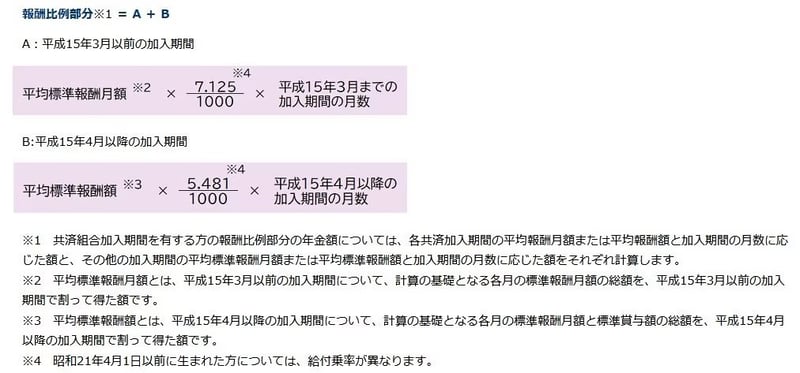
報酬比例部分=A+B
「平均標準報酬月額」は、平成15年3月以前の加入期間を対象に、各月の標準報酬月額を合計し、加入月数で割ることで求められるものです。
これに対して「平均標準報酬額」は、平成15年4月以降の加入期間について、標準報酬月額と標準賞与額を合計し、その期間の加入月数で割って算出されます。
たとえば、2003年4月以降に38年間厚生年金へ加入し、生涯の平均年収を400万円と仮定すると、賞与を含めた年収を基準にした場合、その12分の1である約33万3000円を平均標準報酬額の目安とみなすことができます。
この条件で簡易的に試算すると、厚生年金の年額はおよそ83万円となります。
厚生年金に加入している人は「第2号被保険者」に該当し、将来は国民年金と厚生年金の両方を受け取る仕組みとなっています。
本章では、基礎となる1階部分である国民年金の受給額について確認していきます。
国民年金の受給額は、以下の計算式によって求められます。
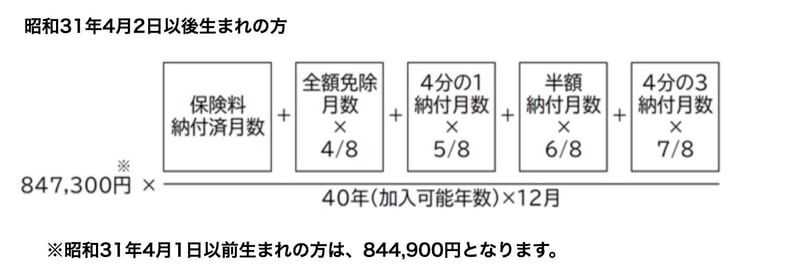
84万7300円に対し、「保険料を納めた月数 ÷ 加入可能年数(12か月換算)」を乗じて算出します(※昭和31年4月2日以後生まれの方が対象)。
仮に、22歳から60歳まで保険料を納付していた期間が38年間(456か月)の場合、国民年金として受け取れる年額は「約80万円」となります。
これらを踏まえると、「年収400万円」で「38年間」働いたケースでは、国民年金と厚生年金を合計した受給額は年額でおよそ163万円となり、月額にすると約13万6000円となります。
前章では、「平均年収400万円」「勤続38年」という条件をもとに、受け取れる年金月額の目安を試算しました。
では、現在実際に年金を受け取っているシニア世代は、どの程度の金額を受給しているのでしょうか。
厚生労働省年金局が公表している「令和6年度 厚生年金保険・国民年金事業の概況」によると、国民年金を含む厚生年金の受給者数は、次のとおり示されています。

国民年金と厚生年金の両方を受給している人のうち、月額15万円以上を受け取っている割合は、全体の約49.8%とおよそ半数にのぼります。
また、今回の試算である「平均年収400万円・38年勤務」に基づく年金月額約13万円を下回る人も、分布データから見ると全体の約38.7%を占めています。
数字の分布を眺めると、年金だけで十分とは言い切れない層が一定数いることが分かります。だからこそ、受け取れる額そのものだけでなく、そこから差し引かれるコストまで含めて見ておく必要があります。
なお、ここでの金額はいずれも額面での数値であり、実際の手取り額は税金や社会保険料が差し引かれる点に注意が必要です。
前章では「平均年収400万円で38年間勤務した場合」を前提に、将来受け取る年金額の目安を示しましたが、そこでの金額はあくまで額面であり、そのまま受け取れるわけではありません。
年金は現役時の給与と同様に、税金や社会保険料が差し引かれる仕組みとなっているため、実際に手元に残る金額は表示額よりも少なくなります。
年金から控除される主な税金や社会保険料としては、次のようなものが挙げられます。
参考として、総務省「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」をもとに、65歳以上の単身無職世帯における収支状況を確認していきます。

年金などによる実収入が13万1456円であるのに対し、税金や社会保険料として1万2990円が差し引かれ、最終的に手元に残る金額は11万8465円となります。
控除される金額は、居住地や収入水準、世帯の状況によって異なりますが、目安としては、収入の10%〜15%程度が差し引かれるケースが多いと考えられます。
現役時代の給与でも額面と手取りが違ったように、年金でも「引かれたあとにいくら残るか」で考える習慣が、老後の家計を守るうえで役立ちます。
ここまで、平均年収400万円の人が38年間勤務したと仮定し、厚生年金と国民年金を合わせた受給額の目安を試算してきました。
試算では、両者を合計した年金は年額でおよそ163万円、月額にすると約13万6000円という結果になりました。
ただし、これはあくまで額面の数字にすぎません。
実際には税金や社会保険料が差し引かれるため、手元に残るお金はここから目減りしていきます。
大切なのは、この「手取り」というコストを差し引いた金額で、老後の暮らしをイメージしておくことです。
もし不足が見込まれるようであれば、日々の家計からいくらを将来に回せるのかを、一度落ち着いて見直してみてはいかがでしょうか。
長い時間をかけてお金に働いてもらう視点も選択肢の一つですが、投資には損失が生じる可能性もあります。ご自身のリスク許容度の範囲で、無理なく検討することが欠かせません。

 ファイナンシャルアドバイザー/一種外務員資格/FP2級
ファイナンシャルアドバイザー。一種外務員資格及びFP2級を保有。みずほ証券会社出身。証券会社では、個人向けコンサルティング営業に加え、地方公共団体や学校法人等への債券を活用した法人向け資産運用業務を経験。現在はIFAとして個人向け資産運用のコンサルティング業務を行う。
 LIMO&ファイナンス編集部記者
地方公務員・保険代理店出身。証券外務員二種保有。自治体で国民健康保険の賦課や高額療養費、退職に伴う年金切り替え等の実務に従事。複雑な社会保障制度に精通し、現在はLIMO編集部で年金・貯蓄・退職金等の金融情報を発信。