

2026年7月10日の東京株式市場は続伸。
前日の米国株高の流れを引き継ぎ、AIや半導体関連株を中心に買いが優勢となりました。
こうしたなか、主要小売企業の決算発表がピークを迎えています。
前日の7月9日には、セブン&アイ・ホールディングス(3382)が2027年2月期・第1四半期決算を発表しました。
2ケタの増益を達成し、通期見通しも上方修正するという一見すると「好調な内容」であったにもかかわらず、明けた10日の株価は冴えない値動きとなりました。
好決算が素直に好感されなかったのは、一体なぜでしょうか。
市場が冷ややかな視線を送った背景には、業績上振れの主因となった「ガソリンの粗利益改善」が、中東情勢の緊迫化に伴う一時的な要因に過ぎないと捉えられたことなどがあるようです。
そこで今回は、セブン&アイ・ホールディングスの最新決算のポイントと10日の株価動向、さらにはここ1年の株価推移について、分かりやすく解説します。
【最新】2027年2月期1Q決算は2ケタ増益
セブン&アイ・ホールディングスが9日に発表した2027年2月期第1四半期決算は、営業収益2兆3,788億円(前年同期比14.3%減)、営業利益1,050億円(同61.4%増)、四半期純利益606億円(同23.6%増)となりました。
セブン銀行等の連結除外などで減収となったものの、本業は大幅な増益を達成しています。
国内コンビニは投資や販管費が嵩み微減益でしたが、海外コンビニがガソリン収益の改善などで営業利益655億円(前年同期比約7.5倍)と急成長し、全体を牽引しました。
この好調を受け、通期の業績予想を上方修正しました。国内は前回予想を据え置く一方、海外コンビニが売上・利益ともに大きく上振れます。
新たな通期予想は、営業収益が前回から9,820億円増の10兆4,300億円、営業利益が200億円増の4,250億円(前期比0.5%増)。経常利益は230億円増の3,900億円(同3.3%増)、当期純利益は80億円増の2,780億円(同5.0%減)を見込みます。
イトーヨーカ堂などを切り離し、「CVS特化型企業」へ突き進む
足元で同社は大胆な構造改革を実施しています。
同社は2025年6月24日付でセブン銀行とその子会社を、さらに2025年9月1日付で長年親しまれてきたイトーヨーカ堂やヨークベニマルなどを連結範囲から一挙に除外しました。
おなじみのスーパー事業や金融事業をあえて分離し、「コンビニエンスストア(CVS)事業」へ経営資源を100%集中させることで、グローバルでの成長を加速させる強固な体制を整えたのです。
2026年4月23日に開催された「IR Day 2026 Spring」でも、看板商品である米飯の差別化や「Live-Meal(できたて商品)」の投入、「7NOW(デリバリー)」の拡大など、さらなる成長に向けたシャープな変革の道筋を提示しており、中長期的な競争力強化への期待が高まります。
還元スタンスは「累進配当」を明記!さらに力強い増配へ
インカムゲインを重視する投資家にとって最も心強いのが、同社が持続的な利益成長に合わせて配当を増やしていく「累進配当」の導入を明確にコミットしている点です。
実際の配当計画も非常に力強いメッセージとなっています。2026年2月期の年間50.0円(中間25.0円・期末25.0円)に対し、2027年2月期(今期)は年間60.0円(中間30.0円・期末30.0円)へと大幅な増配を見込んでおり、株主還元への積極的な姿勢が評価されています。
個人投資家必見!おなじみの株主優待制度
同社は株主優待として、イトーヨーカドーやセブン‐イレブンをはじめとするグループ店舗で使える「共通商品券」を進呈しています。
- 100株以上~499株: 2,000円分
- 500株以上: 3,000円分
※3年以上の長期保有の場合、それぞれ500円分が上乗せされます。
【セブン&アイ・ホールディングス(3382)】2026年7月10日の株価終値は「2,021.5円」
10日の取引概況をみてみましょう。
注目の決算内容を受けて、市場では売りが先行。
心理的節目となる2,000円の大台を割り込んで取引を開始したものの、その後は過度な悲観論が後退し、引けにかけては見直し買いが入る展開となりました。
結局、徐々に下げ幅を縮小する形で取引を終えています。
- 株価(終値):2,021.5円
- 前日比:▲0.37%
- 始値:1,989円
- 高値:2,025.5円
- 安値:1,950円
- 出来高:17,044,300株
- 時価総額:5,265,110百万円
- 売買代金:34,031百万円
- PER(会社予想):16.81倍
- PBR(実績ベース):1.27倍
- 配当利回り:2.97%
【セブン&アイ・ホールディングス(3382)】年間チャートをチェック
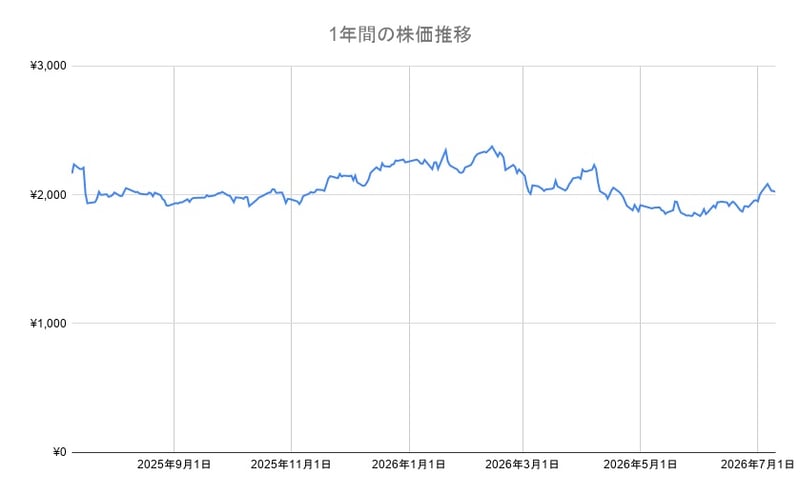
同社株の1年間の値動きをおさらいしましょう。
過去1年間のセブン&アイ・ホールディングスの株価推移を振り返ると、緩やかな上昇から一転して下落、そして足元で再び持ち直すという波乱含みの展開となっています。
2025年7月には2,100円台半ばで推移していましたが、その後は上値を追う展開となり、2026年2月13日には直近の高値である2,417円をつけました。
しかし、春先から初夏にかけては中東情勢の緊迫化などを背景に、市場の物色対象が半導体関連銘柄などのグロース株に集中。ディフェンシブ銘柄の側面を持つ同社株からは資金が抜けやすくなり、下落トレンドに転じます。6月1日には1,811円の安値まで売り込まれる場面もありました。
7月に入ってからは買い戻しの動きも出てきましたが、決算前の警戒売りなどもみられ、10日は小幅ながら4日続落で取引を終えました。
セブン&アイHDの年間チャート
まとめにかえて
セブン&アイ・ホールディングスの2027年2月期1Q決算は、海外コンビニ事業のガソリン収益改善が牽引し、2ケタ増益と通期業績の上方修正となりました。
しかし、一時的な上振れなどとの見方から株価は下落で反応、10日の株価は一時2,000円の大台を割り込むなど冴えない展開となりました。
一方で、同社はイトーヨーカ堂などのスーパー事業やセブン銀行を連結除外とする大胆な「CVS特化型」への構造改革を推し進めており、中長期の成長シナリオは崩れていません。
さらに「累進配当」へのコミットや年間60円への増配計画など、株主還元姿勢の強さは下値を支える安心材料と言えそうです。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

 LIMO&ファイナンス編集部記者
フィスコなどの金融専門誌出身。10年以上にわたり日経QUICKやブルームバーグ等で機関投資家向けの債券市場記事を執筆。企業調査レポートや決算などIR情報の発信に精通し、現在は経済メディア『LIMO』編集部で記事を執筆。