

「5年後に子どもの進学費用が要る」「5年後に車を買い替えたい」―――
使い道と時期が決まっているお金は、株式のように値動きの大きい商品には置きにくいものです。
かといって普通預金に置いたままでは、ほとんど増えないと感じる方も多いのではないでしょうか。
こうしたなか、財務省が6日に公表した10月募集分の個人向け国債の応募額では、「固定5年」(第187回債)が1兆3,151億円となりました。
変動10年(第199回債)の3,610億円、固定3年(第197回債)の3,495億円をいずれも大きく上回り、3タイプ合計の約65%を固定5年が占めています。
社債にも目を向けると、そもそも個人向けに発行される社債は限られています。
なかでも年限を5年にしぼると、購入できる機会はさらに少なくなります。
そうしたなか今は、ちょうど東急<9005>が約5年の個人向け社債の発行に向けて準備を進めています。
本記事では、「5年後に使う」というゴールから逆算して、株式以外の選択肢として個人向け国債「固定5年」、東急の個人向け社債、ゆうちょ銀行の定額貯金の3つを取り上げます。
100万円を5年間置いた場合の手取り利息と、途中でお金が必要になったときの扱いを見ていきましょう。
10月募集分は「固定5年」に応募が集中
まずは財務省が公表した10月募集分の応募額です。発行日は2026年11月16日の予定です。
個人向け国債の応募額(2026年10月募集分)
- 変動10年(第199回債):3,610億円
- 固定5年(第187回債):1兆3,151億円
- 固定3年(第197回債):3,495億円
10月募集の固定5年の利率は年2.39%でした。11月募集分(第188回債)は年2.17%で、10月から▲0.22%となっています。
3つの選択肢の基本情報
5年後に使うお金の置き場所として、満期や預け入れ期間を5年前後にそろえられる3商品の条件を整理します。
個人向け国債「固定5年」(第188回債・11月募集)
- 発行体:国(日本国政府)
- 金利タイプ:固定金利(満期まで同じ利率)
- 利率:年2.17%(税引前)/年1.7291645%(税引後)
- 募集期間:2026年11月9日~11月30日
- 発行日:2026年12月15日
- 償還期限:2031年12月15日
- 利払日:毎年6月15日・12月15日
- 購入単位:1万円から1万円単位
- 中途換金:発行後1年経過すれば、国の買い取りにより可能
東急株式会社第26回無担保社債(社債間限定同順位特約付) 愛称:とうきゅうみらいだねボンド
- 期間:約5年
- 発行予定額:100億円
- 利率:年2.250%~3.050%(仮条件)、11月27日条件決定予定
- 発行価格:額面100円につき100.00円
- 申込期間:2026年11月30日~12月11日
- 発行日:2026年12月14日
- 償還日:2031年12月12日
- 利払日:毎年6月14日・12月14日
- 申込単位:額面100万円単位
- 格付け:AA-(格付投資情報センター)、AA(日本格付研究所)、いずれも取得予定
- 特典:申込期間中の購入者を対象に、ホテルの宿泊券や鉄道模型などを抽選でプレゼント(100万円ごとに1口応募可)
ゆうちょ銀行「定額貯金」
- 金利(2026年11月9日適用):3年以上 年0.830%(税引前、変更前は年0.710%)
- 利息の計算:半年複利
- 預入期間:最長10年。預け入れから6カ月たてば払い戻し自由で、3年までは6カ月ごとに段階的に金利が変わる
ゆうちょ銀行は9日に貯金金利を引き上げ、定額貯金も各期間で上がりました。あわせて定期貯金も引き上げられ、5年ものは年1.000%から年1.100%になっています。
東急債の利率が決まる11月27日は、個人向け国債11月募集の締め切り(11月30日)より前です。
両方の条件が出そろってから見比べることができます。
ただし、個人向け国債の募集期間は金融機関によって異なる場合があるため、口座のある金融機関の締め切りを確認しておきましょう。
個人向け国債の次回(12月募集分)の募集期間は12月7日~30日の予定です。
100万円を5年間置いたら手取り利息はいくら?
それぞれに100万円を5年間置いた場合の手取り利息を試算しました。
試算の前提は以下の通り。
- 税率は20.315%(復興特別所得税を含む)
- 国債と社債は5年間利率が変わらず、満期まで保有すると仮定
- 東急債は利率未定のため、仮条件の下限(年2.250%)と上限(年3.050%)の2通りで計算
- 定額貯金は11月9日適用の金利で5年後に払い戻すと仮定し、半年複利で計算
5年間の手取り利息(100万円・概算)
税引き後の実際に受け取れる利息の総額は以下の通り。
個人向け国債「固定5年」(年2.17%)
- 約8万6,458円
東急債
- 仮条件レンジの下限・年2.250%の場合:約8万9,646円
- 仮条件レンジの上限・年3.050%の場合:約12万1,519円
定額貯金(3年以上 年0.830%)
- 約3万3,667円
100万円を5年間置いた場合の税引後の利息
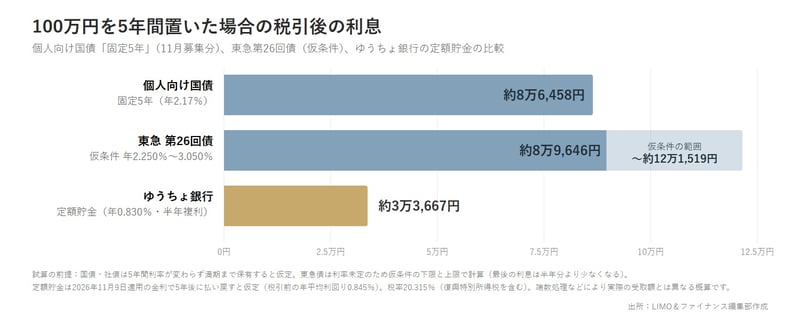
個人向け国債と定額貯金では、5年間で約5万2,791円の差がつく計算です。
東急債は条件決定前のため、利率が仮条件の下限で決まった場合、国債との差は5年間で約3,188円にとどまります。
上限で決まれば差は約3万5,061円に広がります。どの水準で決まるかは11月27日の条件決定を待つ必要があります。
なお、東急債は償還日が12月12日のため、最後の利息は半年分より少し少なくなります。
また、試算は1円単位の源泉徴収の端数処理を考慮しない概算で、将来の金利動向を予測するものではありません。

フィスコなどの金融専門誌出身。10年以上にわたり日経QUICKやブルームバーグ等で機関投資家向けの債券市場記事を執筆。企業調査レポートや決算などIR情報の発信に精通し、現在は経済メディア『LIMO』編集部で記事を執筆。