

太田 彩子

いよいよ夏のボーナスシーズンが到来しました。
かつては旅行や買い物に心を躍らせたものですが、長引く物価高もあり、最近では「老後資金や新NISAにいくら充てようか」と現実的な使い道を考える人が増えています。
同世代の働く男性からも「今年のボーナス、どうする?」「少しでも投資に回すべきだろうか」といった、将来を見据えた会話が聞こえてきます。
世の中の現役世代は、実際にどれくらいの年収を得て、将来いくらの年金を受け取れる見込みなのでしょうか。この記事では、公的データに基づき「働く男性のリアルな経済事情」を明らかにしていきます。
男性の平均年収は587万円。データで見るリアルな「ボリュームゾーン」
はじめに、現在の「年収事情」から見ていきましょう。
国税庁の「令和6年分 民間給与実態統計調査」によれば、1年間を通じて勤務した男性の平均給与は587万円(正社員に限定すると609万円)です。
給与階級別の分布でわかる「リアルな年収層」
給与階級別分布

出所:国税庁「令和6年分 民間給与実態統計調査」
【男性】給与階級別の分布割合
- 100万円以下:3.5%
- 100万円超 200万円以下:5.6%
- 200万円超 300万円以下:8.7%
- 300万円超 400万円以下:14.3%
- 400万円超 500万円以下:16.9%(ボリュームゾーン)
- 500万円超 600万円以下:14.7%
- 600万円超 700万円以下:10.3%
- 700万円超 800万円以下:7.6%
- 800万円超 900万円以下:5.0%
- 900万円超 1000万円以下:3.6%
- 1000万円超 1500万円以下:7.0%
- 1500万円超 2000万円以下:1.7%
- 2000万円超 2500万円以下:0.4%
- 2500万円超:0.6%
しかし、平均値は一部の高所得者によって引き上げられる傾向があります。
給与階級別の分布を見ると、男性で最も割合が高いボリュームゾーンは「400万円超 500万円以下(16.9%)」となっています。
この層の前後の「300万円超〜600万円以下」を加えると全体の半数近く(45.9%)を占めており、実際には平均値よりもやや低い年収層に多くの人が集中しているのが実態です。
この現役時代の年収は、老後に受け取る「厚生年金」の金額にも直接関わってきます。
【働き方で比較】65歳からの年金モデル「会社員」と「自営業」でいくら違う?
日本の公的年金制度は、働き方によって加入する年金の種類が異なります。
厚生労働省が公表している「多様なライフコースに応じた年金額(概算)」を基に、男性の働き方別の年金モデルを確認してみましょう。
ライフコース別・年金受給額の目安2パターン
ライフコース別年金例

ライフコース別年金額5パターン
パターン1:会社員として長く勤務した男性(厚生年金中心)
平均収入50.9万円(年収約610万円)で約40年間就業した場合、年金月額の目安は17万6793円です。
パターン2:自営業・フリーランスの男性(国民年金中心)
収入にかかわらず定額制の国民年金が中心となる場合、年金月額の目安は6万3513円となります。
同じ男性でも、働き方によって将来受け取る年金額には月額11万円以上の大きな差が生じます。
実際の平均受給額を見ても、男性の厚生年金の平均月額は約16万9967円、国民年金は約6万1595円となっており、やはり大きな開きがあります。
自営業の方はもちろん、会社員であっても現役時代の年収がモデルケースを下回る場合、将来の厚生年金額も比例して少なくなります。
【記者の視点】データが浮き彫りにする、女性のシビアな「年金格差」
日々、さまざまな経済データやマネーニュースを追いかけていると、全体の「平均値」の裏に隠されたシビアな現実にハッとさせられることがあります。
今回は男性の年金事情を中心に見てきましたが、女性の厚生年金の実態もその一つです。
【男女別】厚生年金保険(第1号)受給額分布から見る個人差・男女差
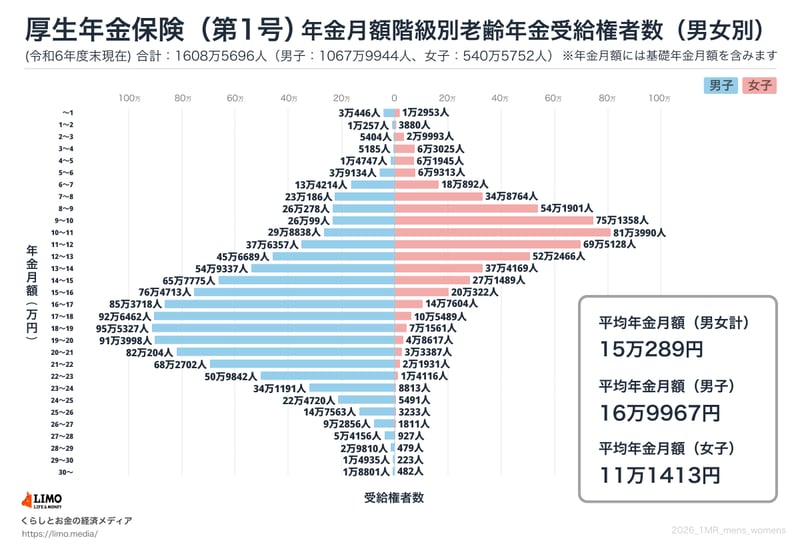
出所:厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」を参考にLIMO&ファイナンス編集部作成
厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」によると、女性の厚生年金の平均受給額は「月額約11万1413円」にとどまり、男性(16万9967円)に比べて約6万円も低い水準です。
月15万円以上の厚生年金を受け取っている女性に至っては、全体のわずか12.3%しかいません。
結婚や出産、育児といったライフイベントで働き方を変えることの多い女性は、データで見ても将来の年金受給額が少なくなる傾向が顕著に表れています。
経済や物価の動向を見ていると、「配偶者の年金があるから大丈夫」と楽観視できる時代とは言い難いでしょう。
女性自身も自らのリアルな見込額を把握し、ボーナスなどのまとまった資金が入るタイミングで、NISAなどを活用した「自分名義の資産形成」を進めておくことが、これからの時代を生き抜く防衛策になると言えそうです。
夏のボーナス、使い道は「預貯金」より「投資」が3倍に
長寿化や物価高、そしてリアルな年金事情を知るにつれ、公的年金に加えて自助努力による資産形成の重要性が高まっています。
夏のボーナス「5年前と比べて特に増えた使い道」とは?(三井物産デジタル・アセットマネジメント調べ)

三井物産デジタル・アセットマネジメント株式会社「【夏ボーナス使い道調査】5年前比で『投資が増えた』60.8%、預貯金の約3
三井物産デジタル・アセットマネジメント株式会社が2026年6月に公表した「夏のボーナスの使い方に関する実態調査」によると、5年前と比べて「特に増えた使い道」のトップは「投資(60.8%)」となり、「預貯金(21.1%)」の約3倍に達しました。
特に30歳代の79.7%、40歳代の71.1%が「投資が増えた」と回答しており、現役世代を中心にボーナスの使い道が明確に「貯蓄から投資へ」とシフトしていることがわかります。
まとめ:ボーナスを機に自身の年金見込額を確認しよう
現役時代の働き方や年収の違いは、将来の年金額に大きな差を生み出します。物価上昇が続くなか、「年金だけで老後は安心」と考えるのは難しくなっています。
今年の夏にボーナスを受け取った方は、投資に回す前に、まずは「ねんきん定期便」でご自身のリアルな年金見込額を確認してみてはいかがでしょうか。
その上で、すぐに引き出せる「預貯金」、万が一に備える「保険」、将来の資産形成を担う「新NISAやiDeCo」などを目的に合わせて組み合わせ、自分なりのバランスの取れた資金計画を立てていきましょう。
参考資料

 編集記者株式会社モニクルリサーチ
早大卒。証券外務員二種・相続診断士。15年の書籍校閲で培ったファクトチェック力を武器に、一次資料に基づく「お金と暮らし」の分析記事を担当する編集記者。認知症介護経験をいかし、読者目線に立った情報発信も。
関連タグ
あなたにおすすめ関連記事
パーソナルファイナンスニュース
【管理職の残業代】時間外手当は係長の7万661円がピーク「給与全体は上がるが時間外手当は減る」平均額はいくらか
宮野 茉莉子
パーソナルファイナンスニュース
【元銀行員が指摘】50代のNISA「50代からは遅い」は本当?想定外に長い“リアルな寿命”と
三石 由佳
パーソナルファイナンスニュース
50代のiDeCoは「無理のない掛金」が鉄則。引き出し制限と手数料から考える老後への備え
三石 由佳