パーソナルファイナンスニュース
50代のiDeCoは「無理のない掛金」が鉄則。引き出し制限と手数料から考える老後への備え
三石 由佳

「M字カーブの谷」を抜けた矢先に直面した親の介護。想定外の働き方の変化による収入減の体験を交え、これからの生活防衛のヒントを探ります

40歳代・50歳代は収入がピークを迎える一方で、教育費など家計の負担も大きくなりやすい時期です。
さらに昨今の物価高により、「収入はあるのに生活が楽にならない」と感じているご家庭も少なくないでしょう。
筆者自身、この働き盛りの時期に育児と親の介護が重なる「ダブルケア」に直面し、フルタイムで働くことが難しくなり…。自分自身のキャリアと老後資金計画に遅れが生じる経験をしました。
この記事では、最新の公的データから40代・50代の貯蓄事情を読み解きつつ、シニア世代のリアルな意識調査と筆者の実体験を交え、これから必要となる生活防衛と資産形成のヒントをお伝えします。
まずは、働き盛り世代のリアルな貯蓄事情を見てみましょう。
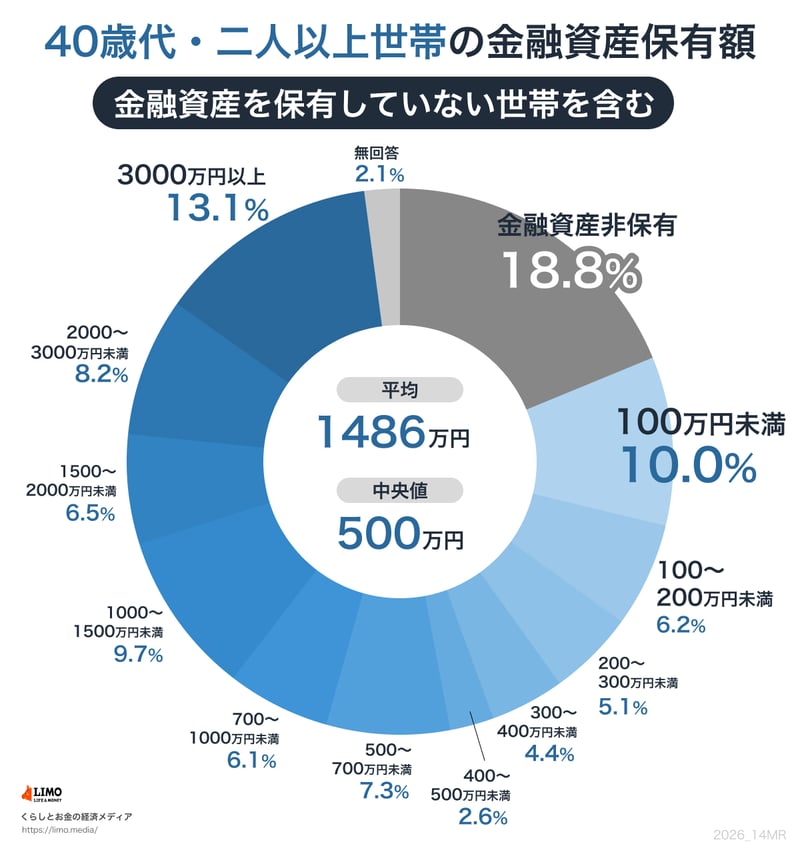
J-FLEC(金融経済教育推進機構)の『家計の金融行動に関する世論調査 2025年』によると、金融資産の保有状況は以下の通りです。
40代(二人以上世帯)の金融資産保有額
50代(二人以上世帯)の金融資産保有額
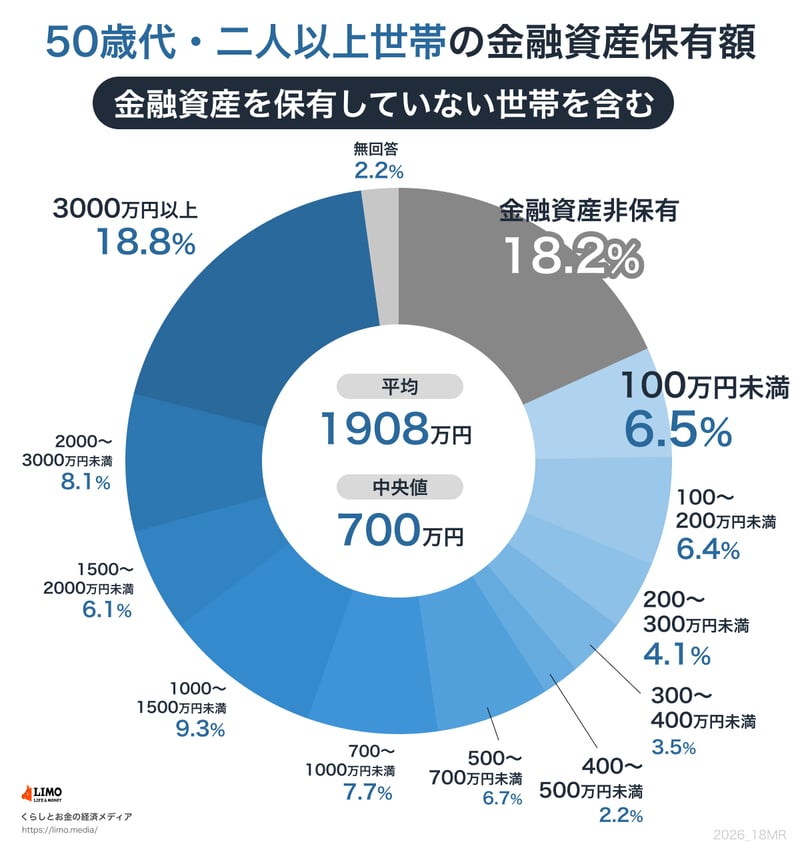
平均値と中央値に大きな開きがあり、貯蓄を持たない世帯が約2割いる一方で、3000万円以上保有する世帯も一定数存在し、貯蓄の「二極化」が進んでいます。
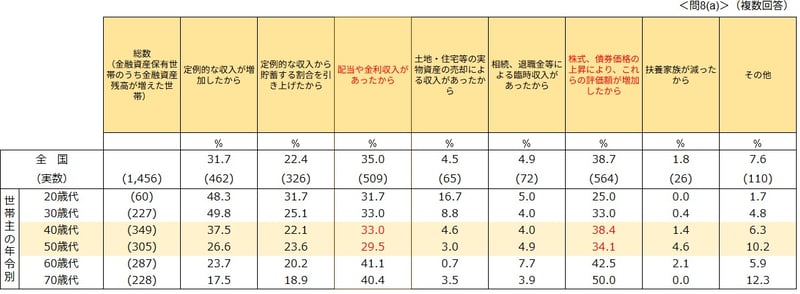
また、資産が増加した理由の上位に「株式・債券価格の上昇」や「配当収入」が挙がっており、資産運用を行っているかどうかが格差の一因となっていることがうかがえます。具体的に働き盛りである40歳代・50歳代のデータを見ると、以下の割合を占めています。
このように、どちらの年代においても3割前後〜4割近くの世帯が投資による恩恵を受けて資産を増やしていることが推測できます。
貯蓄の二極化が進む中、同世代は将来に対してどのような不安を抱えているのでしょうか。
株式会社ハッピーカーズが2026年4月に実施した「40代・50代の定年後の働き方と起業・独立に関する意識調査」を見ると、働き盛り世代の切実な本音が浮かび上がってきます。
老後資金に向けた現在の備えについて尋ねたところ、「目標額には届かず不安がある(41.6%)」「対策をしたいが現在の収入では余裕がない(27.8%)」と、合わせて約7割もの人が老後資金の準備が不十分であると回答しました。
さらに、「今後のキャリアで最も避けたいこと」のトップには「突然のリストラや減給(25.2%)」が挙げられています。
物価高や教育費の負担が重くのしかかるこの時期に、「今の収入が断たれること」は、日々の生活だけでなく老後資金づくりにおいて致命的なダメージになりかねません。
「想定外の働き方の変化(収入減)」は、決して他人事ではありません。
ここからは少し、筆者自身の経験をお話しします。
女性の就業率が出産・育児期に落ち込む現象を「M字カーブ」と呼びますが、今の40歳代・50歳代はまさに、育児のために働き方をセーブしてきた人が多い世代です。
筆者自身も例外ではなく、子育てが少し落ち着き、「さあ、ここからフルタイムで働いて自分たちの老後資金を巻き返そう」と考えていた矢先……老親に本格的な介護が必要となりました。
育児と介護が重なる「ダブルケア」に直面して痛感したのは、日々の介護サポートや病院への付き添いなどに追われ、想像以上に「時間」が奪われてしまうという現実でした。その結果、フルタイムで働き続けることが難しくなり、職場の介護時短制度を利用せざるを得なくなりました。
時短勤務によって働き方が制限されたことで、自分自身の収入も減少しました。
共働き世帯の長期的な資産形成は、夫婦の収入という「ダブルエンジン」が続くことを前提に計画されているケースが多いでしょう。
40歳代・50歳代はただでさえ子どもの教育費がピークを迎える時期。
一つのエンジンが失速したことで日々の生活費や教育費の負担がより重くのしかかり、本来なら老後資金の「最大の貯めどき」であるはずの時期に、思い描いていたような資産形成ができなくなることもあるわけです。
自分たちの老後に向けた資産形成にフルコミットできる期間は、親の介護などの不確実なリスクによって思いのほか短いのだと、身をもって経験する出来事でした。
※厚生労働省の最新データによると、女性の厚生年金平均受給額は約11万円と男性の約17万円を大きく下回ります。近年、女性の就業率が向上し「M字カーブはほぼ解消された」と言われていますが、今の40歳代・50歳代が過去に経験した就業調整や、現在の介護によるキャリアの中断・時短勤務などが、依然として将来の年金格差に影を落としていると考えられます。
総務省の最新の「家計調査報告 家計収支編 2025年」によると、65歳以上の無職夫婦世帯では、年金などの収入(約25万4000円)に対して支出(約29万6000円)が上回り、毎月約4万2000円の赤字が発生しています。
老後も貯蓄の取り崩しが続くのが現実です。
40歳代・50歳代は、キャリアの成熟期であると同時に、自身の老後に向けた「後半戦」の入り口でもあります。
筆者のように、ダブルケアといった不確実なリスクによって働き方が制限される可能性もゼロではありません。
だからこそ、他の家庭と比べすぎることはせず「自分たちのペース」で家計を把握することが大切です。
給与からの「先取り貯金」を習慣化したり、NISAやiDeCoといった税制優遇制度を無理のない範囲で活用したりしながら、現役時代から計画的に資産を育てていく視点が今まで以上に求められているでしょう。
参考資料

 編集記者株式会社モニクルリサーチ
早大卒。証券外務員二種・相続診断士。15年の書籍校閲で培ったファクトチェック力を武器に、一次資料に基づく「お金と暮らし」の分析記事を担当する編集記者。認知症介護経験をいかし、読者目線に立った情報発信も。