パーソナルファイナンスニュース
医療保険制度の5つの改正ポイントとは?国民負担率45.7%時代の備えをFPが解説
村岸 理美

60歳代〜90歳以上の年齢別「平均年金月額」はいくらか?

2026年の次の年金支給日は10月15日(木曜)です。この日の支給分から、年金から差し引かれる保険料と税金の計算方法が入れ替わります。
日本年金機構が6月に送る「年金振込通知書」でも、8月以降の額は予定額として記載されています。決定額は市区町村から届く通知書で確かめるよう案内されており、通帳の数字が10月に動くことは珍しくありません。
この記事では、「10月に振込額が変わる理由」「10月に年金額そのものが変わる理由」を確認したうえで、厚生労働省年金局の最新統計から60歳代から90歳以上までの年齢別の平均年金月額を見ていきます。
年度の変わり目でも年明けでもない10月に振込額が動くのは、差し引かれる側の計算が切り替わるからです。
公的年金からは、個人住民税、国民健康保険料、後期高齢者医療保険料、介護保険料が差し引かれています。この仕組みを特別徴収と呼びます。
差し引かれる額は年度を通じて同じだと思われがちですが、実際には前半と後半で計算のもとが違います。
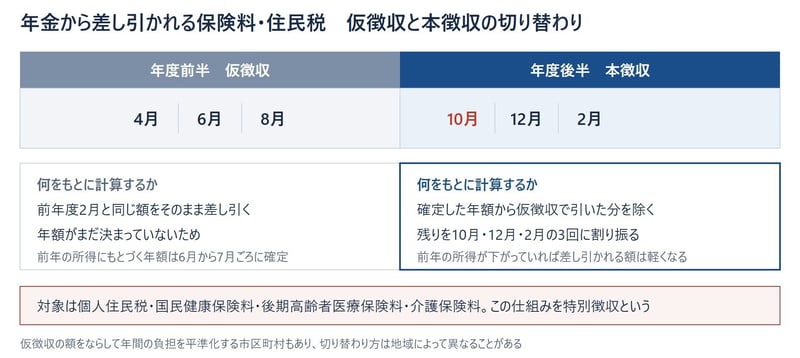
住民税も社会保険料も、前年の所得をもとに計算されます。ところが、その年額が固まるのは6月から7月ごろです。
年度の前半にあたる4月・6月・8月の支給分は、まだ年額が出そろっていません。そこで前年度2月と同じ額をひとまず差し引いておきます。これが仮徴収です。
年額が決まったあとは、そこから仮徴収で先に引いた分を除き、残りを10月・12月・2月の3回に割り振ります。こちらが本徴収です。
多くの市区町村では10月の支給分から本徴収に移りますので、通帳を見て気づく方が出てきます。
ただし、仮徴収の額をならして年間の負担を平準化している市区町村もあります。切り替わり方はお住まいの地域によって違うこともあります。
本徴収に移って差し引かれる額が減るのは、前年の所得が前々年を下回っていた方です。
前々年に退職金を受け取った方や、不動産を手放して大きな所得が立った方が、前年は年金収入だけに戻ったといったケースが当てはまります。
仮徴収の合計が確定した年額を上回っていた場合は、本徴収での天引きがなくなります。納めすぎた分は過誤納金として、あとから還付か充当の対象になります。
もちろん反対の動きもあります。前年の所得が伸びていれば10月から差し引かれる額は重くなりますので、手取りが増える方ばかりではありません。
ここまでは天引き後の年金手取り額の話でした。年金の額面そのものが上がる仕組みも、10月には用意されています。
ただし口座に入る時期がずれますので、実際に反映されるのは12月支給分からです。
額面が上がる代表例が、令和4年4月に始まった在職定時改定です。
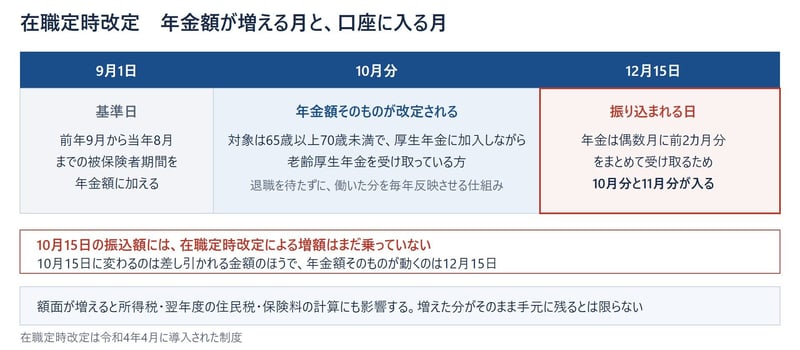
対象になるのは、65歳以上70歳未満で厚生年金に加入しながら老齢厚生年金を受け取っている方です。
毎年9月1日を基準日として、前年9月から当年8月までの被保険者期間を年金額に加えたうえで、10月分の年金から改定されます。
退職を待たずに、働いた分を毎年の年金額へ反映させることがこの制度のねらいです。
気をつけたいのは、口座に入る月です。年金は偶数月に前2カ月分をまとめて受け取りますので、10月分が振り込まれるのは12月15日になります。
つまり10月15日の振込額には、在職定時改定による増額はまだ乗っていません。
また、額面が上がれば所得税や翌年度の住民税、保険料の計算にも影響します。増えた分がそのまま手元に残るとは限りません。
働きながら年金を受け取る方には、令和8年度にもうひとつ変更がありました。
在職老齢年金は、老齢厚生年金の基本月額と総報酬月額相当額を足した額が基準を超えると、年金の一部または全部が止まる仕組みです。
その基準となる支給停止調整額が、令和7年年金制度改正法にもとづき令和8年4月から月51万円より「65万円」へ引き上げられたのです。
日本年金機構が挙げている例で見ると、基本月額が10万円、総報酬月額相当額が46万円の方の場合、改正前は合計が51万円を超えるため年金支給額は月7万5000円で、2万5000円が支給停止されていました。
改正後は合計が65万円を超えないため、月10万円が全額支給されます。これまで止まっていた分を受け取れるようになった方もいるということです。
なお、老齢基礎年金と経過的加算額はこの調整の対象になりません。止まるのは老齢厚生年金の側だけです。
ただし年金と給与を合わせた収入が増えれば、翌年度の税額や保険料も上がることがあります。手取りで見たときにどうなるかを合わせて確かめておきましょう。
ここからは、いまのシニアが実際にいくら受け取っているのかを見ていきます。
厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」から、60歳から90歳以上までの平均年金月額を1歳ごとに追っていきます。先に厚生年金です。
なお、ここでの金額には国民年金(老齢基礎年金)の額も含まれます。
60歳代は、前半と後半で水準がはっきり分かれます。
60歳から64歳までは特別支給の老齢厚生年金や繰上げ受給の方が中心となるため、10万円前後にとどまります。報酬比例部分だけを受け取っている方も含まれるので、年齢ごとの上下も大きくなります。
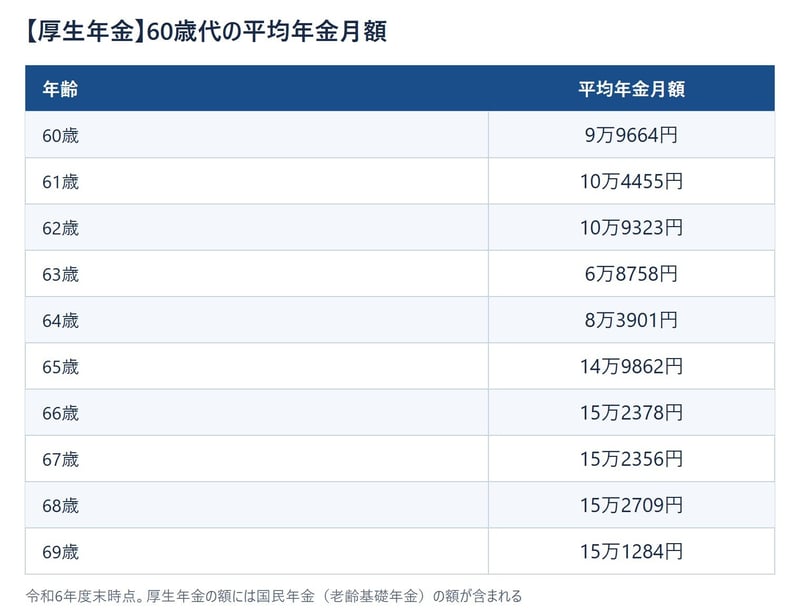
65歳で15万円前後へ上がり、そこから69歳までは大きな動きがありません。
70歳代に入っても、水準は60歳代の後半とほとんど変わりません。
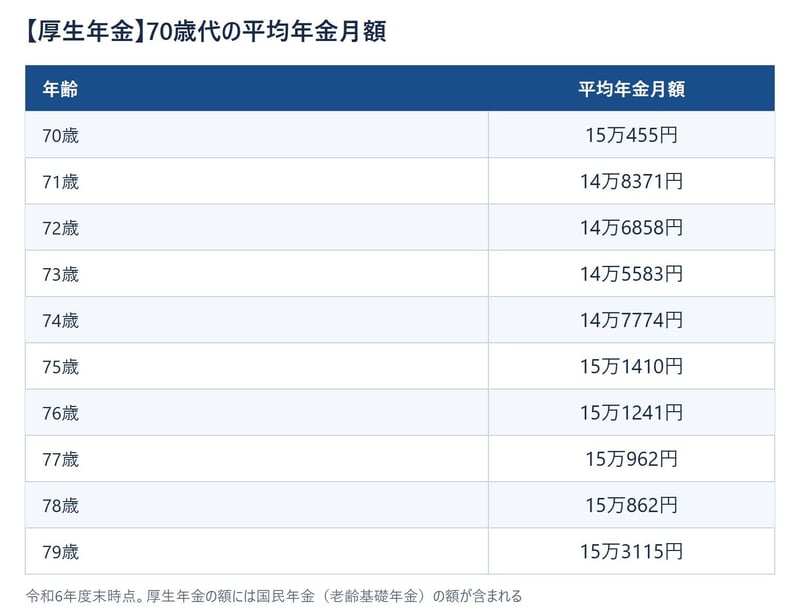
14万円台と15万円台の間を行き来しており、目立った増減は見当たりません。落ち着いた金額が続く年代といえます。
80歳代は、年齢が上がるにつれて金額も上がっていきます。
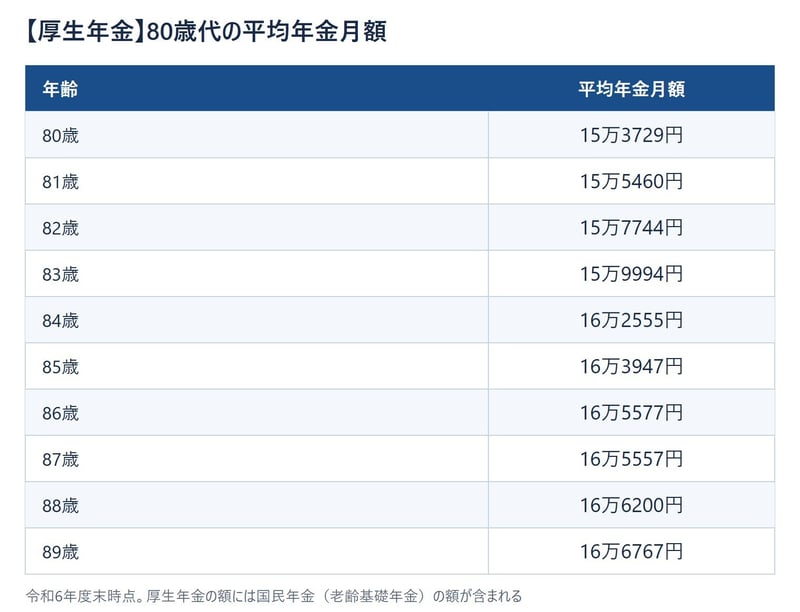
80歳の15万円台から、89歳では16万円台の後半まで届きます。現役時代の賃金の水準や加入していた期間の違いが、世代ごとの差として表れているとみられます。
90歳以上をひとまとめにすると、80歳代の後半と近い水準に落ち着きます。
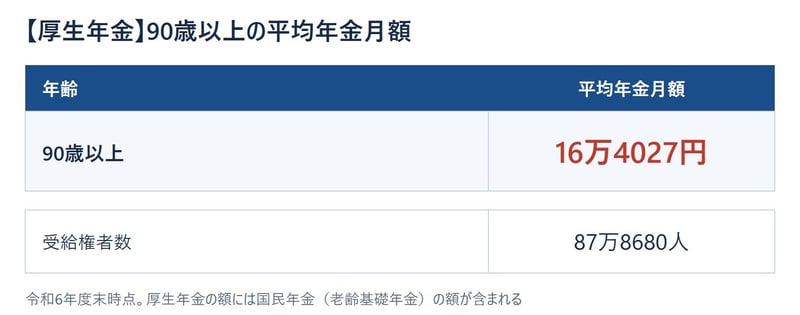
老齢年金を受け取り始めるのは原則65歳からです。その65歳以降で区切ると、厚生年金の平均月額は14万円台から16万円台に収まっていました。
次は国民年金です。同じ厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」から1歳ごとに追っていきます。
なお、65歳より前に受け取っている方は繰上げ受給を選んだ方です。
厚生年金と同じように、65歳の前後で段差が生まれます。
60歳から64歳までは繰上げ受給を選んだ方だけが対象となるため、4万円台の後半にとどまります。
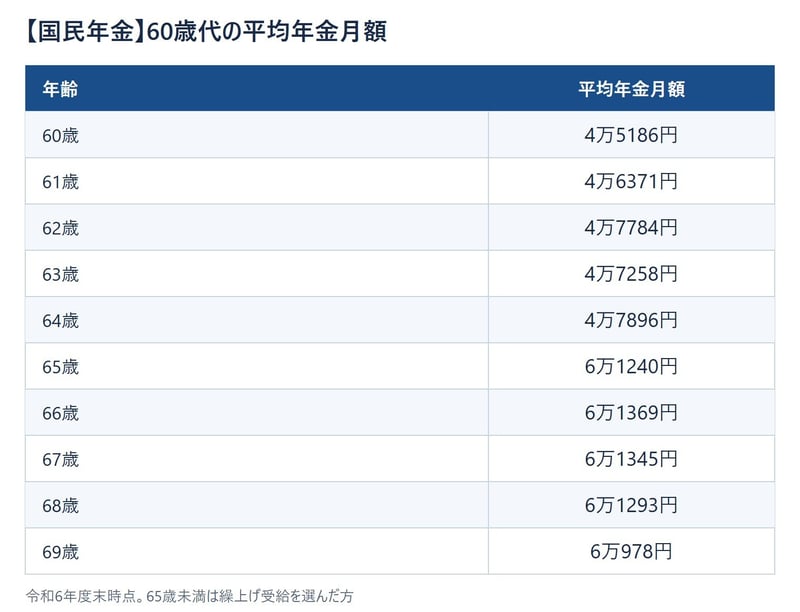
65歳になると6万円台へ乗り、69歳までほぼ横ばいで推移します。
70歳代は、年齢が上がるにつれて金額がじわじわと下がります。
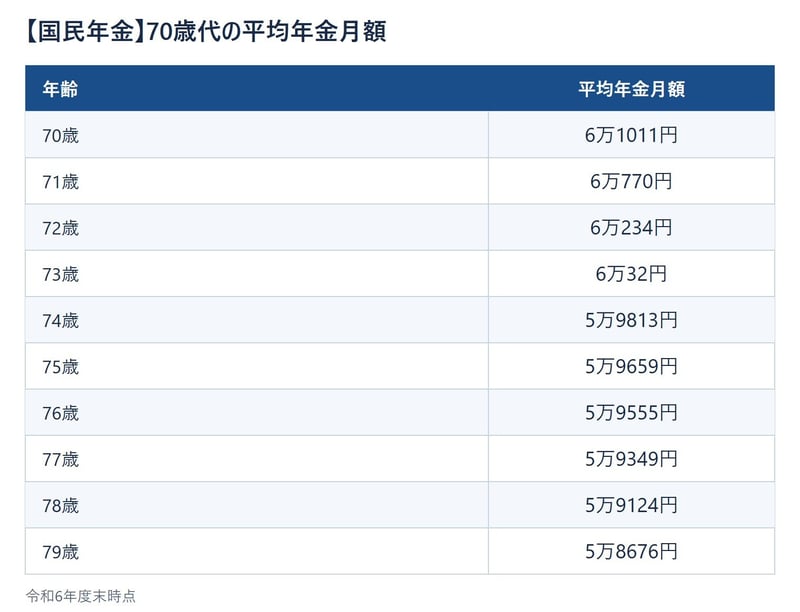
70歳の6万円台の前半から、79歳では5万円台の後半まで下がります。とはいえ1年ごとの差はわずかで、急に落ち込むわけではありません。
80歳代は5万円台の後半に固まり、年代を通してほとんど動きません。
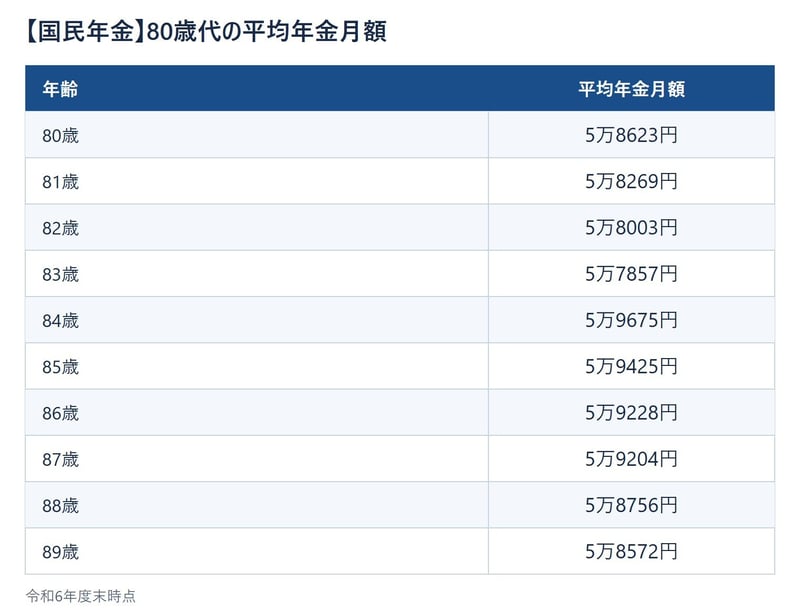
84歳のあたりで少し持ち直しますが、全体としては横ばいとみてよいでしょう。
90歳以上は5万円台の半ばとなり、80歳代よりわずかに低くなります。
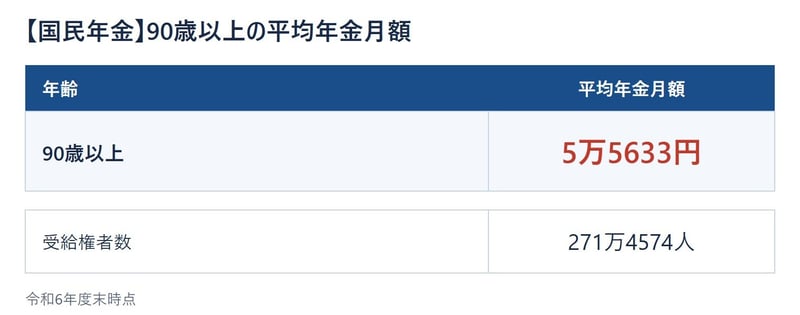
65歳以降の国民年金は、どの年齢でも5万円台から6万円台に収まりました。20歳から60歳までの40年間すべて保険料を納めて満額となる仕組みですので、免除や未納の期間があるとその分だけ下がります。
筆者は自治体で国民健康保険と後期高齢者医療制度の保険料を計算する仕事をしていました。
いまお伝えした仮徴収から本徴収への切り替わりにより、秋は問い合わせが増える合図でもあったのです。3つに分けてお話しします。
後期高齢者医療の保険料を担当していた頃、10月から11月にかけて問い合わせが目に見えて増えました。
「先月まではこの金額ではなかった」という相談がこの時期に集中したことをよく覚えています。
話を伺うと、前年に退職金を受け取っていた方や、土地や建物を売却した方が多くを占めていました。
一時的であっても所得が大きくなれば、その額をもとに保険料が計算されます。仮徴収の間は低い額のままだったものが、本徴収から一度に反映されるわけです。
保険料が急に引き上げられたのではなく、年度の後半にまとめて調整されているだけ、ということが実際には少なくありませんでした。
保険料の決定通知書が手元に届くのは6月から7月ごろです。一方で、年金からの天引きに反映されるのは10月の支給分からになります。
このずれが、相談につながりやすい一番の原因だったと感じています。
通知書を受け取った時点で年額は分かるのですが、手元のお金が動くのは3カ月ほど先になるため、届いた紙と通帳の数字が結びつきにくくなります。
仮徴収の合計が年額を超えていた場合、その差額は過誤納金として扱われます。
このときは自治体から還付通知書と還付請求書が届きます。必要事項を記入して返送すると、1カ月から2カ月ほどで振り込まれます。
ほかに未納の保険料があるときは、還付ではなく充当に回ることもあります。この場合は請求書が同封されず、充当の通知だけが届く自治体もあります。
気をつけたいのは時効です。後期高齢者医療保険料の還付を受ける権利は、高齢者の医療の確保に関する法律で2年を経過すると時効によって消滅すると定められています。
届いた封筒をそのままにしないことが、いちばん確実な備えになります。書類の内容に迷ったときは担当窓口に確認してみてください。
振込額が気になったときに、何を見れば内訳が分かるのかを挙げていきます。
日本年金機構からは毎年6月に「年金振込通知書」が届きます。6月から翌年4月まで、2カ月に1回支払われる金額を知らせるものです。
年金支払額のほか、介護保険料、後期高齢者医療保険料または国民健康保険料(税)、所得税および復興特別所得税、個人住民税および森林環境税、そして控除後の振込額が載っています。
ここで押さえておきたいのは、8月以降の額が予定額として6月の額のまま記載されている点です。日本年金機構も、決定額は市区町村から送られる通知書で確認するよう案内しています。
10月の振込額を6月の通知書だけで判断しないほうがよい、ということになります。なお、振込額や受取金融機関に変更があった場合は、その都度あらためて通知書が送られます。
国民健康保険料、後期高齢者医療保険料、介護保険料については、市区町村から届く決定通知書に年額と各期の金額が載っています。
手元に見当たらない場合は、お住まいの市区町村の担当窓口で内容を確かめられます。計算のもとになった所得の額についても、その場で説明を受けられます。
額面や過去の支払記録については、日本年金機構のねんきんネットから見られます。
在職定時改定の対象になっている方は、改定後の金額がいくらになるのかを合わせて確かめておくとよいでしょう。
ここまで、10月に年金の振込額が動く理由を2つに分けたうえで、年齢別の平均月額をたどってきました。
動くものと時期を並べると、次のようになります。
同じ「変わる」でも、中身も時期も違います。切り分けておくと通帳の数字を読み解きやすくなります。
年齢別の平均月額は、あくまで全国をならした目安です。加入していた期間や働き方によって金額は大きく変わりますので、ご自身の数字は「ねんきん定期便」やねんきんネットで押さえておきましょう。
差し引かれている保険料に納得がいかないときは、お住まいの市区町村の担当窓口に問い合わせてみてください。計算の根拠をひとつずつ説明してもらえます。

 LIMO&ファイナンス編集部記者
地方公務員・保険代理店出身。証券外務員二種保有。自治体で国民健康保険の賦課や高額療養費、退職に伴う年金切り替え等の実務に従事。複雑な社会保障制度に精通し、現在はLIMO編集部で年金・貯蓄・退職金等の金融情報を発信。