

神田 翔平
この記事はここがポイント
- J-FLEC2025年調査、二人以上世帯の貯蓄は年収増で増加も、同収入帯内に大きな開き
- 年収300-500万円未満世帯で貯蓄額に大差。年収より計画的貯め方が差を生む要因
- 年収問わず、少額でも毎月先取り貯蓄継続が、確実な資産形成の鍵
今年のシルバーウィークは5連休。ちょうど今年も残り約3カ月という中での連休なので、この時期に1年でどれくらい貯まったか、来年はどう蓄えていこうかと、1年の家計を振り返っておきたいものです。
自身の貯蓄プランを考える際、「もっと収入があればお金を貯められるのに…」と思う人も少なくありません。では、世帯の年収が同じくらいの家庭は、いったいどれくらいの貯蓄をもっているのでしょうか。
そこで今回は、J-FLECの調査(2025年)をもとに、二人以上世帯の金融資産(もっていない世帯もふくめた金額)を、世帯の年間収入の階層別にみていきます。年収が上がると貯蓄もそのまま増えていくのか、それとも同じ年収帯のなかに差はあるのか。数字をひとつずつたどりながら、他の世帯とくらべて一喜一憂するためではなく、自分の家計の立ち位置をつかんで、来年からの蓄え方を考えるための手がかりにしていきましょう。
収入が多ければ貯蓄も多い、と思いがちですが、実際の数字はもう少し複雑です。まずは、年収の階層ごとに、貯蓄がどれくらい違うのかをみてみましょう。
【年収別】貯蓄はどれだけ変わる?
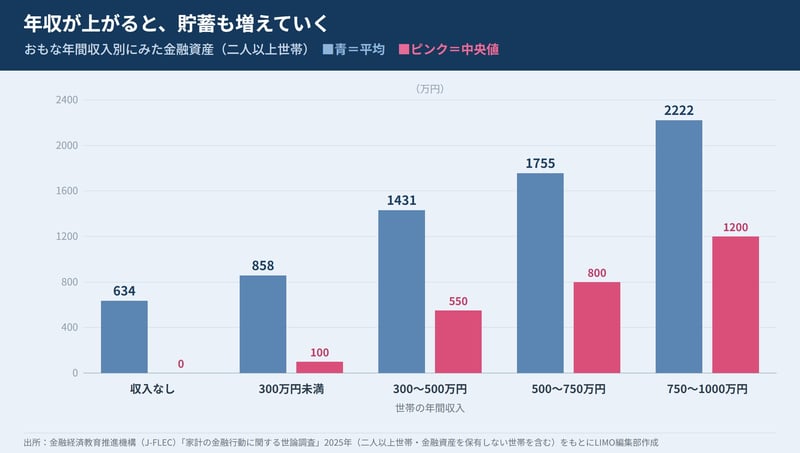
J-FLECの調査(2025年)で、二人以上世帯の金融資産(もっていない世帯もふくむ金額)を世帯の年間収入別にみると、収入のない世帯は平均634万円、年収300万円未満は平均858万円、300万〜500万円未満は平均1431万円、500万〜750万円未満は平均1755万円、750万〜1000万円未満は平均2222万円でした。年収が一段上がるごとに、平均の金融資産もはっきりと増えていくことがわかります。
おもな年間収入別にみた二人以上世帯の金融資産(平均と中央値)
出所:金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査」2025年をもとにLIMO編集部作成
まんなかの姿を示す中央値でみても、同じように右肩上がりです。収入のない世帯は0万円、年収300万円未満は100万円、300万〜500万円未満は550万円、500万〜750万円未満は800万円、750万〜1000万円未満は1200万円と、階層が上がるにつれて増えていきます。平均はごく一部の大きな金額に押し上げられやすいので、真ん中を示す中央値もあわせてみておくと、より実感に近い姿がつかめます。
さらに年収が上がると、平均はいっそう大きくなります。年収1000万〜1200万円未満では平均2725万円、1200万円以上になると平均5635万円に達し、中央値もそれぞれ1520万円、3000万円と増えていきます。収入が高い層ほど蓄えも積み上がっていく傾向が、はっきりと表れています。
とはいえ伸び方は一本調子ではなく、年収が上がるほど平均と中央値の開きも大きくなっていく点は、頭の片隅に置いておきたいところです。なお、これらはいずれも、金融資産をまだもっていない世帯も数に入れて集計した金額です。ただし、収入のない世帯は答えた世帯の数が少なめなので、その平均はおおまかな目安として受けとめてください。
こうして並べると「年収が上がれば貯蓄も増える」と読めますが、じつはもう一つ、見落とせない事実があります。それは、同じ年収の階層のなかでも、貯蓄額には大きな開きがあるということ。年収が同じでも、たくさん貯めている世帯とそうでない世帯が、はっきり分かれているのです。次のページでは、その開きがなぜ生まれるのか、平均と中央値のちがいから読みといたうえで、年収に関わらず蓄えを育てるための考え方を、いっしょに整理していきます。年収の数字だけでは見えてこない部分に、大事なヒントがかくれています。
同じ年収でも、貯蓄の差は大きい
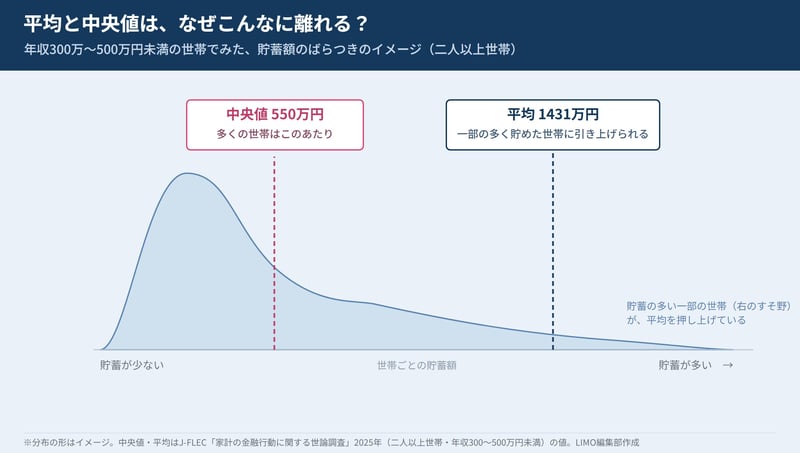
年収別の数字をもう一度みると、あることに気づきます。それぞれの階層で、平均と中央値が大きく離れているのです。たとえば年収300万〜500万円未満の世帯は、平均が1431万円なのに対し、真ん中の中央値は550万円。同じ年収帯でも、たくさん貯めている世帯と、これからの世帯とで、蓄えに大きな幅があることを示しています。
同じ年収帯でも、平均と中央値には大きな開きがある
出所:金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査」2025年をもとにLIMO編集部作成
平均は「一部の多い世帯」に引っ張られる
平均は、飛びぬけて多く貯めている一部の世帯があると、その金額に引き上げられます。いっぽう中央値は、世帯を貯蓄の少ない順に並べたときに、ちょうど真ん中にくる世帯の金額です。平均が中央値を大きく上回るのは、同じ年収帯のなかに、たくさん貯めた世帯とそうでない世帯が混ざっているから。だからこそ、平均だけをみて「うちは足りない」と落ちこむ必要はありません。多くの世帯の実感に近いのは、むしろ中央値のほうです。
年収が同じでも「貯め方」で差がつく
同じ年収帯でここまで幅が出るのは、収入の多さそのものより、そこからどれだけ計画的に取り分けてきたかのちがいが大きいからです。毎月の収入から少しずつでも先に蓄えにまわしてきた世帯と、残った分を貯蓄にまわしてきた世帯とでは、年月がたつほど差が開いていきます。
つまり、貯蓄額を決めるのは年収だけではなく、「収入のうち、どれだけを蓄えに向けるか」という日々の習慣でもあるのです。ここに、年収に関わらず蓄えを育てられる余地があります。
年収だけで、蓄えは決まらない
年収の階層別にみると、たしかに収入が高いほど平均も中央値も増える傾向があります。けれど、同じ年収帯の中の大きな幅を思い出せば、いまの年収が高くても低くても、これからの積み上げ方しだいで蓄えは変わっていくことがわかります。大切なのは、他の階層とくらべることではなく、自分の収入のなかで、無理なく続けられる蓄えのペースを見つけることです。
年収に合わせた「お金の貯め方」は2段階で考える
年収の階層に一喜一憂するより、いまの自分の収入のなかで、続けられる蓄え方を選ぶことが大切です。収入の状況ごとに、意識したいポイントを整理してみましょう。
収入にまだ余裕を感じにくい時期は、無理に大きな額をめざすより、金額の小ささよりも「続けること」を優先しましょう。毎月の給料から、たとえ少額でも先に取り分ける「先取り」の仕組みをつくっておくと、残ったお金でやりくりする習慣が自然と身につきます。自動で積み立てる設定にしておけば、意志の力に頼らずに続けられるので、忙しい時期でも蓄えのペースがぶれにくくなります。金額よりも、蓄えの流れを止めないことが、この時期のいちばんの土台になります。
収入がある程度安定してきた時期は、先取りの割合を少しずつ引き上げていくチャンスです。昇給やボーナスで手取りが増えたときは、その増えた分だけ暮らしのグレードを上げてしまわず、一部を蓄えや運用に振り向けると、ペースがぐっと上がります。物価がゆるやかに上がるなかで、当面使わないお金の一部を新NISAのような制度で運用する方法もありますが、値動きがあるため、当面の生活費は預貯金で確保したうえで、無理のない範囲で続けるのが安心です。
どの収入の段階にいても共通するのは、年収の多い少ないでくらべて焦るより、自分の収入のなかでできる一手を選ぶことです。収入から先に取り分ける割合を、少しでも高く保てるかどうか。その積み重ねが、年月をかけて蓄えの差になっていきます。大切なのは、大きな一歩ではなく、続けられる小さな一歩です。

まとめにかえて
調査結果をあらためて整理すると、二人以上世帯の金融資産は、収入のない世帯が平均634万円、年収300万円未満が平均858万円、300万〜500万円未満が平均1431万円、500万〜750万円未満が平均1755万円、さらに750万〜1000万円未満は平均2222万円でした(J-FLEC・2025年)。年収が上がるにつれて、平均も中央値もはっきりと増えていく傾向がみてとれます。
ただし、この数字が語っているのは「年収が高ければ安心」ということではありません。むしろ注目したいのは、それぞれの年収帯のなかにある、平均と中央値の大きな開きです。たとえば年収300万〜500万円未満でも、平均は1431万円、中央値は550万円と、同じ収入帯のなかで蓄えに大きな幅がありました。この差を生むのは、収入の多さだけではなく、そこからどれだけを計画的に蓄えへまわしてきたか、という日々の習慣です。
今日からできる一歩は、毎月の収入のうち、いくらを先に蓄えへまわせるかを見積もってみることです。少額でも、先取りの流れを止めないことが、年月をかけて確かな差になっていきます。年収の数字とくらべて焦るのではなく、自分の収入のなかで続けられるペースを見つけて、自分たちらしく蓄えを整えていきましょう。その小さな一歩が、これからの安心につながっていきます。
参考資料
 LIMO&ファイナンス編集部 副編集長
野村證券株式会社出身。FP2級・証券外務員一種を保有。国内外株式、投資信託、債券、保険商品まで幅広い資産運用に精通し、現在は経済メディア『LIMO』編集長として記事も執筆。
関連タグ
あなたにおすすめ関連記事
パーソナルファイナンスニュース
【元銀行員が解説】iDeCo年払いの人は手数料改定に注意!50代のiDeCo活用のヒント
三石 由佳
パーソナルファイナンスニュース
【管理職の残業代】時間外手当は係長の7万661円がピーク「給与全体は上がるが時間外手当は減る」平均額はいくらか
宮野 茉莉子
菅原 美優
年収別の数字をみると、たしかに収入が高い世帯ほど蓄えも多い傾向があります。ただ、そこで見落としたくないのが、同じ年収帯のなかにある大きな開きです。平均と中央値がこれだけ離れているということは、収入が同じでも、そこからどう貯めてきたかで結果が大きく変わることを意味しています。年収の高さは、蓄えの多さをある程度は左右しますが、それがすべてを決めるわけではありません。
ですから、いまの年収が高くても低くても、落ちこんだり油断したりする必要はありません。大事なのは、収入のうちどれだけを計画的に取り分けられるか、その割合を無理のない範囲で保つことです。まずは、毎月の収入から、いくらを先によけておけるかを書き出してみるところから始めてみましょう。金額の大小よりも、その習慣を続けられるかどうかが、年月をかけて効いてきます。年収の数字より、その一歩のほうが、これからの蓄えを確かに変えていきます。