パーソナルファイナンスニュース
50代のiDeCoは「無理のない掛金」が鉄則。引き出し制限と手数料から考える老後への備え
三石 由佳


物価高が続くなかで、日々の支出に頭を悩ませている方もいるのではないでしょうか。
特にシニア世代にとっては、老後の生活を支える公的年金の動向は大きな関心事ですよね。
私はかつて証券会社でお客様の資産形成をサポートしていたのですが、「年金生活について」ご相談を受ける機会も多くありました。
実はここ数年、年金の支給額は増加傾向にあるのですが、一方で「物価の上昇に追いついておらず、実質的には目減りしている」との指摘も聞かれます。
この記事では、厚生年金や国民年金の「平均額がどのように変わってきたのか」その推移を詳しく見ていきます。
あわせて、夫婦2人世帯を想定した「モデル年金」の変遷についても解説しますので、これからの資金計画の参考にしてみてください。
シニア世代が受け取る老齢年金について、厚生年金と国民年金それぞれの平均額を確認してみましょう。
厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」によると、直近の令和6年度における平均月額は、厚生年金(国民年金分を含む)が15万289円、国民年金が5万9310円となっています。
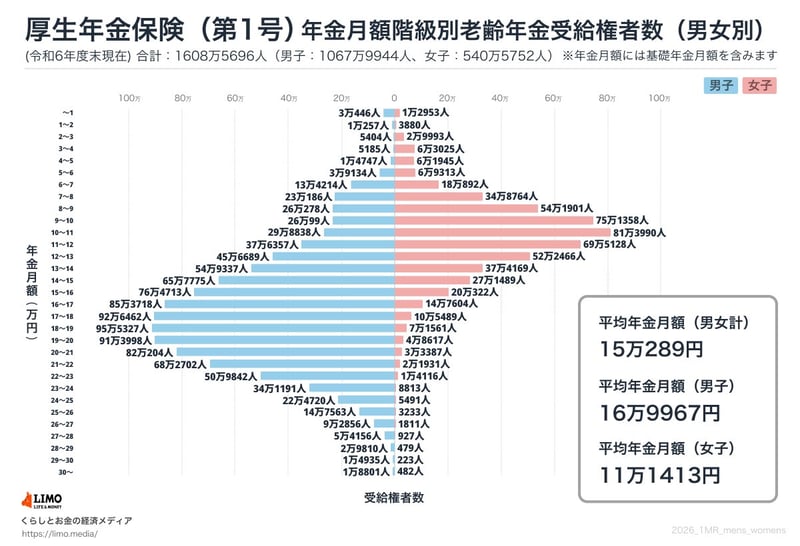
※上記の厚生年金額には、国民年金分が含まれています。
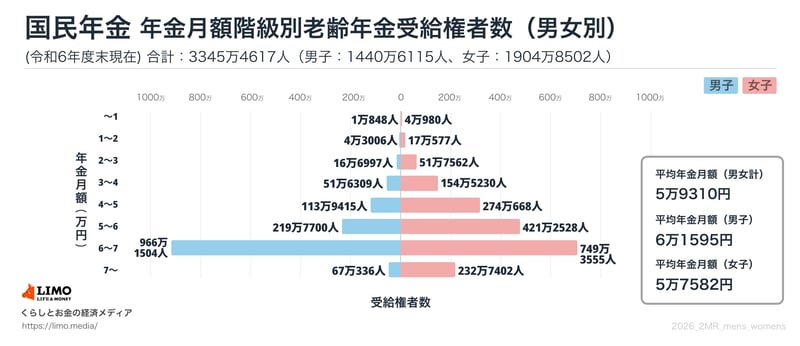
次に、全体平均額について過去からの推移をみていきましょう。
さらに、「夫婦2人分のモデル年金」がどのように推移しているのかも確認します。
日本年金機構や厚生労働省は、年金の給付水準を示す指標として、毎年「モデル年金」の額を公表しています。
このモデル年金がどのような定義に基づいているのかを見ていきましょう。
簡単にいうと、平均的な収入があった元会社員の夫と、専業主婦の妻という組み合わせの世帯が受け取る年金の合計額を想定しています。
会社員は厚生年金に加入しますが、専業主婦は国民年金(基礎年金)のみの加入となるため、国民年金2人分と厚生年金1人分という構成になります。
この前提を踏まえて、モデル年金額の過去からの推移を見てみましょう。
マクロ経済スライドや物価・賃金の変動率が反映されるため、令和4年度までは年金額がわずかに減少したり、横ばいだったりする傾向が見られました。
しかし、令和5年度以降は物価と賃金の上昇率がマクロ経済スライドによる調整分を上回ったため、プラス改定が続いており、年金額が上昇していることが確認できます。
参考として、さらに時代をさかのぼってモデル年金額の変遷をみてみましょう。
厚生労働省が公表している「女性のライフスタイルの変化等に対応した年金の在り方に関する検討会報告書資料編」を参照すると、昭和59年から平成11年にかけてのモデル年金は以下のように推移していました。

32年前の平成6年(1994年)時点では月額23万983円、平成11年(1999年)には23万8125円となっていました。
直近の令和8年度のモデル年金額が23万7279円であるため、名目上の金額はほとんど変わらない水準にあるといえます。
ただし、これはあくまで金額の表面的な比較であり、物価の上昇を考慮した実質的な価値でみると目減りしている点には注意が必要です。
また、当時の年金制度の設計や標準報酬月額の基準など、算出の前提条件が現在とは異なっていることにも留意しなければなりません。
将来の年金額に不安を感じる場合、どのような対策を講じればよいのでしょうか。
ここからは、年金を増やすための具体的な方法について解説します。
将来受け取る年金を少しでも増やすために有効ないくつかの方法をご紹介します。
自営業者など、国民年金のみに加入している第1号被保険者の方は、毎月の保険料に400円の付加保険料を上乗せして納めることができます。
これにより、将来の年金額に「200円 × 付加保険料を納付した月数」が加算されます。
また、国民年金基金に加入して任意の掛金を支払うことでも、年金額を増やすことが可能です。
ただし、付加保険料と国民年金基金を同時に利用することはできないため、どちらか一方を選択する必要があります。
iDeCo(個人型確定拠出年金)を活用して老後資金を準備する方法もあります。
iDeCoの掛金は全額が所得控除の対象となり、将来年金として受け取る際にも税制上の優遇措置が受けられます。
さらに、iDeCoは投資信託などの運用商品で資産を形成する制度ですが、運用によって得られた利益(運用益)には通常20.315%の税金がかかるところ、iDeCoの口座内では非課税になるという大きなメリットがあります。
これらの税制優遇を活用しながら、預貯金よりも効率的に資産を増やせる可能性があります。
厚生年金の受給額は、現役時代の収入(保険料)と加入期間に基づいて計算されます。
収入が高いほど、また加入期間が長いほど、将来受け取る年金額は増える仕組みです。
そのため、できるだけ長く厚生年金に加入して働くことで、受給額を増やすことができます。
また、年金の受け取り開始を遅らせる「繰下げ受給」を選択することも、年金額を増やす有効な手段の一つです。
もちろん、これらの方法を実践するためには、健康を維持することが何よりも大切になります。
この記事では、公的年金の直近のデータと過去からの推移について見てきました。
「年金は減り続ける一方だ」というイメージをお持ちの方にとっては、近年の支給額が上昇傾向にあることは少し意外だったかもしれません。
しかし、長期的に見ると年金額が大幅に増加しているわけではないのも事実です。
その一方で物価の上昇は続いており、年金の増加率が物価の上昇率に及ばず、実質的な価値が目減りする状況も発生しています。
年金額を増やすための方法もいくつかご紹介しましたが、老後の生活設計は年金だけに依存するものではありません。
計画的に預貯金をしたり、資産運用に取り組んだり、あるいは支出を見直したり、より長く働き続けたりすることも重要な選択肢となります。
広い視点で見れば、長く働くための資本となる健康管理も、立派な老後対策といえるでしょう。
いずれの方法を選ぶにしても、ご自身の状況に合わせた自助努力が不可欠です。
まずは「ねんきんネット」などでご自身の年金見込額を確認し、具体的な計画を立てることから始めてみてはいかがでしょうか。

 LIMO&ファイナンス編集部記者株式会社モニクルリサーチ
SMBC日興証券(旧日興コーディアル証券)出身。証券外務員一種保有。富裕層や法人に向けた資産運用コンサルティングに従事。現在は「LIMO」編集部で金融ライターとして記事の企画・執筆・監修をしている。