パーソナルファイナンスニュース
【FP解説】日本の富裕層は165万世帯!普通の会社員が「いつの間にかお金持ち」になる新常識
村岸 理美

「借入金利1.0%超が増加!」全体の23.4%が35年超のローンを選ぶ実態

2026年も半分が過ぎ、マイホーム購入を本格的に検討し始めている方も多いのではないでしょうか。筆者はファイナンシャルプランナーとして、これまで多くのお客様のお金の相談業務をしてきましたが、近年は月々の負担を抑えるために35年を超える超長期ローンに関心を持つ方が増えていると実感しています。
そこで今回は、最新の調査データから見えてくる住宅ローンの利用実態をひも解きます。さらに、50年ローンのメリットだけでなく、老後に待ち受けるリスクについても詳しく解説していきます。
住宅金融支援機構が発表した「住宅ローン利用者調査(2026年1月調査)」をみると、変動金利も含めた借入金利全体のボリュームゾーンは「年0.5%超~年1.0%以下」で、全体の53.4%を占めました。
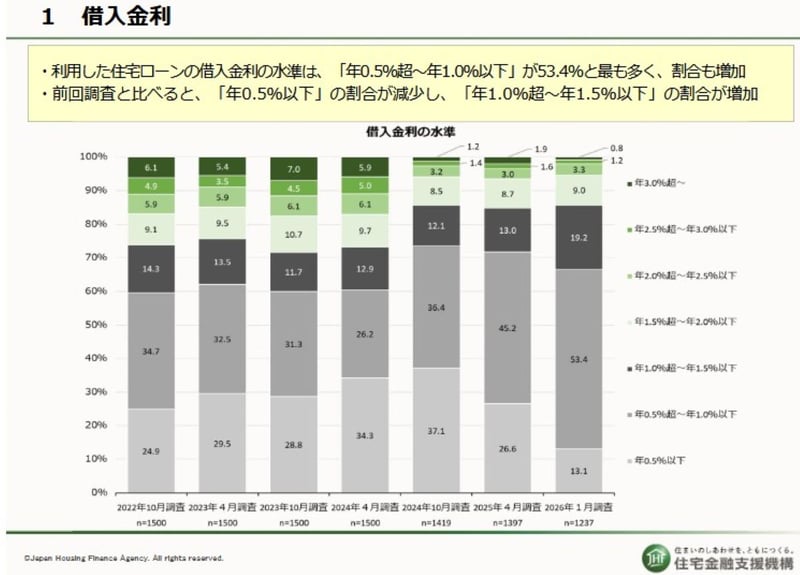
前回の2025年4月調査と比較してみると、「年1.0%超~年1.5%以下」の割合が13.0%から19.2%へと増えています。その一方で、「年0.5%以下」の割合は26.6%から13.1%へと減少しており、金利上昇の波が実際の借入条件に影響を及ぼし始めていることが分かります。
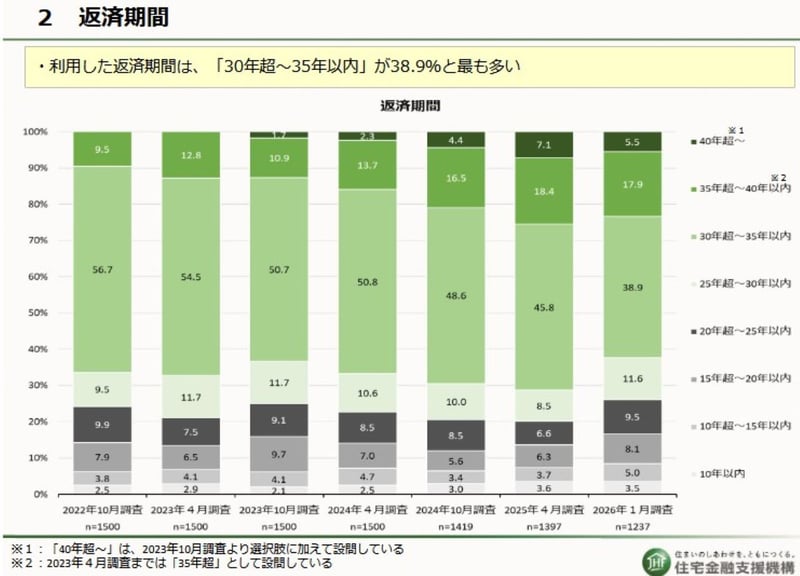
また、選ばれている返済期間については「30年超~35年以内」が38.9%で最も多い結果となりました。しかし注目すべきは、「35年超~40年以内」が17.9%、「40年超」が5.5%と、35年以上の期間でローンを組む人が合計23.4%に達している点です。この結果から、家計への毎月の負担を和らげるため、35年を超える超長期ローンが身近な選択肢として定着してきている様子がうかがえます。
国土交通省の「住宅ローンの常識が変わる!?」リーフレットをもとに、30歳で固定金利4000万円を借りたケースを比較してみましょう。
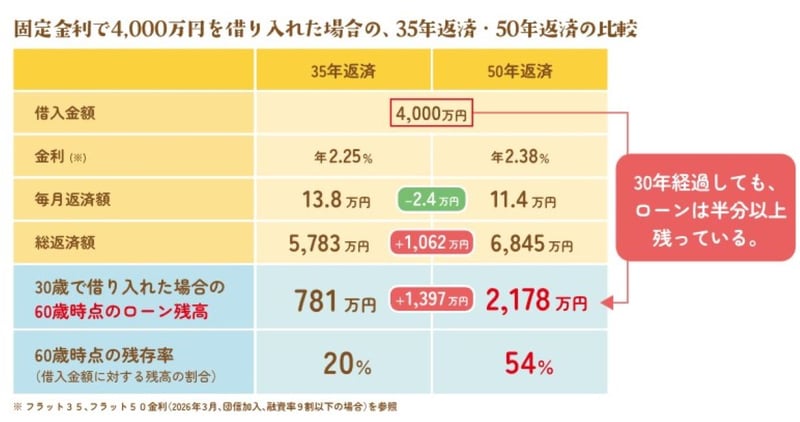
上記の比較から分かるように、50年返済は35年返済よりも毎月の支払いを約2万4000円減らすことが可能です。しかしその反面、支払う利息が膨らむため総返済額は約1062万円も高くなってしまいます。さらに、60歳を迎えた時点でのローン残高も約1397万円多く残る計算となり、老後の負担が大きくなる点には注意が必要です。
本記事では、最新の調査結果を踏まえ、50年ローンのメリットや将来への懸念点について解説しました。50年ローンは毎月の支払いを抑えられるため、子育てなどで出費が重なる時期の家計には非常に頼もしい存在と言えます。しかし、返済期間を延ばすほど最終的な総返済額は大きく膨らみ、定年退職後も多額の借金が残るというリスクを抱えることになります。
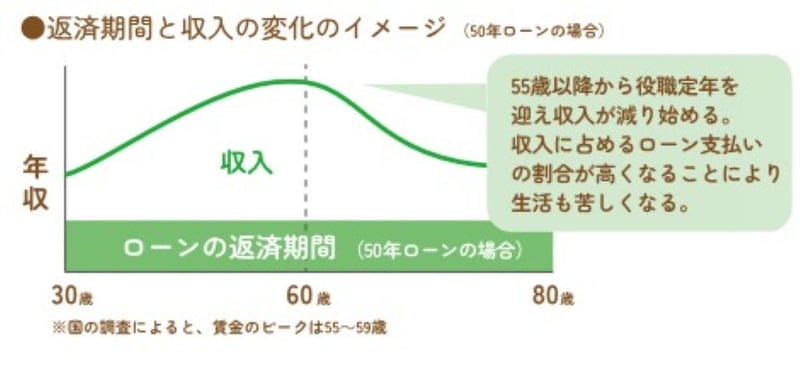
万が一、老後に住み替えなどが必要になった際、家の売却額よりローン残高が上回る状態(オーバーローン)だと、身動きが取れなくなってしまう恐れもあります。マイホームを購入する際は、目先の支払い額だけでなく、将来の教育費や老後資金までを見越して、ご自身の家庭に合わせた綿密なシミュレーションを行うことが大切です。

 LIMO&ファイナンス編集部記者株式会社モニクルリサーチ
日本生命保険相互会社出身。元マネースクール講師、現役FP(CFP®・1級FP技能士)でJ-FLEC認定アドバイザー。保険から年金、資産運用まで幅広い知見を持ち、「お金の先生」としてLIMO&ファイナンス編集部にてわかりやすく信頼できる記事をお届けします。