

帝国データバンクが主要な食品メーカー195社を対象に集計したところ、2026年11月の飲食料品の値上げは1,477品目でした。
2026年の値上げ品目数は判明分だけで2万327品目に上り、2年連続で年2万品目を超えています。
値上げが続き、家計のやりくりが大変になったと感じる方も多いのではないでしょうか。「毎月あと1万円あったら……」と思う場面も増えたかもしれません。
では、1万円×12カ月=年12万円を、どうやって増やせばよいのでしょうか。
株式は株価が上下し、配当も増えたり減ったりします。こうした浮き沈みを避けて、安定して利息を受け取りたいなら、選択肢になるのが債券です。
なかでも個人向け国債は国が発行し、毎月発行されています。固定金利タイプなら、満期まで受け取る利息が購入時点で決まります。
ここでは、2026年11月募集分の個人向け国債で手取り利息を年12万円にするにはいくら必要か、年限別にシミュレーションしてみましょう。
11月募集分は3年限そろって利率が低下
財務省は6日、個人向け国債の11月募集分の発行条件を発表しました。募集期間は11月9日から11月30日までで、発行日は12月15日です。
利率は変動10年が1.85%、固定5年が2.17%、固定3年が1.94%となりました。10月募集分(変動10年2.05%、固定5年2.39%、固定3年2.07%)から、3年限そろって下がっています。
11月募集分の個人向け国債の発行条件
変動10年(第200回債)
- 利率:年1.85%(初回の利子の適用利率、税引後1.4741725%)
- 償還期限:2036年12月15日
固定5年(第188回債)
- 利率:年2.17%(税引後1.7291645%)
- 償還期限:2031年12月15日
固定3年(第198回債)
- 利率:年1.94%(税引後1.5458890%)
- 償還期限:2029年12月15日
3年限共通
- 募集期間:2026年11月9日〜11月30日
- 発行日:2026年12月15日
- 利払日:毎年6月15日と12月15日(年2回)
- 購入単位:最低1万円から1万円単位
- 金利の下限:年0.05%
そもそも個人向け国債の利率はどう決まる?
個人向け国債の利率は、市場の国債金利(基準金利)をもとに毎月決まります。計算式は年限ごとに次のとおりです。
- 変動10年:基準金利×0.66
- 固定5年:基準金利−0.05%
- 固定3年:基準金利−0.03%
11月募集分の基準金利は、変動10年が2.80%(10月募集分は3.10%)、固定5年が2.22%(同2.44%)、固定3年が1.97%(同2.10%)でした。基準金利が下がったぶん、利率も下がった形です。
前月比で見ると、変動10年は▲0.20%、固定5年は▲0.22%、固定3年は▲0.13%の低下となりました。
手取り年12万円に必要な額を年限別に試算
国債の利子からは20.315%(復興特別所得税を含む)の税金が差し引かれます。
財務省が公表している税引後の利率をもとに、手取り利息が年12万円に届く最小の購入額を1万円単位で計算しました。
固定5年
- 必要額:694万円
- 手取り利息:年約12万4円
- 満期までの5年間の手取り利息合計:約60万円
固定3年
- 必要額:777万円
- 手取り利息:年約12万116円
- 満期までの3年間の手取り利息合計:約36万円
変動10年
- 必要額:815万円
- 手取り利息:年約12万145円(初回の利率が続いた場合)
手取り利息「年12万円」に必要な購入額(個人向け国債・2026年11月募集分)
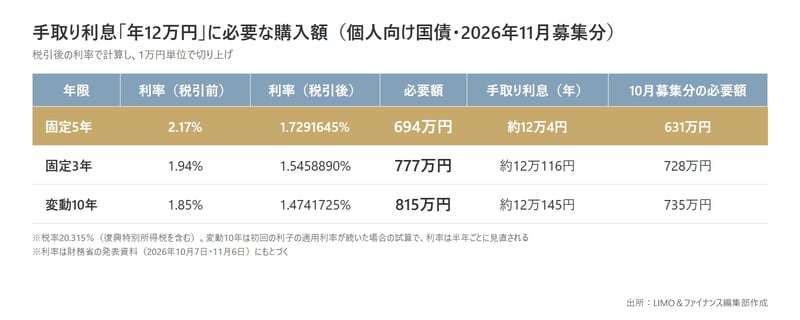
目を引くのは、固定5年が固定3年より83万円、変動10年より121万円少ない額で済む点です。
11月募集分は固定5年の利率が3年限の中で最も高く、税引後で1.7291645%と、固定3年(1.5458890%)や変動10年(1.4741725%)を上回っています。
100万円あたりの手取り利息に直すと、固定5年が年約1万7,292円、固定3年が年約1万5,459円、変動10年が年約1万4,742円です。
利息は年2回に分けて支払われるため、1回あたりの受取額は約6万円です。
11月募集分は初回の利払日が2027年6月15日、2回目が12月15日なので、2027年の1年間で約12万円を受け取る計算になります。
※税引後の手取りは利払いごとに計算され、1円未満の端数が処理されるため、実際の受取額は数円ずれることがあります。
※購入時の利率が満期まで変わらないと仮定した計算です。将来の金利動向を予測するものではありません。

フィスコなどの金融専門誌出身。10年以上にわたり日経QUICKやブルームバーグ等で機関投資家向けの債券市場記事を執筆。企業調査レポートや決算などIR情報の発信に精通し、現在は経済メディア『LIMO』編集部で記事を執筆。