


10年国債の利回り(長期金利)は、10月上旬に3.1%台まで上昇したあと、11月6日には2.635%まで低下しました。
11月16日は2.885%と2.8%台後半で推移しており、これまでのような一方的な金利上昇とはならなくなっています。
社債を発行する企業にとっては、金利が低下したタイミングを狙えばコストが抑えられる可能性があり、個人向け社債(リテール債)の発行は活発です。
2026年4月以降に条件が決まった個人向け社債の発行額は、11月12日までの約7カ月半で約3兆円(2兆9,856億円、記者算出)にのぼります。
このうち半分以上の1兆6,780億円は、ソフトバンクグループ<9984>の3本(第70回の普通社債1兆円と、劣後特約付きのハイブリッド債2本)が占めます。
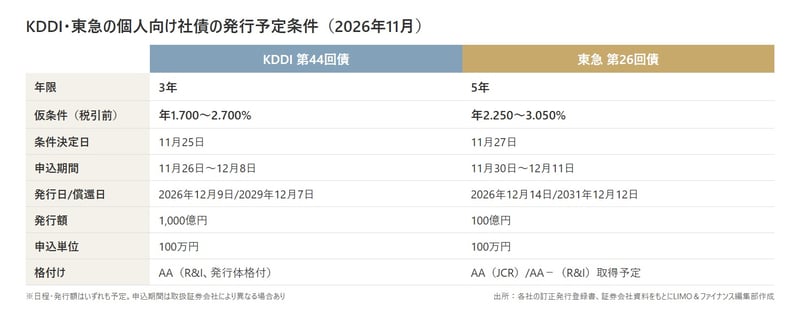
これに続き、11月下旬にはKDDI(1,000億円)と東急(100億円)が個人向け社債の条件を決める予定です。
2銘柄が予定どおり発行されれば、2026年度の個人向け社債の発行額は3兆円を超える見込みです。
本記事では、2銘柄の発行予定の条件を整理したうえで、経済産業省が2026年6月に公表した「社債発行のガイドブック」をもとに、個人向け社債の利率がどう決まるのかを見ていきます。
KDDI第44回債:3年・仮条件1.700~2.700%
KDDIの第44回無担保社債は、11月25日に条件が決まる予定です。
- 銘柄:KDDI株式会社第44回無担保社債(社債間限定同順位特約付)
- 仮条件:年1.700~2.700%(税引前)
- 条件決定日:2026年11月25日(予定)
- 発行額:1,000億円(予定)
- 申込期間:2026年11月26日~12月8日(予定、取扱証券会社により締め切りが早まる場合あり)
- 発行日:2026年12月9日
- 償還日:2029年12月7日(3年)
- 利払日:毎年6月9日・12月9日
- 申込単位:100万円以上、100万円単位
- 格付け:AA(R&I、発行体格付)
仮条件の幅は1.000%と広く、どの水準で決まるかは11月25日の条件決定を待つことになります。
参考までに、KDDIが2025年12月4日に発行した3年債(第40回)の利率は1.43%でした。
東急第26回債:5年・仮条件2.250~3.050%
東急の第26回無担保社債(愛称:とうきゅうみらいだねボンド)は、11月27日に条件が決まる予定です。
- 銘柄:東急株式会社第26回無担保社債(社債間限定同順位特約付)
- 仮条件:年2.250~3.050%(税引前)
- 条件決定日:2026年11月27日(予定)
- 発行額:100億円(予定)
- 申込期間:2026年11月30日~12月11日(予定)
- 発行日:2026年12月14日
- 償還日:2031年12月12日(5年)
- 利払日:毎年6月14日・12月14日
- 申込単位:100万円以上、100万円単位
- 格付け:AA(JCR)/AA-(R&I)を取得予定
- 特典:100万円ごとに抽選の申込書が届き、抽選で計600名にGREEN×EXPO 2027の入場チケットやホテルの1泊朝食付きペア宿泊券などの賞品
東急は個人向け社債を継続的に発行しており、同社IRサイトの社債一覧には「個人投資家向け」と記載された銘柄が複数並んでいます。
- 第15回(グリーンボンド):2024年12月発行/5年/1.010%
- 第20回(グリーンボンド):2025年12月発行/3年/1.370%
- 第22回(デジタル特典付き、愛称「Q SKIP債」):2026年4月発行/1年/1.360%
個人向けの5年物で前回にあたる第15回は1.010%でした。
今回の第26回の仮条件は2.250~3.050%で、仮条件の下限で決まったとしても第15回を1.240%上回ります。
なお、2銘柄とも申込単位は100万円で、10万円単位の銘柄に比べるとまとまった資金が必要です。
KDDI・東急の個人向け社債の発行予定条件(2026年11月)
そもそも個人向け社債の利率はどう決まる?
「個人向けなら、機関投資家向けより利率を上乗せしてくれるのでは」と思う方もいるかもしれません。
しかし、経済産業省の「社債発行のガイドブック」によると、個人向け社債の条件は、起債時の機関投資家向け社債(ホールセール債)のスプレッド(国債金利への上乗せ幅)や利率を参照し、同程度の水準で決めるのが基本的な考え方です。
理由として、個人はプロの機関投資家のように企業の財務内容や信用力を比較・精査できないため、機関投資家が買わないような利率で個人に販売するのは適当でない、と整理されています。
いわば、プロが「この利率なら買う」と判断した水準を、個人向けにもそのまま当てはめる仕組みです。
実際の決め方は、同じ年限の機関投資家向け社債と並行して需要を調べる方法か、すでに市場で売買されている社債の水準を参考にする方法が一般的とされています。
ガイドブックには、もう一つ見逃せない記述があります。
募集期間中に、新しく発行する社債のスプレッドと既発債の水準が50bp以上離れるような事態になれば、「募集が困難」な状況にあたるとして、起債が中止される可能性があるというものです。
2008年9月、まさにリーマン・ショック直撃のタイミングに、実際に既発債のスプレッドが急拡大してリテール債が中止になったケースがありました。
ガイドブックはこれを個人向け社債の留意点の一つとして挙げています。
発行体にとってはコストが高い調達手段
個人向け社債は、発行体にとって割安な調達手段ではありません。
ガイドブックによると、機関投資家向けと比べて引受手数料や償還・利払手数料が一般的に高く、社債管理者への費用、目論見書・ポスター・リーフレットの印刷費がかかることもあります。
それでも発行する理由として、ガイドブックは2つを挙げています。
- 調達手段の多様化:機関投資家とは異なる投資家層から資金を集められる。相場の影響を受けにくい個人投資家層を確保しておくことで、市場動向による調達リスクを減らせる
- 個人へのPR効果:BtoC企業を中心に、自社事業に関心を持ってもらい、顧客の拡大や自社株への投資につなげる
東急の抽選賞品のような特典も、PR効果を狙った工夫の一つです。
ガイドブックでは、特典や懸賞は個人の需要を積み上げる効果がある一方、総額が景品表示法の限度額を超えないようにする必要があると説明しています。
国も個人マネーの取り込みを急ぐ
個人の資金を取り込もうとしているのは企業だけではありません。
財務省は11月5日の「国の債務管理に関する研究会」で、個人向け国債の販売対象を12月募集分(2027年1月発行分)から一部の法人等(非営利法人、非上場法人等)に広げ、商品名を「個人向け国債プラス」に変更する予定を示しました。
商品のラインナップや基本的な商品性は変わりません。
同じ資料では、個人向け国債の10月の発行額が計1.0兆円と前年同月の2.3倍に増えたことも示されています。
今後の検討の方向性としては、複利型や20年などの長い年限の追加、購入単位(現在は最低1万円)の引き下げ、発行後1年間の中途換金禁止期間の短縮などが挙げられています。
個人向け社債のリスクは種類ごとに把握を
個人向け社債は国債より高い利率が期待できる一方、固有のリスクがあります。
発行体の信用力が元本の支払いを左右
社債は企業の借金です。満期まで持てば額面で戻るのが原則ですが、発行体の経営が悪化すれば利払いや償還が滞る可能性があります(信用リスク)。
KDDIは発行体格付けでAA、東急はAA/AA-を取得予定と高い水準ですが、知名度の高さが安全性を保証するわけではありません。
途中で売ると元本割れの可能性あり
満期前に売却する場合の価格は、そのときの金利水準や発行体の信用力で変わります。金利が上がっていれば、価格は購入時を下回りやすくなります。また、個人向け社債は売買が活発とはいえず、希望する価格ですぐに売れるとは限りません。
「社債間限定同順位特約」は他の社債と同じ扱いを約束するもの
2銘柄とも無担保社債で、「社債間限定同順位特約」が付いています。発行体が他の社債に担保を付ける場合、この社債にも同等の担保を付けるという約束です。銀行借入など社債以外の債務は対象外です。あわせて、財務上の特約として担保提供制限条項と担付切換条項が付く予定です。
NISAの対象外で、利子には20.315%の税金がかかる
社債はNISAで購入できません。利子には20.315%(復興特別所得税を含む)が源泉徴収されます。
記者コメント
KDDIと東急はいずれも高格付けの発行体で、今回はKDDIが3年、東急が5年と年限が分かれています。
利率は機関投資家向けと同程度の水準で決まるため、「個人向けだから特別に高い」わけではありませんが、預金や個人向け国債と比べてどの程度の上乗せがあるかは、条件決定後に比べられるようになります。
KDDIは11月25日、東急は11月27日に利率が決まる予定です。購入を検討する場合は、決定した利率に加え、販売期間や取扱証券会社ごとの売却ルールも含めて目論見書で確認してください。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

フィスコなどの金融専門誌出身。10年以上にわたり日経QUICKやブルームバーグ等で機関投資家向けの債券市場記事を執筆。企業調査レポートや決算などIR情報の発信に精通し、現在は経済メディア『LIMO』編集部で記事を執筆。