

企業・業績ニュース
JT株ストップ安の理由は?ロシア事業が一時管理に、高配当は続くか
イズミダイズム


国を代表する航空会社(ナショナルフラッグキャリア)であり、私たちの移動や物流を支える日本航空(JAL)。しかし、2026年11月2日に発表した中間決算では利益が大きく落ち込む「減益」となったにもかかわらず、木村氏によれば、株価はANAと同じように中間選挙の後に上がりました。一体なぜ、悪いニュースに見える決算と前後して、株価は上がったのでしょうか。この理由について、元機関投資家の木村敬子氏と泉田良輔氏が、JALの株価の動きと会社からのメッセージを読み解き、プロの投資家ならではの視点で迫ります。
企業の利益が減ったと聞けば、株価は下がるのが一般的です。そう思っていませんか。
実は、JALの直近の決算と株価の動きを見ると、話が違います。JALが発表した2027年3月期の上期(2026年4〜9月)決算は、売上にあたる売上収益が1兆989億円(前年同期比11.7%増)と伸びた一方で、本業の利益を示すEBIT(財務・法人所得税前利益)は701億円と、前年から36.0%も減少しました。最終的な純利益も390億円(同42.2%減)となり、全体として「増収減益」の厳しい結果でした。
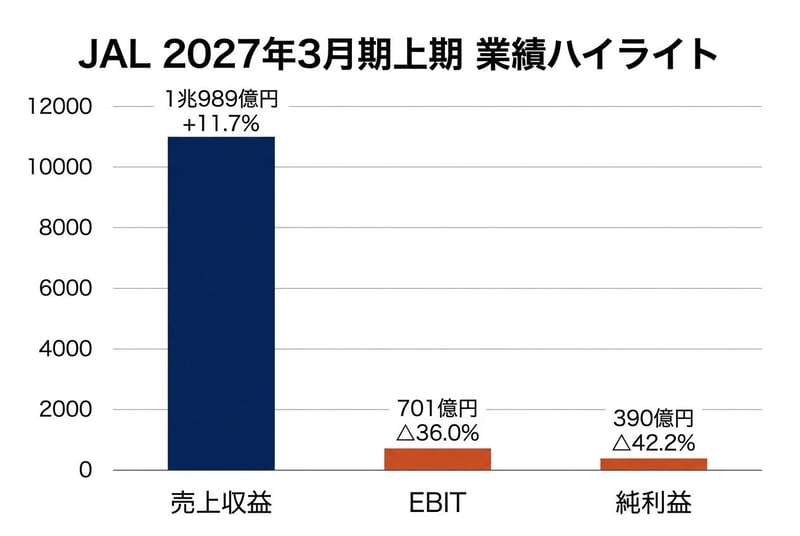
それにもかかわらず、木村氏によれば、中間選挙の後にJALの株価はパッと上がり、ちょうどその前後に決算も発表されていました。大幅な減益という過去の成績表が出たのに、なぜ市場は株を買ったのでしょうか。
この動きの背景には、航空会社特有のコスト構造に対する市場の「期待」があると考えられます。JALの上期の営業費用は1兆382億円にのぼりますが、そのうち2,856億円が「燃油費」で、営業費用の約27.5%にあたります。
木村氏は、この燃油費が株価の動きに関わったのではないかと見ています。原油価格が下がる方向に向かえば燃油費も下がり、思っているよりも利益が出るかもしれない、という期待が高まった可能性がある、という見立てです。ただし木村氏は、会社が出しているガイダンス(業績予想)で見ると本当にそうなのかは、しっかり確かめたほうがよいとも付け加えています。
では、会社自身はこれからの業績をどう見ているのでしょうか。
JALが公表している通期(1年間)の業績予想は、売上収益が2兆950億円(前期比4.1%増)、EBITが1,800億円(同17.4%減)です。実はこの数字、期初から一度も修正されていません。
ここで、上期の実績と通期の予想を差し引きして、会社が「下期(10〜3月)」をどう見積もっているのかを計算してみます。
通期のEBIT予想1,800億円から、上期の実績701億円を引くと、下期のEBITは約1,099億円となります。下期だけで上期の約1.6倍の利益を稼ぐ前提にあたります。泉田氏も「利益だけ見るとこれ1800億だけど、下期ちょっと頑張らないと」と、上期と下期の差に注目しています。
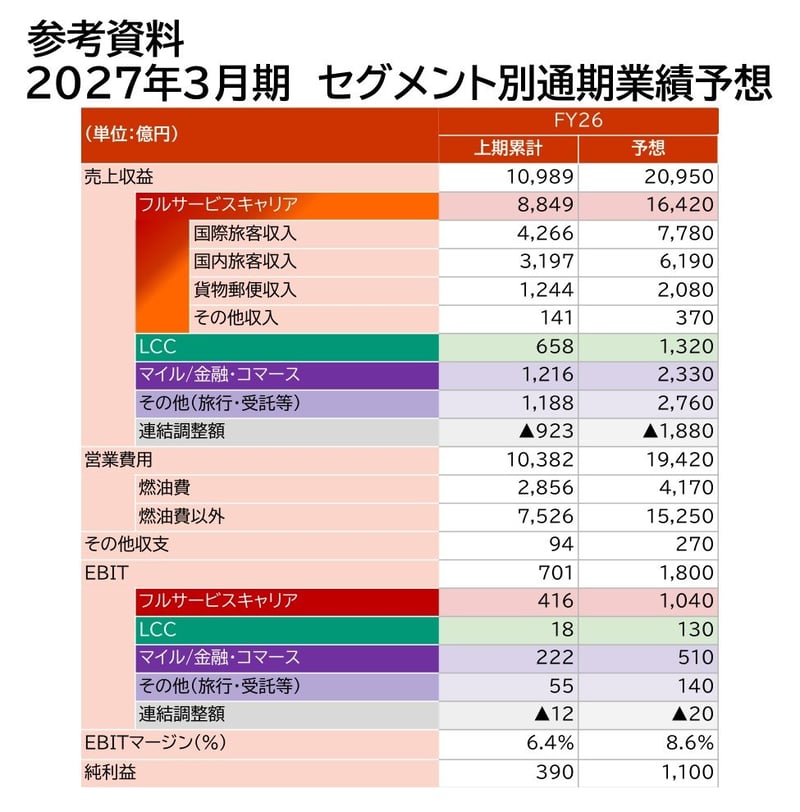
なぜ、下期にこれほど利益が出ると見込めるのでしょうか。その答えは、再び「燃油費」の前提に隠されています。
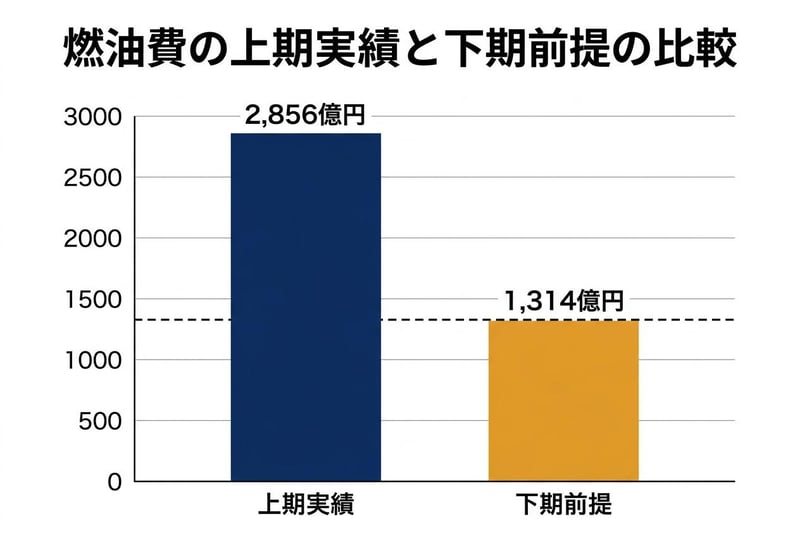
木村氏が会社の計画を紐解くと、いびつなバランスが浮かび上がってきました。通期の燃油費の計画は4,170億円です。しかし、上期ですでに2,856億円を使ってしまっています。これを差し引くと、下期の燃油費の前提は約1,314億円にすぎません。
「上期2800億以上あったのに、いきなり1300億に下がるっていうのもちょっと変ですよね」
木村氏はこう指摘します。泉田氏も、下期も売上は1兆円くらいある前提なのに「この前提でこんなに燃油費が下がるっていうのもおかしいよね」と述べています。下期の燃油費が上期の半分以下で済むのは、「よほど燃油費の価格が下がるか」という場合で、単純に通期の予想を変えていないだけではないか、というのが木村氏の見方です。

「イズミダイズム」はモニクルグループが運営する金融・経済YouTubeチャンネルです。フィデリティ投信や日本生命出身の元機関投資家の泉田良輔が、プロの視点から経済ニュースの裏側や資産形成のトピックを論理的に解説します。

株式会社モニクルリサーチ代表取締役。日本証券アナリスト協会認定アナリスト(CMA)。元機関投資家。フィデリティ投信や日本生命で日本株式や米国株式の証券アナリストやファンドマネージャーとして勤務。東京科学大学大学院非常勤講師。