

この記事はここがポイント
- 海外事業がライオンの成長を牽引、2026年12月期上期は売上収益の41.7%を占める構成
- 2026年12月期上期の営業利益54.7%増も、株価は大きく振れ幅のある不安定な動き
- 株主優待は国内日用品の顔だが、海外への先行投資と収益化が今後の株価を左右する材料
ハミガキや洗剤のメーカーと聞けば、多くの人は国内の店頭に並ぶ見慣れた商品を思い浮かべるのではないだろうか。
ライオン<4912>は株主優待として自社商品詰め合わせの進呈を行っており、その優待もまさに「日用品メーカー」の顔をしている。
ところが売上の内訳を事業ごとに見ると、この数年で重心は少しずつ動いている。
優待が映す姿と、数字が示す姿。その重なりとずれを、株価の動きと合わせて確かめてみたい。
※本記事中の株価は、過去の株式分割の影響を調整した値を使用しています。
株主優待で知られる日用品大手、売上の4割超はすでに海外
同社は、株主優待として自社商品詰め合わせの進呈を行っている。ハミガキやハブラシ、石けん、洗剤などの製造販売を本業とする会社であり、優待も本業と地続きの形だ。
もっとも、セグメント別の売上収益(IFRS)を並べると、この「国内の日用品メーカー」というイメージだけでは収まらない姿が見えてくる。
2021年12月期の一般用消費財事業は2,295億円で、連結売上収益の62.7%を占めていた。海外事業は987億円、構成比は27.0%にとどまっていた。
それが2025年12月期には、一般用消費財事業が2,237億円(構成比53.0%)と5期前をわずかに下回る一方、海外事業は1,581億円(同37.5%)まで伸びた。4年で海外の売上が6割ほど増えた計算になる。
直近の2026年12月期上期では、この流れがさらに進んだ。一般用消費財事業の売上収益は1,067億円で前年同期比+1.6%と小幅な伸びにとどまったが、海外事業は904億円と+21.2%も増え、構成比は41.7%に達した。
ディフェンシブな国内日用品株というイメージは今も根強いだろう。だが売上の構成で見る限り、同社はすでに「海外で4割超を稼ぐ日用品メーカー」に近い。この2つの見方は矛盾するというより、同時に成り立っている姿と受け止めたい。
1,500円台から1,900円台へ。行って戻る株価の振れ幅
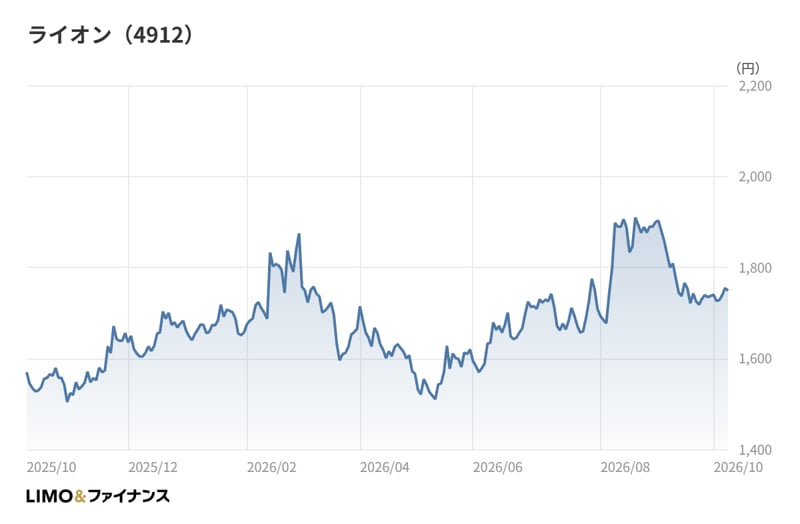
株価に目を移すと、2025年10月末の終値は1,520円だった。11月末には1,600円台へ上がり、年末から年明けにかけては1,600円台で横ばい圏の動きが続いた。
2026年2月末には1,839円と1,800円台に乗せたが、3月末は1,600円台、4月末は1,532円と1,500円台まで押し戻された。2月の上昇分をほぼ吐き出した形である。
その後は持ち直し、6月末に1,700円台、8月末には1,900円と、2025年10月末以降の月末終値では最も高い水準をつけた。ただ9月末は1,737円と再び1,700円台に下げ、10月時点の終値も1,749円と1,700円台にある。
起点の1,500円台から見れば、株価は緩やかに切り上がっている。一方で、上げては戻すという振れの大きさも目につく。
2月と8月の上昇は、それぞれ2025年12月期の決算と2026年12月期上期の決算を受けた時期と重なる。増益の数字が評価された可能性はあるが、その後の戻りの速さを見ると、相場全体の地合いや原材料価格をめぐる警戒感など、決算以外の要素も株価を動かしたとみられる。ディフェンシブ株というラベルのわりに、ボラティリティ(株価の値動きの激しさ)は小さくない。
上期の営業利益54.7%増。事業利益との差をどう読むか
2026年12月期上期の連結業績は、売上収益2,168億円(前年同期比+8.7%)、営業利益207億円(同+54.7%)、当期利益108億円(同+12.9%)だった。
会社によれば、為替変動の影響を除いた実質の売上収益は前年同期比+4.5%で、本業の利益を示す事業利益は153億円(同+21.3%)となった。円安が売上の伸びを押し上げた部分が小さくないことが分かる。
増益の背景として、会社は最重点事業であるオーラルヘルスケアで国内外の主力ブランドのハミガキを改良新発売するなど、高付加価値品の育成に注力したとしている。
あわせて、オーストラリアでナチュラルビューティケア製品を手がけるPNB Consolidated Pty Ltdを1月に100%子会社とし、薬品ではベトナムで医薬品新工場の建設を決めた。構造改革事業と位置づけていた化学品子会社2社の株式譲渡も、6月末に完了したという。
コスト面では、中東情勢の緊迫化を背景に原材料価格の高騰やサプライチェーンの混乱があり、一部の原材料で調達コストが上がったと会社は説明している。
四半期ごとに分けると、2026年12月期1Qの営業利益は62億円(前年同期比+11.6%)で、2Q単体では144億円と大きく膨らんだ。上期の大幅増益は、2Q単体に集中して生まれたことになる。
1Qの事業利益は60億円(同+13.8%)で、1Q時点では営業利益と事業利益の水準にほとんど差がなかった。差が開いたのは2Qに入ってからである。
ここで目を引くのは、営業利益の伸び(+54.7%)が事業利益の伸び(+21.3%)を大きく上回った点だ。営業利益が事業利益を54億円ほど上回っており、本業以外の損益が上乗せされたことになる。
化学品子会社の株式譲渡が上期中に完了したことを踏まえると、その譲渡に伴う損益が営業利益を押し上げた可能性があると私は見ている。上期の増益を読むときは、営業利益ではなく事業利益の+21.3%を本業の伸びの目安にするほうが実態に近いだろう。
5期の利益の振れと、当期利益減益の通期予想
過去5期の営業利益を並べると、2021年12月期の311億円から2022年12月期は288億円、2023年12月期は205億円まで落ち込んだ。その後は2024年12月期に283億円、2025年12月期に363億円と回復している。
2025年12月期は売上収益4,220億円(前期比+2.2%)、営業利益363億円(同+28.1%)、当期利益275億円(同+30.1%)で、ROE(自己資本利益率)は9.0%だった。2023年12月期の5.4%から持ち直した形だ。
化学業種の中央値はROEが6.5%、営業利益率が7.0%で、同社の2025年12月期のROE9.0%、営業利益率8.6%はいずれもこれを上回る。ただ化学という区分には素材系の企業が多く含まれ、日用品中心の同社とは事業の性格が異なる。中央値との差は、あくまで目安として見ておきたい。
2026年12月期の通期予想は、売上収益4,300億円(前期比+1.9%)、営業利益400億円(同+10.0%)、当期利益250億円(同▲9.4%)である。上期時点の営業利益の進捗率は51.8%と、ほぼ半分を消化した。
営業増益なのに当期利益は減益を見込む、という組み合わせは見逃せない。前期の当期利益の水準が高かった反動などが考えられるが、会社計画は保守的に置かれている可能性もある。次の3Q累計の決算では、事業利益の伸びが下期も続くかが論点になるだろう。
自社商品の株主優待は販促か、還元か
では、同社の株主優待は何のためにあると読めるのか。
本業と無関係な品を配る優待は純粋な還元コストになりやすい。一方、自社商品の優待は、株主に自社ブランドを実際に使ってもらう接点にもなり、販促の側面を持ちうる。同社の優待は後者に当たる。
ただ、前述のとおり、売上の伸びをけん引しているのは海外事業だ。国内の一般用消費財事業は売上収益の規模をほぼ保ちながら、構成比を下げてきた。優待の品が映すのは日用品メーカーとしての顔だが、成長の主役は別の場所に移りつつある。
会社は、株主に自社株式を中長期にわたり継続して保有してもらうことを目的に、株主優待制度の一部変更を行っている。長く付き合う個人株主を厚くしたいという意図が読み取れる。
還元全体では、1株当たり配当金が2021年12月期の24円から2025年12月期は30円まで増え、10年連続の増配となった。2026年12月期は34円を予想する。2025年12月期の配当性向は30.1%で、化学業種の中央値35.1%を下回る。
利益に対する配当の比率は控えめで、そこに自社商品の優待を重ねる設計だ。優待を還元の上乗せとしてだけでなく、国内のブランドと株主をつなぐ仕組みとして見ると、同社の意図は理解しやすい。
筆者コメント
株価と業績、そして株主優待を重ねて眺めると、同社には2つの時間軸が同居しているように思える。
1つは、優待の自社商品が象徴する、国内の生活に根ざした時間軸だ。もう1つは、海外の買収や新工場の建設が示す、成長を外に求める時間軸である。
株価が上げては戻す動きを繰り返すのは、市場がこの2つのどちらに重きを置いて評価すべきか、まだ決めかねているからではないだろうか。
注目したいのは、2025年12月期に投資キャッシュフローの支出が営業キャッシュフローを上回り、のれんも大きく積み上がった点だ。海外の成長を買うための投資が先行している局面と読める。
その投資が事業利益として回収されれば、日用品メーカーという看板の中身は一段と海外寄りに変わっていく。
株主優待の箱を開けたとき、そこに入っていない海外の稼ぎにこそ、これからの株価を左右する材料がある。そう意識して決算を追ってほしい。
参考資料
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。
オリックスなどの国内金融機関出身。日本株アナリストおよび財務アドバイザーとして決算分析や資金調達を主導。「日経CNBC」出演などメディアを通じた相場解説の実績も豊富。企業財務に精通し、現在はモニクルリサーチで金融ニュースの深掘り記事を発信。