

イズミダイズム
この記事はここがポイント
- ディスコの2026年3月期営業利益率42.3%は、粗利率70.1%が要因となり東京エレクトロン25.6%を上回る。
- 高い粗利率は、高付加価値製品と消耗品の継続出荷による「売り切りで終わらない」ビジネス構造。
- 両社は高収益企業だが、厚い自己資本や重い資産が、ディスコのROEを東京エレクトロンより抑制する要因である。
半導体関連株と聞くと、値動きの荒さを真っ先に思い浮かべる人は多いのではないだろうか。
ディスコ<6146>の株価も、昨秋以降で大きく上下した。
一方で、本業の稼ぐ力はどうか。同じ半導体製造装置の大手と並べると、その水準の特異さが見えてくる。
2027年3月期上期決算の発表を前に、株価と利益率の両面から整理してみたい。
※本記事中の株価は、過去の株式分割の影響を調整した値を使用しています。
昨秋から振れ幅の大きかった株価
出所:各種資料をもとに筆者作成
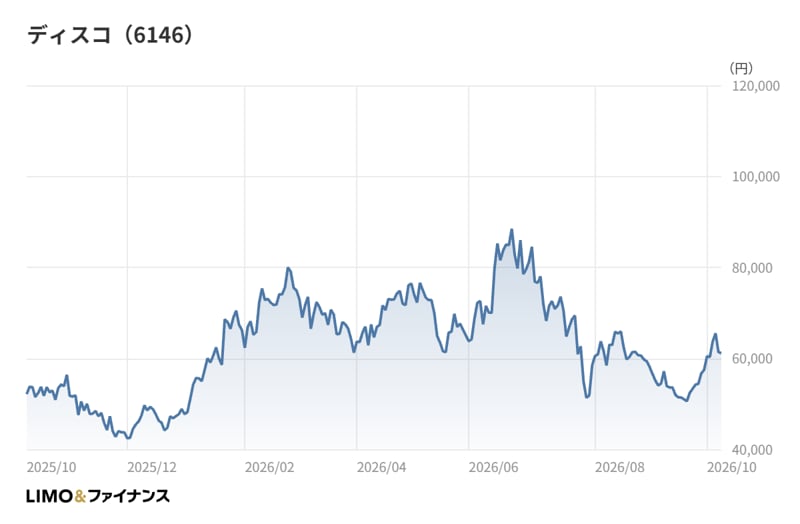
ディスコの株価は、2025年10月末の終値51,610円を起点に、まず下押しから始まった。11月末には43,730円まで下げ、昨秋以降の月末終値では最も低い水準となった。
流れが変わったのは年明けだ。2026年1月末は66,000円台、2月末には75,500円まで切り上がった。3月末は61,000円台へ押し戻されたものの、4月末には再び74,000円台を回復している。
年明けの上昇は、2026年3月期3Q累計の決算発表と時期が重なる。3Q累計は売上高3,038億円(前年同期比+11.5%)、営業利益1,262億円(同+9.7%)で、会社は出荷額が四半期として過去最高だったとしていた。需要の強さを確かめた買いが、株価を押し上げた一因になった可能性はある。
山場は6月末の81,260円で、昨秋以降の月末終値で最も高い水準だった。ところが7月末には58,000円台まで沈み、1か月で3割近く上げ幅を吐き出した。8月末、9月末も57,000〜58,000円台で推移し、10月時点の終値は61,140円とやや戻している。
起点の2025年10月末と比べれば、10月時点でも水準は上にある。ただし途中の振れ幅は大きく、ボラティリティ(株価の値動きの激しさ)の高い1年だったといえる。
興味深いのは、7月の急落が決算の失速とは重ならない点だ。次節で見るとおり、2027年3月期1Qは大幅な増益だった。株価の下げは、決算の中身よりも、6月までに積み上がった期待の大きさや半導体株全体の地合いが影響した可能性がある。
2027年3月期1Qは営業利益+42.2%、利益率はさらに上昇
2027年3月期1Qの業績は、売上高1,143億円(前年同期比+27.1%)、営業利益490億円(同+42.2%)、純利益342億円(同+44.0%)だった。増収率を増益率が大きく上回る、利益率の改善を伴った決算である。
増収の中身について、会社は生成AIの需要拡大を背景にデータセンタ向け投資が続き、先端ロジックやHBM(高帯域幅メモリ)などの高性能半導体向け需要が高水準だったとしている。精密加工装置は高付加価値製品を中心に出荷が好調で、消耗品の精密加工ツールも顧客の設備稼働率に連動して高水準だったという。
利益面の説明も明快だ。為替の影響と高付加価値製品の増加で粗利率(GP率)が上昇し、人件費や研究開発費など販管費の増加を吸収したという。
その結果、1Qの営業利益率は42.9%と、前年同期の38.3%から4ポイント以上切り上がった。会社が示す2027年3月期上期の予想は売上高2,428億円(前年同期比+24.8%)、営業利益1,049億円(同+33.0%)で、1Qの営業利益はその46.7%にあたる。予想どおりに着地するなら、2Q単体の営業利益は1Qを上回る計算になる。
前期にあたる2026年3月期通期も、売上高4,368億円(前期比+11.1%)、営業利益1,849億円(同+10.9%)と増収増益だった。会社によれば出荷額・売上高ともに6期連続で過去最高を更新している。株価の荒い動きとは対照的に、業績はほぼ一本調子で積み上がってきた。
東京エレクトロンと並べると見える利益率の差
ディスコの稼ぐ力を測る物差しとして、東京エレクトロン<8035>を並べてみたい。どちらも半導体製造装置の大手として名前の挙がる2社で、決算期はともに3月、会計基準も同じ日本基準である。
規模は大きく違う。東京エレクトロンの2026年3月期の売上高は2兆4,435億円で、ディスコの5倍を大きく上回る。そこで絶対額ではなく、比率で比べる。
2026年3月期の営業利益率は、ディスコが42.3%、東京エレクトロンが25.6%だった。東京エレクトロンの営業利益6,249億円は、ディスコの3倍以上の額である。それでも売上高に対する利益の厚みでは、ディスコが17ポイント近く上回っている。
直近の1Qで見ても構図は変わらない。東京エレクトロンの2027年3月期1Qは売上高7,323億円、営業利益2,114億円で、営業利益率は28.9%だった。ディスコの42.9%との差は14ポイントあり、四半期でもはっきり開いている。
規模で勝る会社のほうが固定費を薄められ、利益率も高くなりやすい。そう考えるのが普通だろう。だがこの2社では、規模の小さいディスコのほうが利益率で上に立つ。この逆転がどこから来ているのかを、損益計算書の段階ごとに分けて見ていく。
差の大半は粗利率で生まれている
営業利益率は、粗利率から販管費率を引いたものだ。2026年3月期で分解すると、ディスコは粗利率70.1%から販管費率27.8%を引いて42.3%、東京エレクトロンは粗利率45.3%から販管費率19.8%を引いて25.6%になる。
ここから分かるのは、差の源が粗利の段階にあることだ。粗利率では25ポイント近い開きがある。一方、販管費率はむしろディスコのほうが8ポイント高い。販管費を絞って利益率を稼いでいるわけではない。
研究開発費を見ても同じ傾向が出る。売上高に対する研究開発費の比率は、ディスコが7.8%、東京エレクトロンが11.4%だった。研究開発費の絶対額は東京エレクトロンが2,778億円、ディスコが341億円で、開発の投入量では東京エレクトロンが大きく上回る。
では、ディスコの粗利率の高さはどこから来るのか。会社が利益面で繰り返し挙げるのは、高付加価値製品の寄与だ。加えて、消耗品である精密加工ツールの出荷も高水準が続いている。装置を売ったあとも、顧客の稼働に合わせて消耗品が出ていく。この「売り切りで終わらない」構造が粗利率を押し上げていると考えられる。
時系列で見ると、その積み上がりがよく分かる。ディスコの粗利率は2022年3月期の60.7%から、2026年3月期には70.1%まで上がった。営業利益率も同じ期間に36.1%から42.3%へ切り上がっている。売上高は2,537億円から4,368億円へ伸びたが、伸びながら利益率も上げてきた点が目を引く。
業種の中央値と並べると、2社とも上位四分位のはるか上にある
2社の差だけを見ると、東京エレクトロンが見劣りするように映るかもしれない。そこで第三の基準として、業種の中央値を置いてみる。
ディスコが属する機械業種の直近の営業利益率は、中央値が8.3%、上位25%の境目(P75)が12.6%だった。東京エレクトロンが属する電気機器業種では、中央値が7.0%、P75が11.6%である。
つまり東京エレクトロンの25.6%も、自業種の上位四分位の境目の2倍を超える。ディスコの42.3%は、機械業種の中央値の5倍を超える。2社とも業種の中では例外的な高収益企業で、その上でディスコがさらに突き抜けている、というのが正確な位置づけだろう。粗利率でも、機械業種の中央値29.4%に対しディスコは70.1%と、まるで別の産業のような水準にある。
もっとも、利益率の高さがそのまま資本効率の高さに直結するわけではない。2026年3月期のROE(自己資本利益率)は、ディスコが25.1%、東京エレクトロンが29.6%で、ここでは順位が入れ替わる。
理由の一つは資産の回り方にある。売上高を総資産で割った総資産回転率は、ディスコが0.59回、東京エレクトロンが0.85回だった。自己資本比率もディスコが78.9%と、東京エレクトロンの71.5%より高い。利益率で稼いだぶんを、厚い資本と重い資産がいくらか薄めている格好だ。
半導体製造装置は、需要の波に業績が大きく揺さぶられる業界として語られやすい。だがディスコの過去5期を見ると、利益率はむしろ段階的に切り上がってきた。業界のイメージと、この会社の数字の姿は必ずしも一致していない。
筆者コメント
印象的なのは、株価が最も荒れた時期と、利益率が最も高まった時期が重なっていることだ。
6月末に高値をつけ、7月に大きく崩れた。その間に出てきた1Q決算は、利益率を一段引き上げる内容だった。株価は業績の向きではなく、期待の温度で動いていた局面だったのだろう。
東京エレクトロンとの比較から見えたのは、ディスコの強みが「コストを削る力」ではなく「値付けの力」に近いということだ。販管費も研究開発費も削らずに、粗利の段階で差をつけている。景気が冷えたときにも守りやすい種類の強さだろう。
一方で、厚い自己資本と重い資産がROEを抑えている点は見逃せない。利益率の高さをどこまで資本効率に結びつけるかは、また別の論点として残る。
上期決算では、増益率そのものより、粗利率が高い水準を保てているかに着眼してほしい。この会社の本当の強さは、その一点に表れやすいと私は考えている。
参考資料
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

アナリスト
株式会社モニクルリサーチ
オリックスなどの国内金融機関出身。日本株アナリストおよび財務アドバイザーとして決算分析や資金調達を主導。「日経CNBC」出演などメディアを通じた相場解説の実績も豊富。企業財務に精通し、現在はモニクルリサーチで金融ニュースの深掘り記事を発信。
関連タグ
あなたにおすすめ関連記事