パーソナルファイナンスニュース
【管理職の残業代】時間外手当は係長の7万661円がピーク「給与全体は上がるが時間外手当は減る」平均額はいくらか
宮野 茉莉子

月26.4万円の生活費は、2%のインフレが続けば10年後には約32.2万円へ膨らむ計算に。シミュレーションから探りたい《老後の家計防衛術》


2026年度の公的年金額は、物価や賃金の上昇に合わせて、国民年金が前年度比で1.9%、厚生年金が2.0%の引き上げとなりました。

年金額の増加自体は喜ばしいことですが、日々の買い物で食料品や日用品の値上がりを目の当たりにし、「もらえる額が増えても、生活が楽になった気がしない」と実感しているシニア世代は多いのではないでしょうか。
筆者も最近、スーパーでの会計時に思わず目を疑い、自分の老後家計をシミュレーションしてしまった一人です。
果たして、今の年金収入だけで安心した老後を過ごすことは可能なのでしょうか。
本記事では、厚生労働省などの最新データをもとに、年金受給額の実態やシニア家計の現在地をひも解き、これから必要となる老後対策について考えていきます。
日本の年金制度は図のような2階建ての構造となっています。
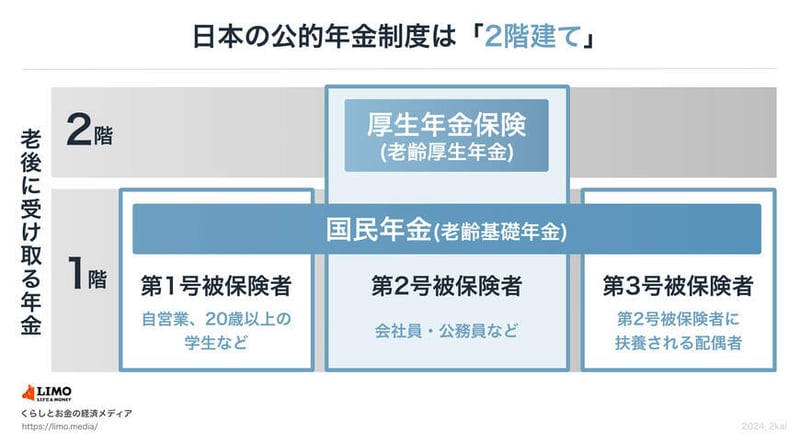
階部分は、日本国内に住む20歳以上60歳未満の全員が加入する「国民年金(基礎年金)」です。
そして2階部分が、会社員や公務員などが上乗せして加入する「厚生年金」となります。
自営業の方や専業主婦(夫)など、厚生年金に加入した期間がない方は、原則として1階の国民年金のみを受け取ることになります。
厚生労働省年金局の「2024年度(令和6年度) 厚生年金保険・国民年金事業の概況」より、国民年金(老齢基礎年金)の最新の平均受給額を確認します。

では、ここ数年の平均受給額はどのように推移しているのでしょうか。直近5年間の全体の平均額の推移を見てみます。

国民年金の平均月額は、男女ともに5万円台後半から6万円程度で推移しています。
2026年度の国民年金(老齢基礎年金)の満額は月額7万608円(※1956年4月2日以後生まれの方の場合)と定められており、極端な個人差は出にくいものの、これだけで毎月の生活費をすべてまかなうのは非常に困難であることがわかります。
続いて、大部分を占める会社員など(第1号厚生年金被保険者)の受給状況です。なお、以下の平均月額には、1階部分である「基礎年金(国民年金)」の額も含まれています。
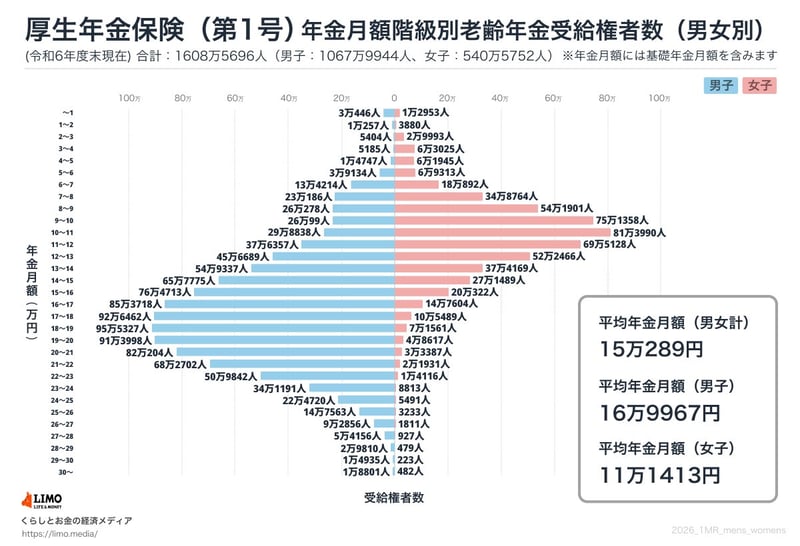
こちらも同様に、直近5年間の全体の平均額の推移を見てみます。

推移を見ると、国民年金・厚生年金ともに直近の年金受給額は増加傾向にあります。
しかし、シニアの多くが「物価上昇」を理由に生活のゆとりのなさを感じています。
実際、2026年度改定の算出に用いられた物価上昇率は「3.2%」であり、年金の引き上げ率(国民年金1.9%、厚生年金2.0%)はそれに追いついていません。
年金額自体は増えていても、それ以上に日々の生活費が上がっており、実質的な価値が「目減り」しているのがシビアな現実です。
さらに注意が必要なのは、ここまで確認してきた平均年金額はあくまで「額面」であり、すべて手元に入るわけではないという点です。
年金は現役時代の給与と同様に、以下のような税金や社会保険料が天引きされる仕組みとなっています。
住んでいる地域や年金額によって引かれる金額は異なりますが、たとえば65歳以上の無職夫婦世帯の平均では、収入に対しておよそ12〜13%程度が非消費支出として差し引かれるケースが一般的です。
「物価高」と「税・社会保険料の天引き」というダブルパンチを考慮すれば、年金だけで老後を過ごすことに不安を感じる方が多数派であるのもうなずけます。
少子高齢化が進むなか、年金だけで現役時代と同じ水準の老後を暮らせる人は決して多数派ではないでしょう。
J-FLEC(金融経済教育推進機構)の調査データによると、現在のシニア世代の資金源の実態が見えてきます。
(※二人以上世帯のデータ。単身世帯でも同様の傾向)
現在では、定年後も働き続ける人が増えています。

シニアの就労を後押しするため、働きながら年金を受け取る場合の支給停止ラインである「在職老齢年金」の基準額が、2026年4月より月額51万円から「65万円」へと大幅に引き上げられました。
これにより、「働き損」を気にすることなく、しっかり稼いで生活費の不足分を補いやすくなっています。
先日、スーパーのレジでいつもの食材が以前より倍近く高くなっていることに驚きました。 ニュースでインフレを理解していても、日々の暮らしでダイレクトに痛感します。
この物価高が続けば、将来の生活費は一体どうなってしまうのでしょうか。
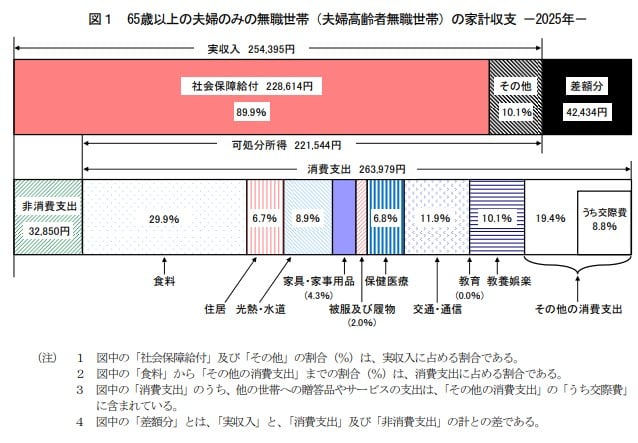
総務省の「家計調査(2025年)」によると、65歳以上の無職夫婦世帯の1か月あたりの消費支出(生活費)は平均で約26.4万円となっています。
試しに、この「26.4万円」をベースにシミュレーションしてみました。
もし毎年2%ずつ物価が上がり続けた場合、単純計算すると10年後には約32.2万円、20年後には約39.2万円にまで生活費が膨らんでしまいます。
公的年金は物価上昇に合わせて引き上げられる心強い仕組みではありますが、完全に同じペースで増えるわけではありません。
公的年金を土台としつつも、新NISAなどを活用してインフレに負けない「自分年金」を育てる自助努力が欠かせないと、ずっしりと重い買い物袋を提げながら痛感しました。
今回は、最新のデータから国民年金と厚生年金の受給額の実態を見ていきました。
年金の支給額自体は引き上げられているものの、物価高や税・社会保険料の天引きの影響により家計への圧迫感は依然として強い状況です。
これからは、長く働くことで収入を維持すると同時に、ひとりひとりが自助努力で資産形成を行い、「自分年金」をつくる心構えが必要となるでしょう。
そんな「自分年金」の準備方法として注目を浴びているのが、新しくなったNISA制度などです。
投資は元本保証ではありませんが、商品内容や制度、リスクをきちんと理解してはじめることで、しっかりと資産を育てることも可能です。
公的年金だけに頼り切らず、今からでも少しずつ準備をスタートして、「やっぱり老後は悠々自適だった」と、将来実感できたら嬉しいですね。

 編集記者株式会社モニクルリサーチ
早大卒。証券外務員二種・相続診断士。15年の書籍校閲で培ったファクトチェック力を武器に、一次資料に基づく「お金と暮らし」の分析記事を担当する編集記者。認知症介護経験をいかし、読者目線に立った情報発信も。