パーソナルファイナンスニュース
【生前贈与】「年110万円」以下なら相続財産に戻されない?2027年1月1日の相続から3年を超えて延びる
中本 智恵

公的年金の受給額は「働き方」でここまで違う!親の年金振込通知書を見て気づいた、現役世代が知るべき老後資金対策の重要性

「人生100年時代」といわれる現代、老後の生活設計において公的年金の重要性はますます高まっています。
日本の公的年金は「2階建て」構造となっており、1階部分にあたる国民年金(基礎年金)の平均受給月額は約5万9000円です。
では、2階部分の「厚生年金」を合わせると、いまのシニア世代は毎月いくら受け取っているのでしょうか?
実は、厚生年金は現役時代の働き方によって受給額に大きな男女差・個人差が生まれます。
さらに、平均額を見て「これくらいもらえるなら安心」と思っていると、老後に思わぬ「落とし穴」にはまることも……。
筆者が親の『年金振込通知書』を見てハッと気づかされた、年金の「額面」と「手取り」のシビアなギャップと、老後に向けたリアルなお金の実情を解説します。
はじめに、日本の公的年金制度の仕組みについて、下の図を用いて解説します。
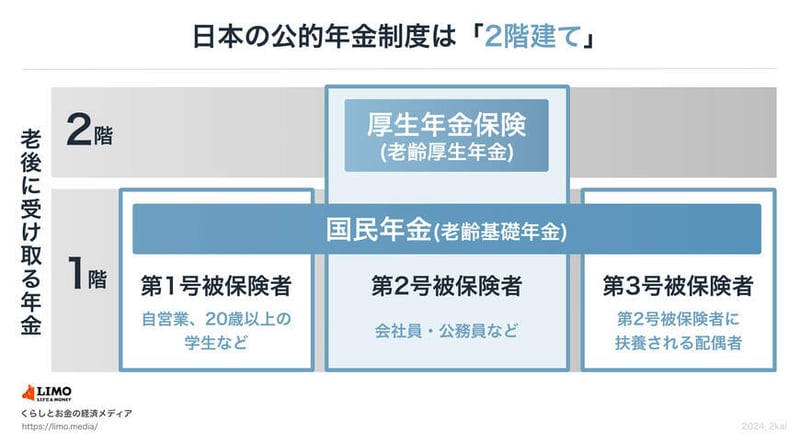
1階部分にあたる「国民年金(基礎年金)」は、原則として日本国内に住む20歳以上60歳未満のすべての人が加入する、年金制度の土台となる部分です。その上に乗る2階部分が「厚生年金」で、会社員や公務員などが国民年金に加えて加入する仕組みになっています。
それでは次に、国民年金と厚生年金それぞれの受給額の現状を比較してみましょう。
厚生労働省が公表した「令和6年度 厚生年金保険・国民年金事業の概況」を基に、まずは国民年金(基礎年金)の受給額から確認していきましょう。
全体の平均月額は5万9310円で、内訳は男性が6万1595円、女性が5万7582円です。
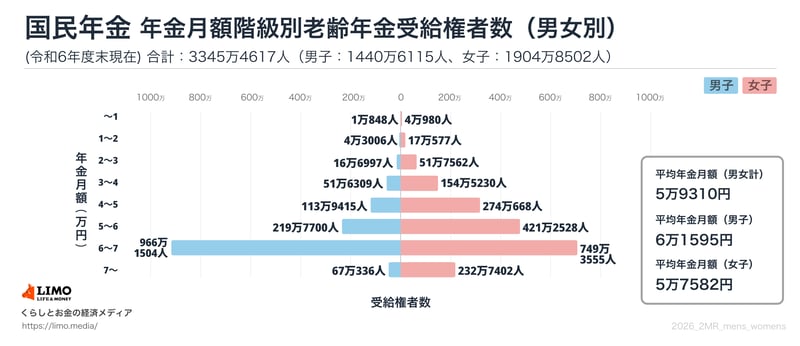
国民年金の保険料は原則として一律であり、受給額は保険料を納付した期間の長さに応じて決まる仕組みです。
制度の土台という性質から、男女間での受給額に大きな差は見られません。続いて、厚生年金について見ていきましょう。
同じく厚生労働省の「令和6年度 厚生年金保険・国民年金事業の概況」から、厚生年金保険(第1号)の受給月額を見ていきます。
※これ以降で示す厚生年金保険(第1号)の年金月額は、基礎年金(国民年金)の金額を含んだものです。
全体の平均月額は15万289円で、内訳は男性が16万9967円、女性が11万1413円です。
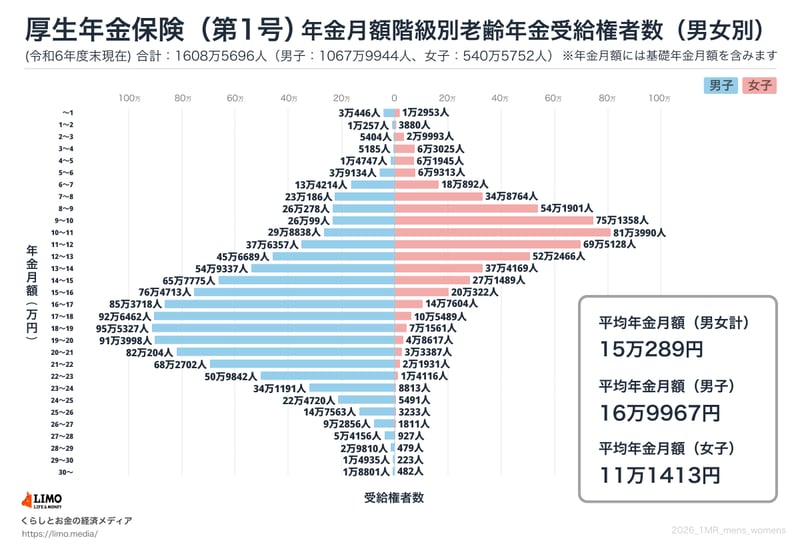
国民年金と厚生年金の平均月額を比べると、厚生年金の方が手厚いように見えます。
しかし、受給額の分布を詳細に確認すると、月額1万円未満から30万円を超える層まで幅広く、受給者一人ひとりの状況には非常に大きな差があることがわかります。
厚生年金の平均月額は全体で約15万円ですが、男女別に見るとその差は歴然としています。男性の平均が16万9967円であるのに対し、女性は11万1413円に留まっており、月額にして5万円以上の開きが生じているのが現状です。
平均値だけでは把握しきれない、老後の年金における格差がここにも表れているといえるでしょう。
このような格差が生まれる主な理由は、厚生年金が「報酬比例」という仕組みを採用しているためです。これは、現役時代の収入(報酬)と加入期間の長さに応じて、将来受け取る年金額が決定される制度です。
特に女性は、出産や育児といったライフイベントによってキャリアが中断されたり、非正規雇用で働いたりするケースが男性に比べて多い傾向にあります。
その結果、加入期間が短くなったり平均収入が低くなったりし、年金の受給額に直接的な影響が出やすいのです。
また、性別にかかわらず、過去に会社員や公務員として厚生年金に加入していた期間が短い場合、実際に支給される年金額は想定よりも少なくなる可能性があります。
将来への備えをより確かなものにするためには、「ねんきん定期便」や「ねんきんネット」などを利用して、ご自身の年金受給見込額を早めに確認しておくことが大切です。
厚生年金の平均受給額は約15万円ですが、実はこの金額がそのまま口座に振り込まれるわけではありません。
現役時代は給与の「額面」と「手取り」の違いを意識しますが、年金にも同様のギャップが存在するのです。
筆者は以前、親の「年金振込通知書」を見る機会があったのですが、そこには介護保険料や後期高齢者医療保険料が、さらには住民税や所得税がしっかり天引きされている現実がありました。
家計調査のデータを見ても、75歳以上の無職夫婦世帯では、毎月約3万1500円もの非消費支出(税金や社会保険料)が発生しています。
「年金が月15万円あれば、なんとか暮らしていけるだろう」と漠然と考えていた私にとって、天引き後の「手取り額」が想定以上に少ないことは少なからぬ衝撃でした。
老後の生活を左右するのは、額面の受給見込額ではなく「実際の手取り額」です。
現役世代の私たちが老後資金をシミュレーションする際は、この「額面と手取りのギャップ」もあらかじめ計算に入れておく必要がありそうです。
「人生100年時代」といわれる現代、私たちの老後生活は以前よりも長くなることが予想されます。
本記事で見てきた現在のシニア世代の年金受給額は、ご自身の将来設計を考えるうえで重要な参考になります。
しかし、近年の物価上昇やライフスタイルの変化をふまえると、公的年金だけで老後の生活費すべてをまかなうのは容易ではないかもしれません。
老後に必要とされる資金は、ときに数千万円にのぼるともいわれており、その準備は健康維持や自己投資と同じように、一朝一夕で完成するものではありません。
預貯金で生活の基盤を固めながら、NISAやiDeCoなどの税制優遇制度を活用した資産運用で、効率的にお金を増やしていく視点を取り入れてみるのも一案です。
資産運用のリスクを理解し、ご自身に合った方法で備えていきましょう。
2026年7月現在、厚生年金保険の被保険者は、以下のように区分されています。

 編集記者株式会社モニクルリサーチ
早大卒。証券外務員二種・相続診断士。15年の書籍校閲で培ったファクトチェック力を武器に、一次資料に基づく「お金と暮らし」の分析記事を担当する編集記者。認知症介護経験をいかし、読者目線に立った情報発信も。