

菅原 美優
この記事はここがポイント
- 生前贈与加算期間は令和6年1月1日贈与分から最長7年へ段階的延長。
- 暦年課税の110万円以下贈与は加算、相続時精算課税は基礎控除後のみ加算。
- 相続税10.4%課税、贈与税は相続税より早期に55%税率到達。
相続税の負担を抑えるために、生前のうちに子や孫へ資産を移しておきたい。ある程度の資産を持つ家庭では、よく出てくる話です。
ただし相続税がかかるのは、亡くなった方のうち一部です。国税庁の集計では2024年(令和6年)に亡くなった方の10.4%で、1人当たりの課税価格は1億4025万円でした。
その生前贈与について、相続のときに相続財産へ戻して計算する期間が延びました。対象は2024年1月1日以後の贈与です。ただし、いきなり7年分になるわけではありません。
この記事では、戻される期間がいつからどう延びるのかを確認します。記事後半では、暦年課税と相続時精算課税で年110万円の扱いがどう変わるのか、相続税と贈与税で税率の刻みがどう違うのかを見ていきます。
生前贈与加算が効いてくるのは、相続税がかかる10.4%の層
贈与した財産を相続のときに相続財産へ戻して計算することを、生前贈与加算といいます。
これは贈与をしているすべての人に、同じ重さで効いてくるわけではありません。まず、相続税がかかる人がどのくらいいるのかを押さえておきます。
相続税がかかったのは亡くなった方の10.4%
国税庁「令和6年分 相続税の申告事績の概要」によると、2024年に亡くなった方は160万5378人でした。
このうち相続税の申告書の提出に係る被相続人数は16万6730人です。割合にすると10.4%で、前年分の9.9%から0.5ポイント上がりました。
亡くなった方の、およそ10人に1人という水準です。
この16万6730人は、納める相続税額がある申告書の分です。税額のない申告書が別枠で3万9755人分あり、あわせると20万6485人が申告しています。
1人当たりの課税価格は1億4025万円
同じ資料によると、課税価格の総額は23兆3846億円でした。申告税額の総額は3兆2446億円です。
1人当たりに直すと、課税価格は1億4025万円、税額は1946万円になります。
生前贈与で相続財産を減らしておきたいという話が具体的になるのは、おおむねこの規模の資産を持つ層です。戻される期間が3年から7年へ延びることの重みも、資産が大きいほど増していきます。
ただし、この課税価格に加えられている生前贈与は相続開始前3年以内の分です。期間が7年へ延びきったあとの統計は、まだ出ていません。
生前贈与が相続財産に戻る期間は、2027年1月1日以後の相続から延び始める
ここからは、期間の延び方を確認します。
2024年1月1日以後の贈与から、さかのぼる期間が7年以内に
国税庁のタックスアンサーNo.4161によると、2024年(令和6年)1月1日以後の暦年課税に係る贈与により取得した財産は、加算対象期間が相続開始前7年以内となります。
加算対象期間とは、相続財産に戻して計算する期間のことです。改正前は相続開始前3年以内でしたので、戻される贈与の範囲が4年分広がります。
相続開始日ごとの加算対象期間
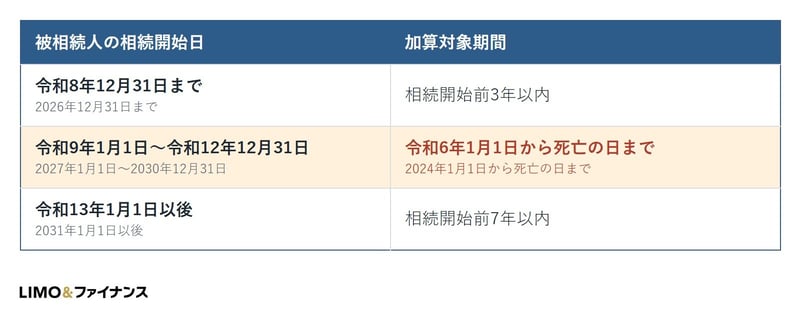
実際にどの期間が対象になるかは、被相続人が亡くなった日で決まります。3つに分かれます。
1つ目は、亡くなった日が2026年(令和8年)12月31日までの場合です。加算対象期間は相続開始前3年以内で、改正前と変わりません。
2つ目は、2027年(令和9年)1月1日から2030年(令和12年)12月31日までの場合です。2024年1月1日から死亡の日までが対象になります。
この期間は起点が2024年1月1日で固定されているため、年が進むほど対象になる長さが延びていきます。
3つ目は、2031年(令和13年)1月1日以後の場合です。ここで相続開始前7年以内に到達します。
2027年(令和9年)1月1日以後の相続から、加算対象期間が3年を超えて延び始めます
生前贈与加算の対象は、贈与税がかからなかった分まで
期間と並んで見落とされやすいのが、誰の何が戻されるのかという点です。
戻されるのは、相続や遺贈で財産を受け取った人の贈与
国税庁は、生前贈与加算の対象者を次のように定めています。相続や遺贈で財産を取得した人のうち、その被相続人から加算対象期間内に暦年課税の贈与を受けていた人です。
ここでいう相続や遺贈には、相続時精算課税を使った贈与も含まれます。逆にこのいずれでも財産を受け取っていない人は、対象に含まれません。
孫は通常、法定相続人ではありません。遺贈も生命保険金も受け取らず、相続時精算課税も使っていなければ、生前に受けた贈与は相続財産に戻されないことになります。
誰に贈与するかで扱いが変わる部分です。まずはご自身の家族にあてはめて確かめてください。
基礎控除110万円以下の贈与も戻される
次に、何が戻されるのかです。
同じタックスアンサーによると、加算対象期間内の贈与であれば、贈与税がかかったかどうかに関係なく加算します。基礎控除額110万円以下の贈与財産も、死亡した年に贈与された財産も同じ扱いです。
毎年110万円以内におさめて贈与税がかからないようにしていても、加算対象期間に入っていれば戻されます。贈与税の負担がなかったことと、相続財産に加算されないことは別の話です。
ただし贈与税を納めていた場合は、その贈与税額が相続税の計算上で控除されます。贈与税と相続税を二重に負担する形にはなりません。
延びた分は総額100万円まで戻されない
期間が延びる分には、緩和する仕組みも用意されています。
対象になるのは、相続が始まった日が2027年(令和9年)1月2日以後の場合です。
加算対象期間のうち、相続開始前3年より前に受けた贈与が対象になります。その贈与時の価額を合計した金額から、総額100万円までは相続税の課税価格に加算されません。
ここで日付に注意が必要です。加算対象期間が延び始めるのは2027年1月1日以後の相続ですが、この100万円の控除は1月2日以後の相続が対象で、1日ずれています。
もう1つ、毎年100万円ずつではなく総額で100万円という点も押さえておいてください。
生前贈与で「年110万円」の扱いは暦年課税と相続時精算課税で変わる
ここまでは暦年課税の話です。贈与の課税方式にはもう一つ、相続時精算課税があります。
相続時精算課税にも年110万円の基礎控除がある
国税庁のタックスアンサーNo.4103によると、相続時精算課税は父母や祖父母から子や孫へ贈与する場合に選べる制度です。原則として、贈与する側が60歳以上、受け取る側が18歳以上であることが条件になります。
年齢は、贈与した年の1月1日時点で判定します。
受け取る側はさらに、贈与者の直系卑属である推定相続人または孫に限られます。子が存命の場合のひ孫や、子の配偶者は当てはまりません。
特別控除は2500万円です。前年以前に控除している場合は、その残額が限度になります。
この特別控除を使うには、贈与税の期限内申告書を提出することが必要です。
2024年(令和6年)1月1日以後の贈与については、これとは別に基礎控除額110万円が設けられました。
ただし同じ年に2人以上から相続時精算課税の贈与を受けた場合、110万円はそれぞれの贈与税の課税価格であん分します。父と母の両方で選んでも、110万円が2人分になるわけではありません。
相続財産に戻されるのは基礎控除後の残額
違いが出るのは、相続のときの扱いです。
相続時精算課税を選んだ場合、相続財産に合算されるのは贈与したときの価額です。2024年1月1日以後の贈与については、年ごとに基礎控除額を差し引いた残額になります。
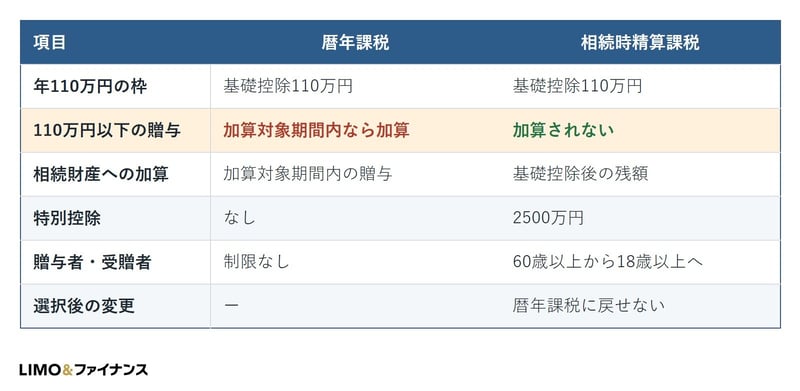
つまり年110万円の基礎控除以下におさまる贈与であれば、相続財産に戻されません。暦年課税では加算対象期間内であれば110万円以下でも戻されます。ここが分かれ目です。
選ぶには届出書が必要で、あとから暦年課税には戻せない
使いやすそうに見えますが、手続きと制約があります。
まず、届け出をしなければ適用されません。提出するのは「相続時精算課税選択届出書」で、戸籍の謄本などの一定の書類を添えます。
期限は最初の贈与を受けた年の翌年2月1日から3月15日まで、提出先は納税地の所轄税務署長です。
そして一度選ぶと、その相手からの贈与については暦年課税へ変更することができません。
父からの贈与で相続時精算課税を選んだ場合、その後に父から受ける贈与はすべてこの方式で計算します。暦年課税には贈与する側・受ける側の年齢や続柄の制限がないため、この点でも使える場面が違います。
同じ年110万円でも、相続のときに戻されるかどうかが変わります
生前贈与の税率は、相続税より早く55%に届く
資産の規模が大きくなると、贈与税を負担してでも生前に渡したほうがよいのか、という判断が出てきます。
その前提として、2つの税率の形を並べて確認します。
刻みは同じ8段でも、区分の位置が違う
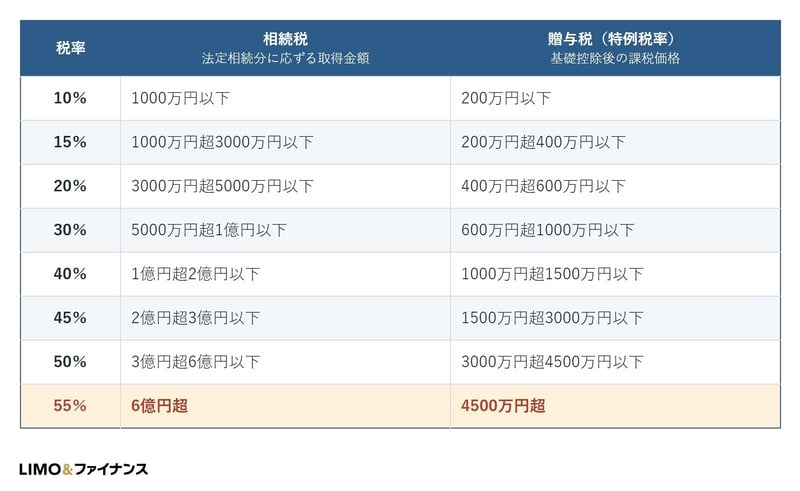
国税庁のタックスアンサーNo.4155によると、相続税の税率は10%から55%までの8段階です。法定相続分に応ずる取得金額に応じて決まります。
暦年課税の贈与税も、タックスアンサーNo.4408によると10%から55%までの8段階です。こちらは基礎控除後の課税価格に応じて決まります。
ここで見ているのは、贈与を受けた年の1月1日において18歳以上の人が直系尊属から贈与を受けた場合に使う、特例税率です。
段の数も率もそろっていますが、その率が適用される金額が大きく違います。
相続税が55%に届くのは、法定相続分に応ずる取得金額が6億円を超えたときです。一方、贈与税の特例税率が55%に届くのは基礎控除後の課税価格が4500万円を超えたときになります。
税率の段は同じ8段ですが、55%に届く金額が大きく違います
特例税率が使えない贈与はもっと早く届く
上の表にあるのは、特例税率です。
同じタックスアンサーには、一般税率の速算表もあります。兄弟間の贈与、夫婦間の贈与、親から未成年の子への贈与などは、こちらを使います。
一般税率が55%に届くのは、基礎控除後の課税価格が3000万円を超えたときです。特例税率よりさらに早い段階になります。
誰から誰への贈与かによって、使う表が変わります。
この表だけで有利・不利は決められない
ただし、2つの表を並べてすぐに結論を出すことはできません。
相続税は亡くなった時点の財産をまとめて計算します。一方、贈与税は1年間に受け取った財産ごとに計算します。
区分のとり方そのものが違うため、同じ金額を横に並べても意味が変わります。
表にある税率のほかに控除額もあり、実際の税額はそこから差し引いて求めます。相続税の総額は、法定相続人の数や法定相続分の取り方でも変わります。
どの方式でどのくらい渡すのが負担を抑えられるかは、財産の内訳や相続人の人数で結論が変わります。税理士に試算してもらうのが確実です。
生前贈与でも相続財産に加算されない4つの財産
加算対象期間内の贈与であっても、加算する必要がない財産があります。
国税庁のタックスアンサーNo.4161では、加算しない贈与財産の範囲として次の4つが挙げられています。
贈与税の配偶者控除を受けた部分
1つ目は、贈与税の配偶者控除の適用を受けている、または受けようとする財産のうち、その配偶者控除額に相当する金額です。
夫婦の間で居住用不動産、または居住用不動産を取得するための金銭を贈与した場合の制度です。
国税庁は要件を、婚姻期間が20年を過ぎた後に贈与が行われたこととしています。詳しくはタックスアンサーNo.4452にまとめられています。
住宅取得等資金の非課税を受けた部分
2つ目は、直系尊属から贈与を受けた住宅取得等資金のうち、非課税の適用を受けた金額です。
子や孫の住宅取得を援助した分が、この枠に当たります。
教育資金と結婚・子育て資金の非課税を受けた部分
3つ目は直系尊属から一括贈与を受けた教育資金、4つ目は直系尊属から一括贈与を受けた結婚・子育て資金です。いずれも非課税の適用を受けた金額が対象になります。
ただしこの2つには注記があります。非課税の適用を受けた金額のうち、贈与者死亡時の管理残額は別扱いです。
この残額については、相続等により取得したものとみなして相続税の課税価格に加算される場合があるとされています。
使い切っていない残りがあると、その部分は相続財産の側に入ることがあるということです。
生前贈与は、いつ・いくら渡したのかを先に確かめる
2024年に相続税がかかったのは、亡くなった方の10.4%でした。1人当たりの課税価格は1億4025万円です。生前贈与加算が実際に効いてくるのは、この規模の資産を持つ層になります。
暦年課税の生前贈与加算は、2024年1月1日以後の贈与について加算対象期間が相続開始前7年以内に延長されました。
ただし亡くなった日が2026年12月31日までなら、3年以内のままです。2027年1月1日以後の相続で2024年1月1日からの贈与が対象になり、2031年1月1日以後の相続で7年以内に到達します。
戻されるのは、相続や遺贈、相続時精算課税の贈与で財産を受け取った人です。加算対象期間内であれば、基礎控除110万円以下の贈与も対象になります。
一方、相続時精算課税を選んだ場合に相続財産へ合算されるのは、基礎控除後の残額です。
まずはこれまでの贈与がいつ、いくらおこなわれたのかを記録で確かめるところから始めてみてください。方式の選択や具体的な税額の計算は、税務署や税理士に相談するのが確実です。

 LIMO&ファイナンス編集部記者株式会社モニクルリサーチ
三菱UFJ銀行出身。資産運用コンサルティングに従事し、全国表彰を多数受賞。現在は「LIMO」編集部で金融ライターとして年金・資産運用など金融分野の記事を精力的に企画・執筆・監修している。
関連タグ
あなたにおすすめ関連記事
太田 彩子
パーソナルファイナンスニュース
iDeCoとは違うNISAの強み。50代の不安を解消する「柔軟な使い方」と投資の鉄則
三石 由佳
パーソナルファイナンスニュース
【元銀行員が指摘】50代のNISA「50代からは遅い」は本当?想定外に長い“リアルな寿命”と
三石 由佳