


この記事はここがポイント
- 社名「スクリーン」は印刷由来、売上8割が半導体製造装置事業。
- 印刷関連機器は売上9.5%(573億円)も、利益は半導体事業へ集中。
- ROE20.3%と高収益だが、潤沢なネットキャッシュの活用が焦点。
半導体製造装置メーカー。SCREENホールディングス<7735>をそう覚えている人は多いだろう。私もそうだった。ただ、社名の「スクリーン」が何を指すのかと問われると、答えに詰まる。この語は半導体から来ていない。印刷から来ている。しかも印刷は、過ぎ去った話でもない。 ※本記事中の株価は、過去の株式分割の影響を調整した値を使用しています。
「スクリーン」は半導体の言葉ではなく、印刷の言葉だ
沿革をたどると、この会社の出発点は1943年10月にある。資本金13万円で大日本スクリーン製造として設立され、本社は京都市に置かれた。
社名に半導体の要素はどこにもない。
1946年3月、カメラ、アーク灯、焼付機といった写真製版機械の生産を開始し、写真製版設備の総合メーカーとして事業が始まっている。1958年3月には本社内に工場を新築し、ガラススクリーンやコンタクトスクリーンの生産に入った。
「スクリーン」は、写真製版で網点をつくるための道具の名だ。社名はそこから採られている。
半導体はむしろ後発である。1975年2月に化工機工場を発足させて電子工業界向けの機械装置を拡充し、1985年8月には洛西工場を新築して半導体製造装置の増産体制を確立した。設立から40年以上あとの話だ。
現在の社名になったのは2014年10月、持株会社体制へ移行したときである。大日本スクリーン製造からSCREENホールディングスへ。「製造」の二文字が看板から外れ、社名に残っていた製版の匂いはさらに薄れた。だが事業そのものは消えていない。
印刷は「9.5%」という数字で今も残っている
2026年3月期のセグメント別売上を並べると、この会社の姿がはっきり出る。
半導体製造装置事業(SPE)が4,853億円で全体の80.1%。印刷関連機器を担うグラフィックアーツ機器事業(GA)が573億円で9.5%。ディスプレー製造装置および成膜装置事業(FT)が404億円で6.7%、プリント基板関連機器事業(PE)が144億円で2.4%と続く。
源流の事業が、設立から80年を超えてなお売上の1割弱を占めている。573億円といえば、それだけで中堅の上場企業が一社まるごと入る規模だ。
もっとも、利益で見ると景色が変わる。
SPEの営業利益は1,227億円、営業利益率は25.3%に達する。対してGAは営業利益36億円、営業利益率6.3%にとどまる。FTは86億円で21.3%、PEは3億円で2.7%だった。
つまりこの会社は、売上では4本柱に分かれているのに、利益ではほぼ1本足だ。多角化しているのに、多角化していない。ここが読みどころだと思う。
半導体装置メーカーというと、単一事業に賭けたシクリカル銘柄というイメージが先に立ちやすい。実際の事業構成はそれよりずっと分厚い。一方で、その分厚さは利益の分散にほとんど寄与していない。この二つは矛盾しているのではなく、同じ会社の中で同時に成立している。
GAの利益率が低いこと自体は、悲観の材料とは限らない。会社はインクを中心とするリカーリングビジネスの売上が伸びていると説明しており、装置の一括販売ではなく消耗品の反復需要で稼ぐ形に寄っている。
投資も止まっていない。2005年6月には英国のInca Digital Printers(現・連結子会社)を買収し、2002年7月には印刷関連機器の国内販売部門を会社分割して専業会社に切り出している。放っておかれた事業ではないということだ。
ただ、2026年3月期のGAは売上高が前期比+8.5%と伸びる一方、営業利益は▲16.1%と落ちている。増収減益だ。同じ期にFTが営業利益を2.8倍に伸ばしたのとは対照的で、源流の事業がそのまま成長エンジンになっているわけではない。
直近1Qに現れた、二つの逆向きの動き
2027年3月期1Qの連結業績は、売上高1,217億円で前年同期比▲10.3%、営業利益143億円で▲41.1%、経常利益154億円で▲37.2%、親会社株主に帰属する四半期純利益104億円で▲37.1%となった。営業利益率は11.8%まで下がっている。
会社によれば、減益の要因は売上の減少と固定費の増加だ。
セグメントを開くと、沈んでいるのは主力のSPEである。売上高931億円で前年同期比▲15.0%、営業利益は▲44.0%と大きく落ちた。ポストセールスやDRAM向けの装置売上が増えた一方、ファウンドリーやロジック向けの装置売上が減ったとしている。地域別では米国向けが増え、中国や台湾向けが減った。
同じ四半期に、印刷は伸びている。
GAは売上高138億円で前年同期比+7.1%、営業利益14億円で+150.7%。インクを中心とするリカーリングビジネスの売上増加が効いたという。FTも売上高108億円で+8.0%、営業利益12億円で+54.4%と続いた。
連結が4割超の減益で沈んだ四半期に、源流の事業が2.5倍の増益を出している。規模が小さいので連結を押し上げるには至らない。それでも、動きの向きが逆だという事実は記録しておいていい。
過去5期を並べると、この減益の位置づけが見えてくる。営業利益は2022年3月期の612億円から764億円、941億円、1,356億円と4期連続で切り上がり、2026年3月期に1,225億円へ反落した。売上高も同じ期に前期比▲3.1%と下がっている。上り坂が一度止まった期だったわけだ。
それでも研究開発費は絞られていない。2022年3月期の240億円に対し、2026年3月期は377億円と積み増している。利益が落ちる局面で開発費を維持するかどうかは、経営が需要の谷をどう見ているかの表明でもある。
通期予想は足元で上方修正され、売上高7,430億円で前期比+22.7%、営業利益1,565億円で+27.7%、当期純利益1,150億円で+25.0%を見込む。GAの通期計画は600億円で、前期の573億円から積み増す形だ。
高いROEは、レバレッジで作られたものではない
2026年3月期のROE(自己資本利益率)は20.3%だった。電気機器業種の中央値は7.4%で、水準がまるで違う。営業利益率20.2%も中央値6.7%を大きく上回る。
一方、自己資本比率は67.4%と中央値62.2%より高く、2027年3月期1Q末のネットキャッシュは2,061億円で、有利子負債は60億円にすぎない。
つまりこのROEは、借入で自己資本を絞って作られたものではない。事業の収益力そのものが生んだ数字だ。ここは素直に評価していい。
ただし、負債をほとんど使わない資本構成が資本効率にとって最適かどうかは、また別の論点になる。手元の2,000億円超をどう働かせるのかは、今後の資本配分の見どころになるだろう。
市場はこの構造をどこまで織り込んでいるか
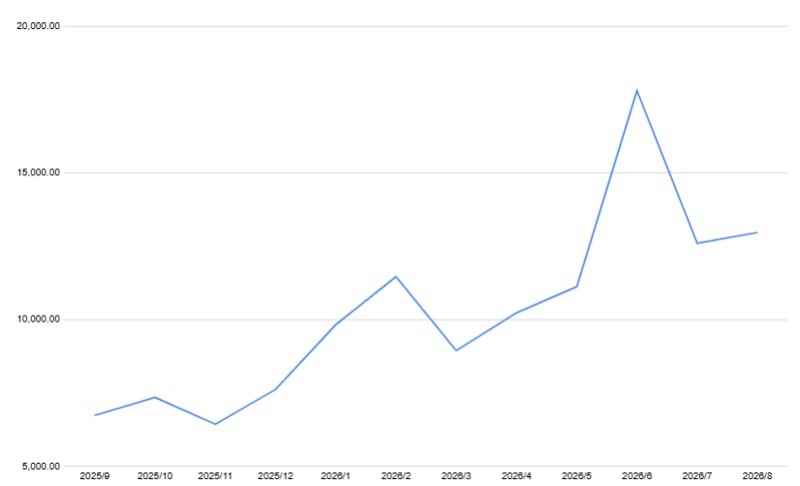
株価は昨秋以降、水準を大きく切り上げてきた。2025年9月末の終値は6,700円台。2025年11月末には6,400円台まで下押しし、これが昨秋以降の月末終値では最も低い水準となった。
そこから流れが変わる。2026年1月末は9,800円台、2月末は11,400円台。3月末はいったん8,900円台まで下押ししたものの、4月末10,200円台、5月末11,100円台と持ち直し、6月末には17,800円台をつけた。昨秋以降の月末終値では最も高い水準である。
しかし7月末は12,600円まで水準を切り下げ、2026年8月時点の直近終値は12,900円台にある。上下いずれの方向にもボラティリティ(株価の値動きの激しさ)が高い1年だった。
この振れ幅を動かしてきたのは、ほぼSPEをめぐる観測だろう。生成AI向け投資への強気と、ファウンドリー・ロジック向けの実需の弱さ。1Qの中身は、その両方を同時に含んでいた。
裏を返せば、573億円のGAが株価の議論に登場する場面はほとんどない。市場が値付けしているのは4事業のうち1つだ、と見るのが素直ではないだろうか。

沿革の年表とセグメント別の営業利益率を並べると、この会社が80年かけて歩いた道筋が1枚の絵になる。写真製版の設備から電子工業向けの機械へ、そして半導体製造装置へ。渡った先が、いつの間にか祖業を追い越した。
祖業は捨てられず、利益率一桁の事業として残った。技術の連続性と、収益の非連続性。この二つが同居しているのが今の姿だ。
ではなぜ、外から見たイメージは更新されないのか。ひとつは、投資家の関心が四半期ごとの装置需要に集中しているからだろう。半導体投資の話は毎日ニュースになるが、印刷用インクの反復需要は記事にならない。
もうひとつは、社名から「製造」が消えてアルファベット4文字になったことではないか。会社が自分の由来を語る手がかりを、看板から一つ減らしたことになる。
企業を見るときは、セグメント表と沿革を並べて読むことをおすすめしたい。今の売上構成がなぜこの形なのかは、たいてい過去の側に書いてある。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

オリックスなどの国内金融機関出身。日本株アナリストおよび財務アドバイザーとして決算分析や資金調達を主導。「日経CNBC」出演などメディアを通じた相場解説の実績も豊富。企業財務に精通し、現在はモニクルリサーチで金融ニュースの深掘り記事を発信。