

神田 翔平

日々のニュースや暮らしの中で、将来の年金やセカンドライフについて、ふと「自分はどうなるのだろう」と考えることはないでしょうか。
世論調査などを見ると、公的年金に加入義務があることや、受給開始時期を選べることは多くの方が認知しています。
しかしその一方で、実際に受け取るための「手続き」については、意外と知られていないかもしれません。
筆者自身も、年齢を重ねて手元に届く「ねんきん定期便」の記載内容が変わったことで、老後の年金がいよいよ現実味を帯びてきました。
その際、どうしても「いくらもらえるのか」という金額に目が行きがちですが、あわせて「最初の手続き」や「年金を受け取る前に知っておきたいこと」を予習しておくことも、ひとつのポイントになります。
日本の公的年金は、自分自身で手続きを行う「申請主義」です。今回は、いざという時に戸惑わないための「年金手続きの基本」について解説します。
とくに、2026年に65歳の節目を迎える昭和36年(1961年)生まれの方に向けた具体的な手続きの流れも確認しておきましょう。
【コラム】「ねんきん定期便」の変化と手続きの予習
筆者自身は50歳を過ぎてから、手元に届く「ねんきん定期便」を見る目が少し変わりました。
【50歳未満の方向け】ねんきん定期便(ハガキ)

出所:日本年金機構 令和8年度「ねんきん定期便」(ハガキ)の見方(50歳未満の方)
「ねんきん定期便」は毎年の誕生月に郵送され、35歳・45歳・59歳の節目には詳しい情報が載った封書タイプ、それ以外はハガキ形式で届きます。
この記載内容が、年代によって異なるのをご存知でしょうか。
50歳未満の頃は「これまでの加入実績に応じた年金額(今受給した場合の年金額)」しか記載されておらず、あまり実感が湧きませんでした。
【50歳以上の方向け】ねんきん定期便(ハガキ)

出所日本年金機構「ねんきん定期便」の様式(サンプル)と見方ガイド(令和8年度送付分)
しかし50歳以上になると、現在の加入条件のまま60歳まで保険料を納め続けたと仮定した「65歳から受け取れる年金見込額」が記載されるようになります。
この具体的な数字を見たとき、老後の生活イメージが少しずつ迫ってきました。
同時に、いくら見込額を把握していても、受け取るための手続きを知らなければ受給はできないという当たり前の事実に気づいたのです。
私たちはつい「いくらもらえるか」ばかり気にしがちですが、年金の受給手続きには決まった手順があります。
書類がいつ届いて、どこへ、どうやって提出するのか。この「手続きの予習」をしておくことも、金額の確認とあわせて考えておきたい準備だと感じています。
公的年金の基本「2階建て構造」とは?国民年金と厚生年金の違いを解説
年金の受け取りを円滑に進めるためには、まずご自身がどの種類の年金を、どのような形で受け取るのかを理解しておくことが重要です。
日本の公的年金制度は、しばしば「2階建て構造」に例えられます。
現役時代の働き方が、将来受け取る年金額にどう影響するのか、基本的な仕組みから見ていきましょう。
2階建ての公的年金制度のしくみ
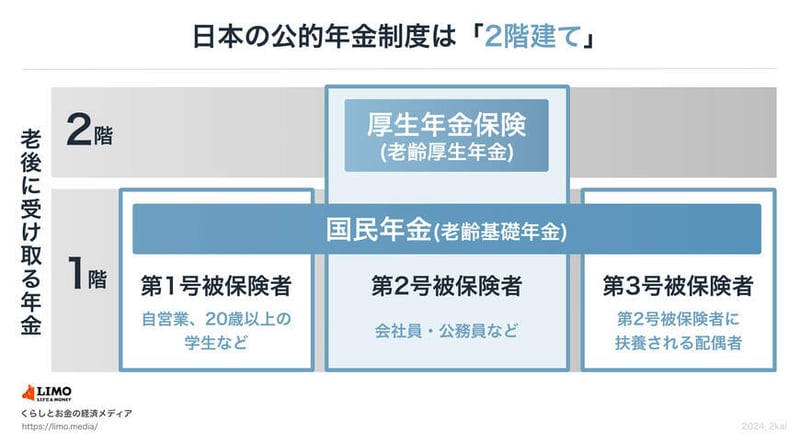
日本年金機構「公的年金制度の種類と加入する制度」をもとにLIMO&ファイナンス編集部作成
日本の年金制度は、以下の2つの部分から成り立っています。
- 1階部分(国民年金):日本国内に在住する20歳以上60歳未満のすべての人が加入する、基礎となる年金です。
- 2階部分(厚生年金):会社員や公務員などが、国民年金に加えて加入する年金制度のことです。
どちらの年金も、原則として65歳から受け取ることができます。
保険料を一定期間(原則10年以上)納めるなどの受給資格を満たすと、次のように年金が支給されます。
- 国民年金のみの加入期間だった方:「老齢基礎年金」
- 厚生年金に加入していた方:「老齢基礎年金」に「老齢厚生年金」が上乗せされた額
このように、現役時代の働き方が将来受け取る年金の種類や額に影響を与える仕組みとなっています。
65歳より前に年金をもらえる?「年金空白期間」を埋める2つの制度
年金保険料の納付は原則として60歳で終わりますが、年金の支給開始は原則65歳からです。
この「空白期間」において、特定の条件を満たすと65歳より前から年金を受給する場合があります。
ケース1:対象者限定の「特別支給の老齢厚生年金」
以前、厚生年金の支給開始年齢は60歳でしたが、制度改正によって段階的に引き上げられ、現在は国民年金と同様に原則65歳からの支給となっています。
この変更に対する緩和策として、特定の生年月日より前に生まれた方は、65歳になるまで「特別支給の老齢厚生年金」を受け取れる経過措置が設けられています。
- 1966(昭和41)年4月1日以前生まれの女性
※男性の取り扱いについて
男性は1961(昭和36)年4月1日以前生まれの方が対象でしたが、すでに対象者全員が65歳に達しているため、今後新たに受給権が発生することはありません。
この経過措置の対象となるには、以下の3つの条件をすべて満たす必要があります。
- 老齢基礎年金の受給資格期間(10年)を満たしていること
- 厚生年金保険などに1年以上加入していたこと
- 生年月日に応じて定められた受給開始年齢に達していること
受給が始まる年齢は、個人の生年月日や性別によって変わります(※)。
※ご参考:「特別支給の老齢厚生年金」受給開始年齢
「特別支給の老齢厚生年金」受給開始年齢

出所:日本年金機構「特別支給の老齢厚生年金」
ケース2:希望すれば前倒しできる「繰上げ受給」
繰上げ受給のイメージ

出所:日本年金機構「年金の繰上げ受給」
老齢年金を60歳から64歳の間に前倒しで受け取る制度が「繰上げ受給」です。
受給開始時期を前倒しにした月数に応じて、年金額は減額されます。
1962年4月2日以降に生まれた方の減額率は「1カ月あたり0.4%(最大24%)」です。
ただし、2026年に65歳を迎える方(1961年生まれ)には「1カ月あたり0.5%(最大30%)」の減額率が適用されます。
この減額された年金額は生涯にわたって続くため、繰上げ受給を選択する際は慎重な検討が求められます。
【豆知識】受給を先送りして増額させる「繰下げ受給」も
なお、繰上げ受給とは逆に、66歳以降に受給を遅らせる「繰下げ受給」という選択肢もあります。
受給開始を1カ月遅らせるごとに年金額が0.7%増額(75歳まで遅らせた場合、最大84%増額)される仕組みです。
ご自身の健康状態や就労状況に合わせて、前倒し・先送りの両面から受給タイミングを検討してみましょう。
【2026年に65歳になる方】「年金請求書」が届いたらやるべきこと
老齢年金を受給するためには、「年金請求書」の提出が必要です。
この書類は日本年金機構から郵送され、基礎年金番号や氏名などが事前に印字されています。
年金請求書の記入例

出所:日本年金機構「年金請求書(国民年金・厚生年金保険 老齢給付)様式第101号(記入例)」
初めて老齢年金を請求する場合の手続き
- 書類到着の時期:65歳(または特別支給の老齢厚生年金の受給開始年齢)に達する3カ月前
- 提出可能な時期:受給権が発生する誕生日の前日から
- 提出場所:お近くの年金事務所、または街角の年金相談センター
特別支給の老齢厚生年金から切り替える場合の手続き
現在「特別支給の老齢厚生年金」を受給中の方は、65歳になると「本来の老齢年金」へと切り替わります。
この切り替えにあたり、改めて年金請求書を提出する必要があります。
- 書類到着の時期:65歳の誕生月の初め頃(1日生まれの方は前月の初め頃)
- 提出可能な時期:誕生日の前日から
- 提出場所:日本年金機構本部への郵送(電子申請も可)
請求書の提出を怠ると、年金の支給が一時的に止まってしまうことがあるので注意しましょう。
年金請求書の提出期限と注意点
希望通りのタイミングで年金の受給を開始するためには、誕生月の末日(1日生まれの場合は前月末日)までに請求書を提出するのが一つの目安です。
この期限を過ぎても受給する権利がなくなるわけではありませんが、支給開始が数カ月遅れる可能性があるので注意しましょう。
さらに、年金の受給権には5年の時効が設定されています。
請求書が届いたら放置せず、適切なタイミングで手続きを済ませることが大切です。
年金受給には申請が必須!便利な電子申請の準備と注意点
日本年金機構から送付される年金請求書に「電子申請のご案内リーフレット」が入っていれば、マイナポータルを利用したオンライン手続きができます。
事前に「マイナンバーカード」「スマートフォン(またはパソコンとICカードリーダライタ)」などを準備しておくとスムーズです。
老齢年金請求書「事前申請に必要なもの」

出所:日本年金機構「電子申請かんたんガイド(老齢年金請求書)」
電子申請が利用できないケースとは?
ただし、電子申請の案内が同封されていても、以下に当てはまる方はオンラインでの手続きができません。
- 年金の受取口座として「公金受取口座」以外を使いたい場合
- 配偶者が別居中、事実婚、または年収850万円以上である場合
- 別居している18歳以下(障害がある場合は20歳未満)の子どもがいる場合
- 住民票の住所とは違う場所へ通知書などの郵送を希望する場合
- 成年後見人などが本人に代わって手続きを行う場合
- すでに他の公的年金を受給している場合
- 年金の「繰上げ請求」または「繰下げ請求」をしたい場合
これらの条件に該当する方は、年金事務所などの窓口や郵送で手続きを進めてください。
老齢年金の請求書を電子申請できる期間は、受給権が発生する誕生日の前日から10カ月後の日までと決められています。
紙の請求書を提出する場合、明確な期限は設けられていませんが、年金を受け取る権利には「5年の時効」があることを忘れないようにしましょう。
まとめ:年金制度の知識を「行動」へつなげるために
コラムでも触れたように、年齢を重ねると「ねんきん定期便」を通じて、将来もらえる年金額が具体的に見えてきます。
ただ、制度の仕組みや見込額を把握していても、自ら「年金請求書」を提出しなければ受給は始まりません。
とくに、2026年に65歳という節目を迎える昭和36年(1961年)生まれの方は、ご自身の誕生日の3カ月前(または誕生月初旬)に届く書類を確認し、手続きを進めてみてください。
いざ書類が届いたときに放置せず、事前に予習した知識を活かして準備を始めることが、円滑な受給につながります。
いまのうちから「受け取るための手続き」についても、少しずつ確認しておくとよいでしょう。
参考資料

 編集記者株式会社モニクルリサーチ
早大卒。証券外務員二種・相続診断士。15年の書籍校閲で培ったファクトチェック力を武器に、一次資料に基づく「お金と暮らし」の分析記事を担当する編集記者。認知症介護経験をいかし、読者目線に立った情報発信も。
関連タグ
あなたにおすすめ関連記事